 迁址公告
2026年10月,粘胶短纤行业交出了一组在化工品里极其罕见的组合:开工率维持在85%以上,库存却降到了2020年以来的最低水平。
高开工意味着产线在满负荷运转,低库存意味着产品出来就被拉走。在一个被“过剩”困扰了多年的传统化工赛道里,供给端打满、需求端还在抢货,这本身就是一种反常。
更反常的是价格信号。棉花与粘胶短纤的价差,已经走到了2015年以来的相对高位。截至2026年9月末,这一价差处于历史64%的分位数——棉花贵了,下游纱厂开始用粘胶去替代棉花。
这不是一次简单的周期反弹。这是一场由供给侧的“硬约束”和需求侧的“结构性替代”共同推动的行业秩序重建。它的烈度或许不如2015年环保风暴来得暴烈,但它的持续性,可能远超市场习惯性给予的“周期股”定价。
粘胶短纤:一个被误解了二十年的“人造棉花”
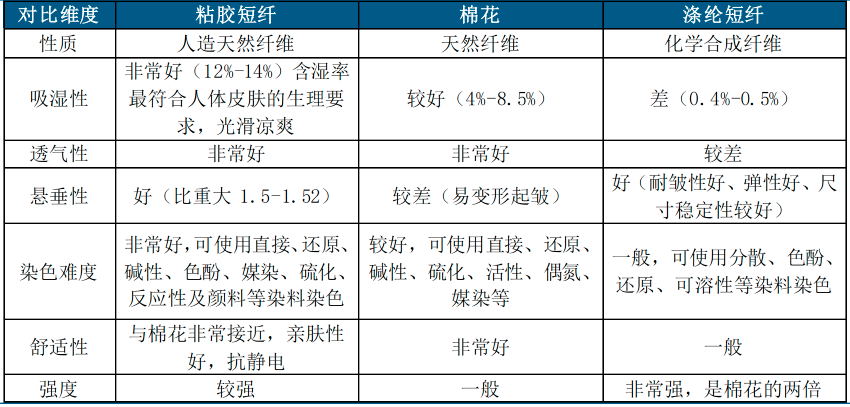
粘胶短纤,俗称“人造棉”,以木材、棉短绒等天然纤维素为原料,经化学处理纺丝而成。它的吸湿性、透气性、悬垂性和亲肤感,是所有化学纤维里最接近棉花的。在舒适性上,涤纶短纤跟它不在一个量级;在可纺性和标准化程度上,它又比天然棉花更有工业品的稳定性。
数据来源:华经产业研究院
这意味着,粘胶短纤在纺织产业链里扮演的是一个“弹性替补”的角色:棉花便宜的时候,纱厂多用棉;棉花贵了,粘胶补位。过去二十年,这个替代关系一直存在,但从未像今天这样,被供给端的刚性收缩放大成一轮系统性的重定价。
中国是全球最大的粘胶短纤生产国。2025年,粘胶短纤占粘胶纤维总产量的95%左右,下游70%流向纱线,30%流向无纺布。这是一个体量足够大、但长期被视作“传统周期品”的赛道。
直到它的供给曲线,被政策和技术两道闸门同时卡住。
供给的“刚性化”:为什么这一次的产能曲线不一样了
2011年到2020年,粘胶短纤经历了至少三轮“扩产—过剩—出清”的循环。2011至2013年产能集中投放,价格大幅下滑;2017至2018年两年新增90万吨,随后2020年价格触底。在那个年代,粘胶短纤的供给弹性是充足的:只要价格反弹,产能就会跟上来,然后再次把价格打下去。
但2020年之后,这条逻辑链断了。
第一个变化,是产能从“增量扩张”转入了“存量收缩”。粘胶短纤的有效产能从2021年峰值513万吨,降至2024年的488.5万吨,四年间累计淘汰退出46.5万吨。浙江富丽达18万吨、新乡化纤10万吨、安徽舒美特6万吨,这些名字从产能表上被划掉,再也没有回来。
第二个变化,是政策把新产能的门槛抬到了中小玩家够不着的高度。工信部《粘胶纤维行业规范条件》要求新建项目单线产能高于8万吨、产品差别化率高于30%,4万吨/年及以下的常规短纤产线直接被列入淘汰类。粘胶短纤生产过程中会产生大量废酸和废气,环保约束本身就是一道天然的进入壁垒。
第三个变化,也是最具决定性的:行业里已经没有足够多的“玩家”来发动新一轮扩产竞赛了。
截至2025年底,赛得利、中泰化学、三友化工三家企业的产能合计占行业的70%以上,CR3达到69.77%—73%。赛得利一家就占了接近38%,背后是新加坡金鹰集团在溶解浆原料端的纵深优势。
在一个CR3超过70%的行业里,头部企业没有动机用扩产去摧毁自己的定价权。而未来唯一可见的新增产能,是盐城金光规划的50万吨项目。这个项目2022年曾有过部分公用工程招标,但至今没有进一步的实质性进度披露,能否在2027年如期投产,本身就是一个问号。
供给的“刚性化”,是理解这一轮粘胶短纤行情的起点。它不是“暂时没有新增”,而是“结构上很难再有过去那种级别的无序新增”。
需求的“结构性替代”:棉花给了一张入场券
供给端的故事只能解释“为什么跌不下去”。真正让价格具备向上弹性的,是需求端正在发生的变化。
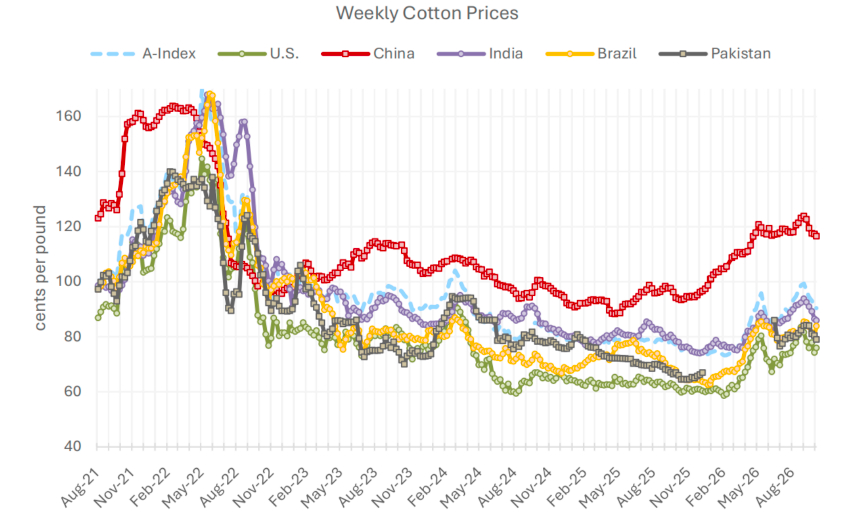
最直接的催化剂是棉花。USDA2026年10月的最新预测显示,2026/2027年度全球棉花产量预计同比下降约3.4%,期末库存将降至2022/2023年度以来的最低水平。美国得克萨斯州——占全美棉花产量38%的核心产区——棉花优良率一度只有18%,远低于15个产棉州35%的整体水平。澳大利亚则受灌溉水资源下降拖累,产量预期同样在下修。
棉花供给收紧的结果,是棉花价格中枢上移。而棉花越贵,粘胶短纤的“性价比替代”逻辑就越硬。
2026 年全球主要棉花消费市场棉花价格中枢上行 数据来源:USDA
2026年1至9月,国内棉花与粘胶短纤的价差均值达到3511元/吨,而2024年和2025年的均值分别只有2488元/吨和1747元/吨。价差走扩的幅度,已经足以让下游纱厂在配棉方案里系统性地提高粘胶的掺入比例。
但这只是短期的价格替代。更值得关注的,是两个中长期需求引擎。
第一个引擎,是涡流纺产能的快速扩张。涡流纺是一种高速纺纱技术,最高速度可达600米/分钟,是普通环锭纺的30倍。而粘胶短纤恰恰是涡流纺最适配的纤维品种——纯粘胶纱占喷气涡流纱整体产量的70%左右。2026年中国预计新增涡流纺纱机超过1000台,总装机量已突破6000台。涡流纺每多一台机器,粘胶短纤的需求就多一份刚性的增量。
第二个引擎,是无纺布。2025年无纺布在粘胶短纤下游需求中的占比已经升至30%,而2021年这个数字还只有14%左右。国内无纺布产量连续两年增速超过5%,全球无纺布行业2025至2037年的复合增速预计在8.6%左右。无纺布对应的是医疗、卫生、过滤等偏消费和工业的终端需求,它的增长曲线远比服装用纱线平稳,也更具持续性。
供给刚性收缩,短期替代需求兑现,中长期结构性需求托底——三条线交汇在一起,构成了粘胶短纤当前“高开工、低库存、价差走扩”的景气组合。
谁在受益:龙头企业的“弹性账”
在一个供给格局高度集中、价格中枢系统性抬升的行业里,受益的顺序从来不是均匀的。产能越大、成本越低、一体化程度越深的企业,利润弹性越陡峭。
三友化工是这一轮弹性最直接的标的之一。公司拥有粘胶短纤产能80—83万吨/年,2026年上半年归母净利润1.68亿元,同比大增129.15%,其中二季度单季扭亏,净利润2.59亿元,粘胶短纤和有机硅的量价齐升是核心驱动。根据开源证券的测算,粘胶短纤每涨价1000元/吨,三友化工对应的业绩增量约为5.3亿元。公司“两碱一化”的循环经济体系,在成本端提供了同行难以复制的缓冲垫。
中泰化学的粘胶短纤产能为88万吨/年,与赛得利、三友共同构成CR3。中泰的优势在于“煤炭—热电—电石—氯碱—粘胶纤维”的一体化链条,烧碱和粘胶纤维之间存在内部协同消纳的空间。在行业景气底部,一体化意味着更低的现金成本;在景气上行期,一体化意味着利润留在体内的比例更高。
赛得利是行业里真正的“锚”。192万吨产能、接近38%的市占率,加上金鹰集团在溶解浆端的全球资源,使它成为粘胶短纤定价体系中事实上的边际决定者。赛得利的产能策略——是继续通过收购整合存量,还是保持现有的供给纪律——将在很大程度上决定这一轮景气周期的长度和高度。
吉林化纤则是另一个维度的观察样本。公司同时拥有粘胶长丝和粘胶短纤产能,2026年上半年归母净利润同比增长45.22%。虽然体量不如前三家,但它在粘胶长丝这个集中度更高的细分赛道里拥有话语权,属于“小而专”的弹性品种。
风险:这不是一条没有颠簸的路
把逻辑讲清楚之后,必须把风险也摆在台面上。
第一,棉花的价格方向是最大的变量。粘胶短纤的替代需求,本质上建立在“棉花贵”的前提上。如果2027年全球棉花主产区天气恢复正常、USDA后续上调产量预期,棉粘价差可能迅速收窄,替代逻辑的强度会相应减弱。
第二,金光纤维的50万吨产能是一个“远期压制”。尽管项目进度存疑,但只要它还在规划表上,市场就会在给2028年之后的供给格局定价时保持一份谨慎。新增产能的投产时点和爬坡节奏,是跟踪粘胶短纤中期逻辑时必须持续验证的变量。
第三,粘胶短纤终究是一个与纺织服装终端需求挂钩的行业。如果全球纺服消费出现系统性走弱,纱线端的开工率下行会沿着产业链向上传导,高开工、低库存的格局就可能被打破。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论