 迁址公告
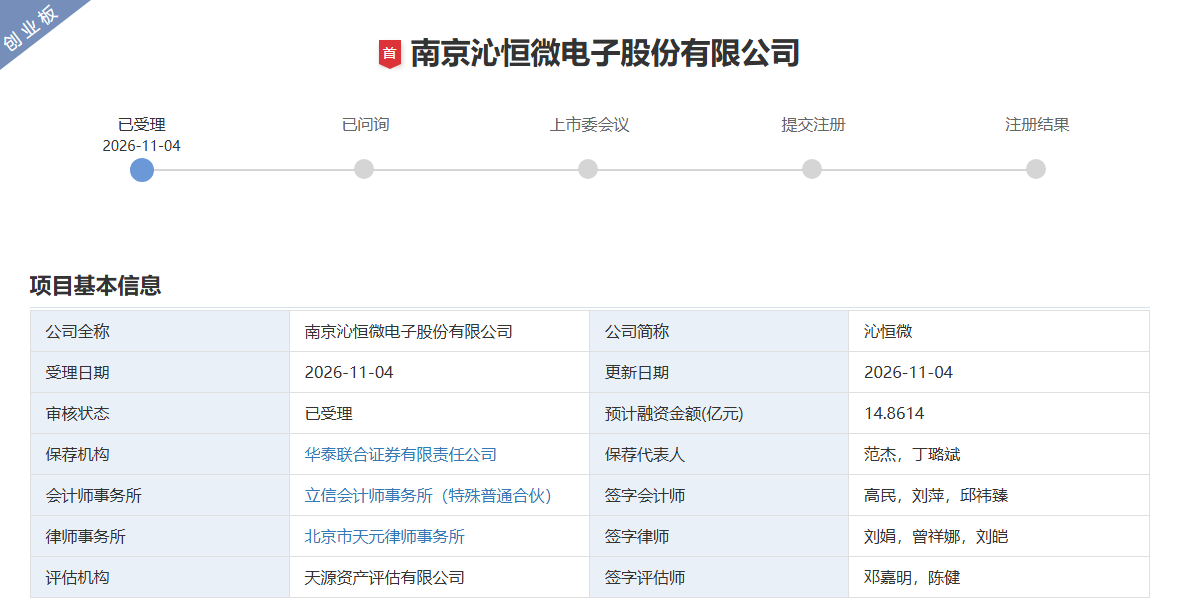
同壁财经讯,11 月 4 日,深交所披露审核进度公告,南京沁恒微电子股份有限公司创业板首次公开发行股票申请审核状态变更为已受理,公司正式踏入创业板 IPO 审核流程,保荐机构为华泰联合证券。
据同壁财经了解,沁恒微是一家 Fabless 模式集成电路设计企业,主营业务为接口芯片和互连型 MCU 芯片的研发、设计与销售,产品覆盖 USB、蓝牙、以太网接口芯片以及青稞 RISC-V 架构互连型 MCU,广泛应用于工业控制、物联组网、计算机及手机周边等领域,是国内 USB 桥接芯片最大国产供应商。公司走底层 IP 全栈自研路线,不依赖第三方处理器内核与关键接口 IP 授权,自研青稞 RISC-V 内核芯片报告期累计出货超三亿颗。
财务层面,2023 至 2025 年公司营业收入分别为 30761.07 万元、39679.53 万元、54664.11 万元,年均复合增速 33.31%;扣非归母净利润分别为 6289.09 万元、9724.30 万元、17290.42 万元,年均复合增速 65.81%;2026 年上半年实现营收 36093.24 万元,扣非归母净利润 13553.39 万元,营收、扣非净利润同比增速分别超 40%、70%,报告期主营业务毛利率维持在 57%‑62% 较高区间,盈利成长性突出。
根据申报招股书,沁恒微本次 IPO 拟公开发行不超过 2108.0729 万股新股,发行后总股本不超过 8432.2916 万股,拟募集资金总额 14.8614 亿元,全部投向四大研发产业化项目,分别为关键共性 IP 研发及应用平台建设项目、多协议聚合互连芯片研发及产业化项目、泛在智联网络芯片研发及产业化项目、青稞 RISC‑V 端侧智联 SoC 研发及产业化和生态建设项目。资金将重点用于高性能通信接口 IP、RISC‑V 处理器、NPU 协处理器技术攻关,推进 Type‑C 聚合芯片、有线无线网络芯片、端侧智联 SoC 产品落地,同时完善配套开发生态建设。
从业务逻辑看,本次登陆资本市场,将为沁恒微的底层根技术研发提供资金弹药,进一步巩固其全栈 IP 自研的差异化优势。当前万物互联、端侧 AI 渗透带动接口芯片、RISC‑V MCU 市场扩容,国内集成电路产业也持续推动 IP 强基与国产替代,但行业同时也面临技术迭代快、海外厂商竞争激烈、上游晶圆封测成本波动等现实挑战。公司过往依靠 IP 复用模式实现跨周期盈利,不过募投项目均属于研发类项目,技术突破、产品落地进度存在不确定性,研发投入存在无法短期兑现收益的风险。
招股书同时提示多项风险,包括技术迭代与自研失败风险、市场竞争加剧风险、知识产权纠纷、存货跌价、毛利率波动、核心人才流失、实控人股权高度集中等风险。公司实控人王春华合计控制公司 94.57% 股份,股权集中度较高,存在不当控制的潜在风险。此外报告期公司股份支付费用规模较大,会对各期利润形成一定影响。
整体来看,沁恒微是国内少有的同时掌握 USB、蓝牙、以太网多类接口 IP 外加 RISC‑V 处理器内核的芯片设计厂商,在国产接口芯片赛道已经实现规模化盈利和高速增长。若本次 IPO 顺利推进,募资落地后公司有望向高端通信接口、端侧智能算力产品延伸,打开新的成长天花板,但投资者仍需要理性看待芯片行业研发周期长、技术迭代快的固有行业属性,关注后续交易所问询回复以及技术产业化实际进展。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论