 迁址公告
周三美股盘后,美国芯片巨头高通发布喜忧参半的成绩单。
第四财季,公司业绩超出华尔街一致预期。
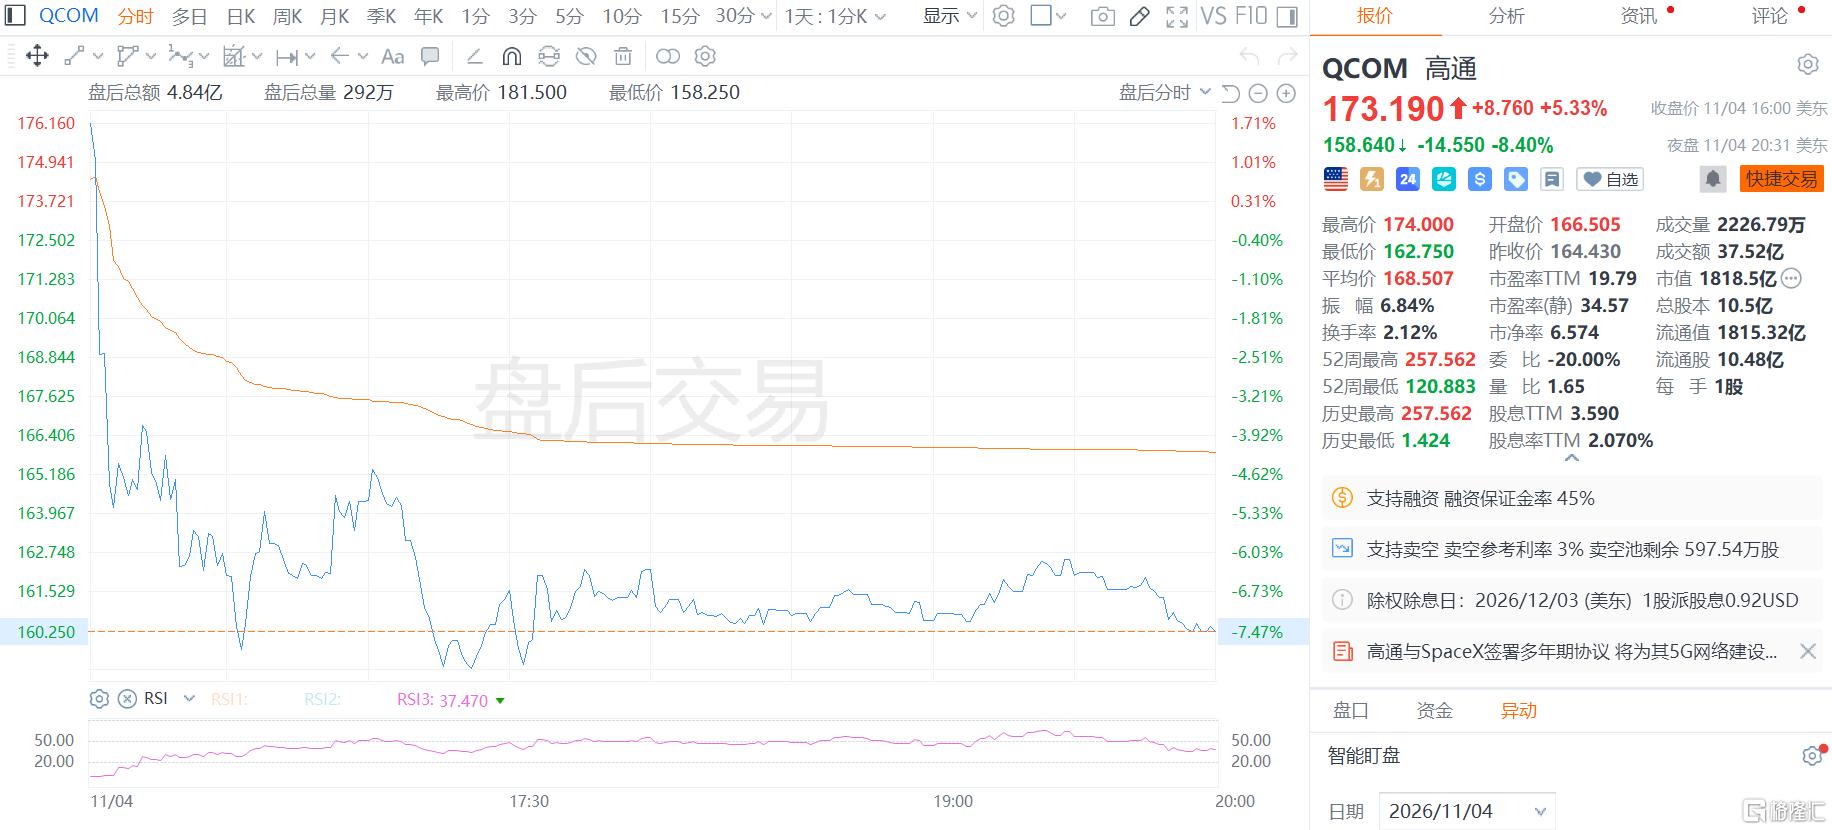
但由于内存短缺拖累手机芯片销售、指引疲弱,引发股价盘后狂泻。
截止发稿,大跌超8%,最新总市值1818.5亿美元。
业绩喜忧参半
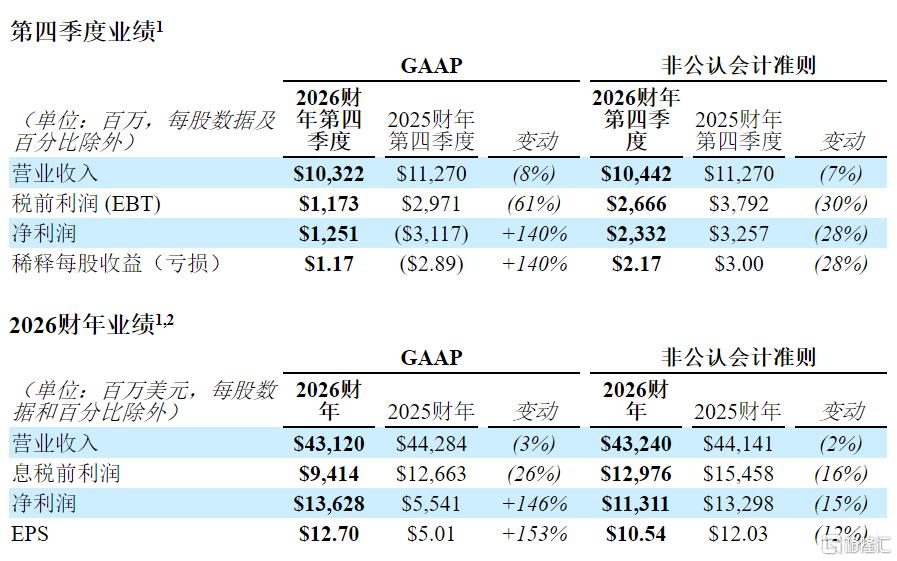
财报显示,公司2026财年第四季度GAAP营收103.22亿美元,同比下降8%;非GAAP营收为104.42亿美元,同比下降7%。
GAAP每股收益为1.17美元,非GAAP每股收益为2.17美元,同比下降28%。
2026财年,GAAP营收为431亿美元,同比下降3%。
GAAP每股收益为12.7美元,同比增长153%,得益于57亿美元的所得税收益。
Non-GAAP每股收益为10.54美元,同比下降12%。
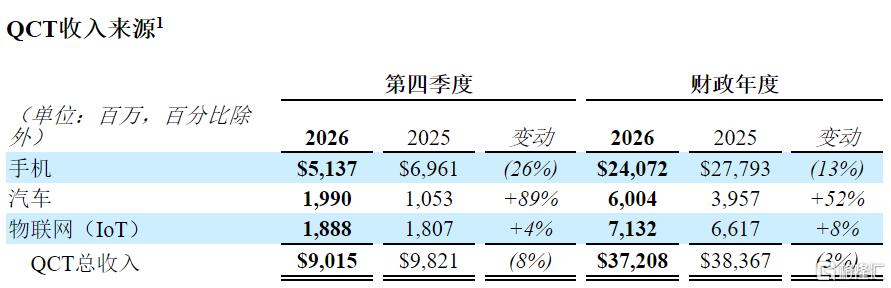
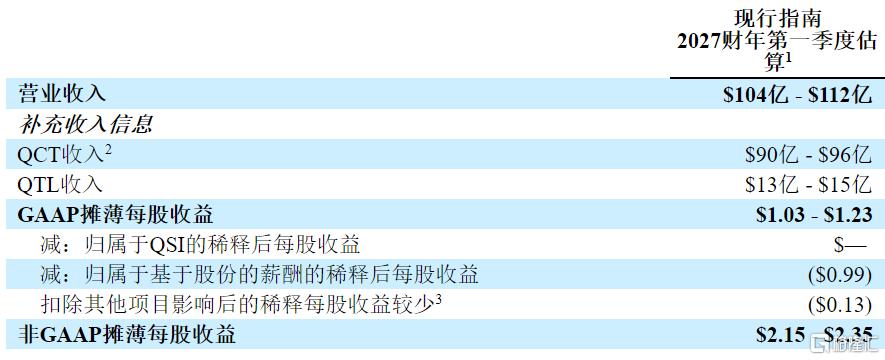
手机和汽车销售在内的QCT业务部门,第四季度营收同比下降8%,但达到90亿美元,超出华尔街预期。
不过细分来看,手机芯片业务疲软,汽车芯片业务成亮点。
手机芯片收入同比暴跌26%至51.37亿美元,低于市场预期。2026财年,收入下降13%至240.72亿美元,是拖累整体业绩的主要因素。
汽车芯片收入同比大涨89%至19.9亿美元,创下单季纪录。2026财年,汽车芯片收入达到60.04亿美元,较上一财年增长52%。
物联网(IoT)收入同比增长4%至18.88亿美元,略高于市场预期。
第四季度,高通的QTL业务线营收下降7%至13亿美元。
这家芯片巨头正全力以赴,加强其数据中心、汽车、边缘计算和个人电脑业务,以减少对智能手机芯片销售的依赖。
高通表示,公司与苹果、华为和传音控股续签了长期QTL许可协议,并宣布与亚马逊开展多代AI数据中心合作。
指引失色
真正让市场紧张的是指引。
高通预计,2027财年第一季度营收104亿至112亿美元,中值高于分析师平均预期的104.8亿美元。
但调整后每股收益指引为2.15至2.35美元,中值2.25美元,低于市场预期的2.32美元。
营收指引尚可,盈利指引却让人失望。
高通给出的解释是成本。晶圆制造、封装测试、存储芯片等半导体供应链成本普遍上涨,公司已在2026年9月启动产品提价,但完整的毛利率效益要等到2027财年下半年才能体现。
数据中心是下一个看点。
高通已与亚马逊达成多代产品合作,聚焦AI推理工作负载,涵盖定制芯片及光学互联方案,协议覆盖未来十年亚马逊最高600亿美元的潜在采购额。另一家全球超大规模云厂商的定制芯片也将在第一财季开始入账。
高通重申2027财年数据中心营收目标为50亿美元,并预计非手机业务收入全年同比增长超过60%。
尽管短期承压,高通管理层对转型节奏的表述相当明确。
公司首席执行官安蒙称,2027财年将是"非手机收入的拐点"——非手机业务收入预计同比增长60%以上,足以完全填补苹果产品收入的流失;2029财年非手机收入目标400亿美元。
“我们没有需求问题,有的是供给问题,如果我有更多供给,业绩可能会更好。”
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论