 迁址公告
海外收入同比增长638.1%,两大国际展会斩获数千万元订单,经销网络从中亚、挪威一路铺向欧洲腹地——云迹(2670.HK)正在加速“出海”敲开世界的大门。叠加公司仍在高速增长的HDOS和机器人外卖业务,成长前景可期。
而在资本市场,云迹同样迎来转局之机:管理层自愿延长禁售一年,股份一拆十并纳入港股通后,日均成交额放大近六倍,解禁压力有望被充分消化——低点或已探明,云迹站在了触底反弹的起点。
酒店业务稳健,跨场景复制加速落地推动公司持续高增
云迹的最稳固的基本盘,依然是酒店。
2026年前九个月,公司机器人累计覆盖酒店超过45,000家,日均同时在线机器人数量同比增长20%至25%,完成任务量同比增长25%至30%。在国内酒店业普遍“卷价格”的背景下,机器人已从“锦上添花”的新奇物,变成了酒店降本增效的标配。
此外,公司新推出的煮面机器人把住中服务延伸到了餐饮场景:中小型酒店请专职厨师成本高企,夜宵时段人手又紧,一台会煮面的机器人恰好补上这个缺口。单点突破,又一次拓宽了酒店场景的护城河。
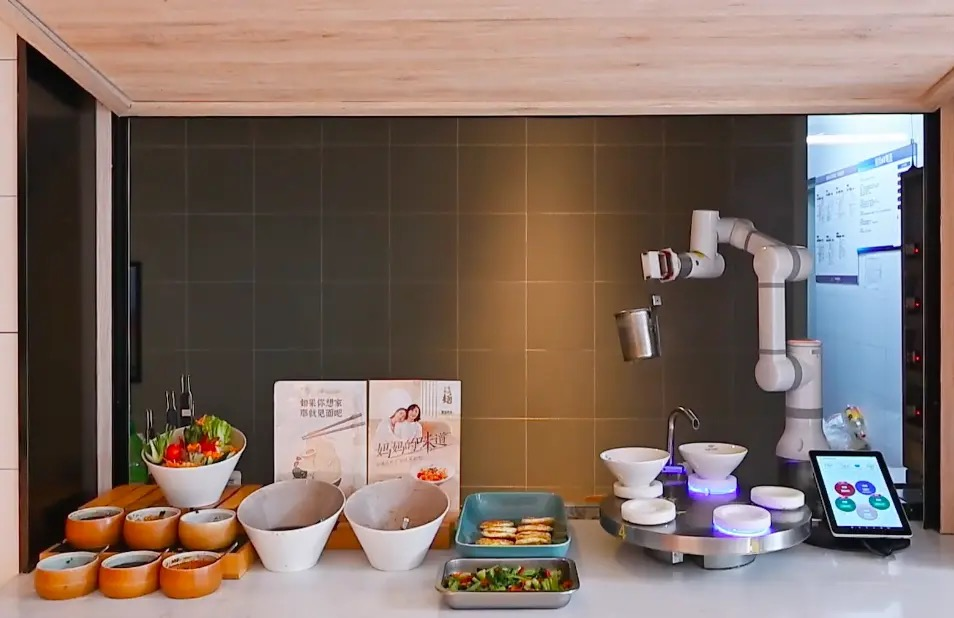
云迹煮面机器人
酒店场景之外,需要重点留意的是公司的跨场景复制速度。
截至9月底,公司酒店数字化操作系统HDOS的客户总数突破5,000家,同比增长约230%,其中付费客户增长约220%。10月,云迹宣布与淘宝闪购、美团两大头部外卖平台达成战略合作,将平台订单接入机器人配送网络。
数据显示,2026年中国外卖市场规模预计突破1.4万亿元,而外卖机器人尚处起步阶段,潜在替代空间达千亿级。作为刚需场景,外卖市场具有订单频率密集、复购率高的特点,而机器人外卖的日益成熟,将给公司带来稳定且持续的现金流。
长租公寓同样在提速:公寓场景日均订单最高约650单,服务覆盖约400家公寓物业;10月29日,云迹又与万科旗下长租公寓品牌泊寓达成战略合作。
生态伙伴方面,与野鸟合作的1,000台机器人订单已进入持续交付阶段,润翼项目的100台机器人开始在多家医院部署,与生态伙伴云蝶科技2000台UP机器人的订单合作已经签署,相关机器人拟于2027年交付。
2026年上半年,云迹的生态合作收入达9,049.6万元,占总收入的48.1%,首次超过酒店场景成为第一大收入来源——这表明公司正在走出舒适区,非酒店场景已经开始规模性落地。
酒店是现金牛和试验场,但不是云迹的天花板。支撑这一切的,是云迹的UP标准化底盘、基于底盘开发的上舱产品,以及全面铺开的履约网络。
云迹真正想做的是把商业模式从“卖硬件”改写成“卖AI服务和履约服务”,硬件公司的估值锚是出货量,但平台公司的估值锚是订阅和网络。
相比于机器人及功能套件业务,HDOS和智能体应用构成的AI数字化系统具有更高的毛利率水平以及更稳定的订阅化收入,这也是云迹区别于其他局限在卖硬件的机器人企业,能够形成差异化竞争优势的关键。
海外市场持续突破,有望成为云迹的下一个增长点
如果说跨场景复制回答的是“横向能扎多深”的商业护城河,海外拓展回答的则是“纵向能铺多宽”的渠道广度。海外市场,现在正在成为云迹的另一增长极。
2026年上半年云迹整体营收1.88亿元,同比增长71.6%,其中海外收入同比增长高达638.1%。尽管整体基数仍小,但这条从0到1、再从1到N的渠道完整路径已经走通。
10月以来,云迹携多款服务机器人产品及酒店智能化解决方案,亮相法国EquipHotel Paris 2026(欧洲酒店与餐饮业的旗舰展会)以及土耳其Clean Eurasia 2026清洁行业大展,完成了与10个经销商数千万元的订单签约。展会是最诚实的试金石——客户愿不愿意坐下来谈订单,比任何PPT都有说服力。
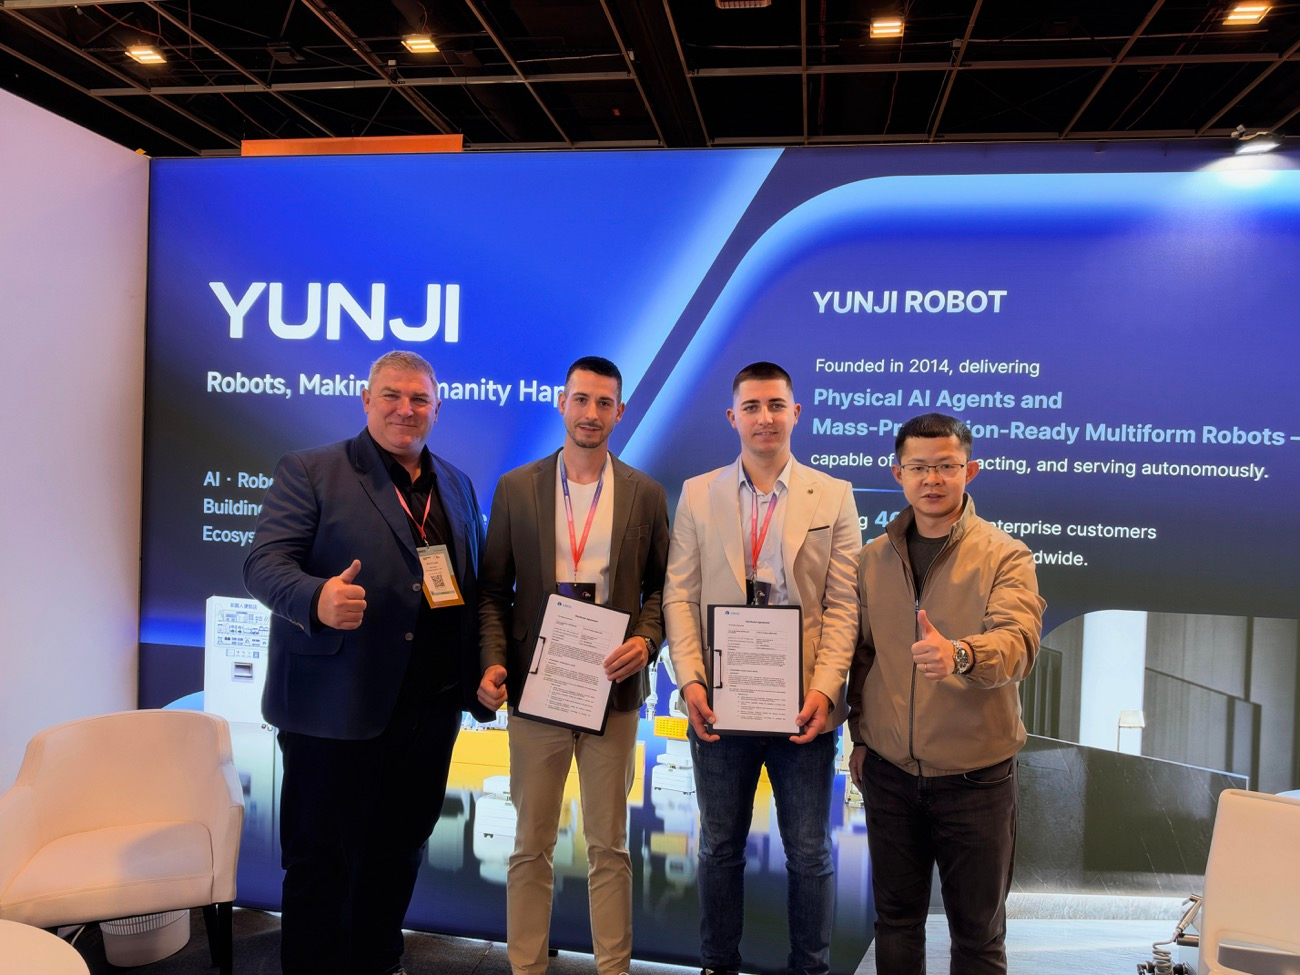
云迹科技与合作伙伴在巴黎 EquipHotel 展会现场
渠道打法上,云迹的出海路径也很“轻”:与当地经销商合作,用渠道换速度。目前公司已成功进入中亚及挪威市场,接下来还将与挪威、希腊、德国及法国的经销商签订机器人销售订单,继续扩大欧洲销售渠道。
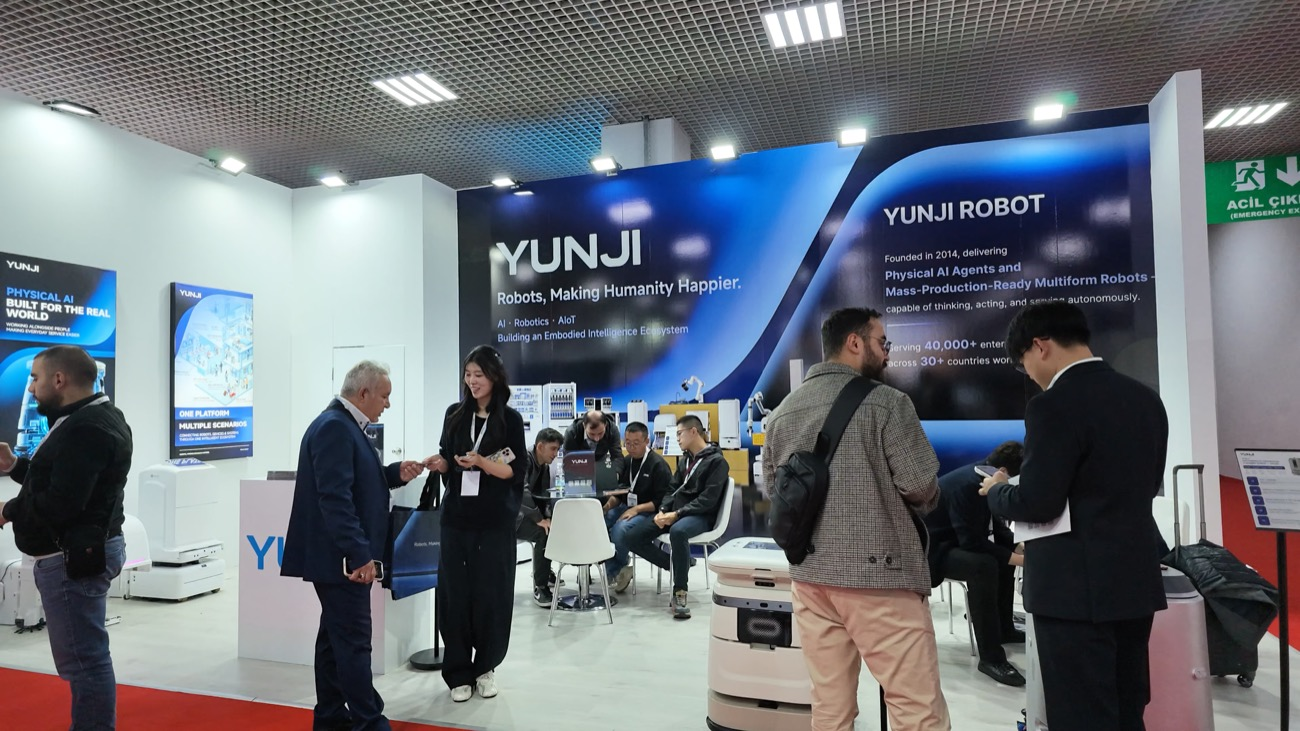
土耳其 Clean Eurasia 展会云迹科技展位
为什么海外业务潜力巨大?
第一,人力成本:欧洲、中东的服务业人力成本远高于国内,“机器换人”的经济账算得更快,客户的付费意愿也更强。
第二,标准化:国际连锁酒店的房型、动线、服务流程高度统一,是机器人最容易规模复制的土壤;一套方案打磨好,可以复制到几十个国家。
第三,渗透率:海外酒店服务机器人的渗透率仍处在早期,竞争格局远未定型。先进入者拿到的往往不只是份额,还有制定标准的机会。
云迹把在国内45,000多家酒店打磨成熟的产品、系统与运营经验整体输出,等于带着标准答案去答题,起步即是具有充分竞争力的成熟形态。而海外业务高定价、高毛利的特点,将进一步提升公司的盈利能力。
这一点在其他港股机器人公司中可以得到充分佐证:
优地机器人的业务全都在国内,2025年毛利率仅14%
卧安机器人业务基本聚焦海外,2025年毛利率约54%
越疆国内与海外占比各半,2025年毛利率约46%,海外毛利率明显高于国内
云迹2025年毛利率约37.6%,2026年上半年毛利率约35%,高于机器人行业平均水平。并且,这一数字还是在海外业务尚未起量,国内收入仍占绝大部分的情况下实现的。海外市场的放量,或将使其收入和盈利能力再提升一个台阶。
随着经销商网络逐城落子、订单持续兑现,海外业务有望在实现市场多元化的同时,也为利润率打开新的想象空间,成为与公司HDOS订阅、机器人外卖并列的又一个增长引擎。
管理层延长禁售、流动性改善消解解禁压力
2025年10月16日,云迹以18C规则登陆港交所主板,上市即遭疯抢:超过26万人参与公开认购,公开认购倍数高达5,657.2倍,国际配售认购倍数达18.62倍。2026年5月,公司股价(拆股前)最高见358.4港元,较IPO发行价一度上涨超过270%。
但下半年以来港股硬科技赛道集体回调,云迹也难以独善其身。除此之外,股份解禁也进一步对股价形成压制。由此,公司股价开启了一场大幅回撤。
在解禁压力最大的时点,管理层用真金白银般的“锁仓”承诺,向市场传递出对公司未来充满信心:10月16日公司公告,董事长、执行董事兼总裁支涛,执行董事兼首席执行官李全印,均自愿延长持股禁售承诺一年,两人涉及股份合计占已发行股份的10.6%。
而在流动性层面,9月23日公司完成股份“一拆十”,大幅降低投资门槛;10月8日起正式获纳入港股通,流动性大幅改善。
酒店基本盘稳固,HDOS与生态合作持续高增,海外市场迅速崛起;再加上管理层延长禁售的鲜明表态、港股通带来的流动性加持——基本面与资金面的积极因素,正在云迹身上形成共振。
对这家把机器人送进45,000家酒店、又把生意做到欧洲的公司来说,低潮期已过,向上拐点渐近——属于云迹的下一程,或许才刚刚开始。