
 迁址公告
 古东管家APP
 关于我们
近年来,全球半导体产业的竞争焦点持续迁移,重心从芯片设计能力转向制程工艺,随后先进封装也从配套环节上升为角逐核心。每一个阶段的产业热区,都曾经历从头部玩家专属战场到全行业厂商蜂拥进入的演变,现在,这一逻辑正在向更上游的材料环节悄然延伸。
增层膜是一个典型样本。该细分市场的全球参与者屈指可数,但其供给状态已足以影响AI芯片的交付节奏。东进DBF是上海东进(东进世美肯 (上海) 新材料有限公司)在这一赛道的核心产品布局,上海东进由翰博高新(301321.SZ)通过投资平台芯东进持有70%股权,定位为从显示材料向半导体材料延伸的实体平台。
增层膜:芯片与主板之间的“高速公路”
芯片封装涉及多个层级,芯片本身、封装基板、主板。芯片引脚间距以微米计,主板线路宽度以毫米计,两者之间需要一个转换层,即封装基板,增层膜则是FC-BGA封装基板制造中的核心绝缘材料。
按行业内的通行理解,芯片与主板可比作相邻的两座“城市”,增层膜就是连接两者的高速公路。其特殊性在于,增层膜本身就是精密线路的载体,每积压一层,即在上面构建一层铜线路,再通过激光钻孔实现层间互连,芯片复杂度越高,所需积压层数越多。传统PC芯片载板通常为4至6层,高端AI芯片载板已做到18层以上,每一层均为增层膜加铜线路的组合,层数增加便意味着材料用量同步上升。
增层膜同时承担三个功能:提供层间绝缘以防止高频信号串扰;作为微孔加工和铜线路的支撑介质,承受激光钻孔、电镀、蚀刻等工艺操作;热膨胀系数需与硅晶圆和基板材料匹配,避免封装完成后因热应力产生翘曲或开裂。三者同时满足,对材料配方和制造工艺的精度控制要求极高,介电性能偏差影响信号传输质量,膨胀系数偏差导致大尺寸封装翘曲,涂布均匀性不足则直接拉低产线良率。
据国金证券报告分析,增层膜在载板BOM成本中的占比约30%,在载板材料构成中并非最高,其战略意义不在本身的成本,而在替代成本。一款增层膜一旦通过验证并写入载板厂产线参数,后续的激光钻孔能量设定、电镀时间窗口、蚀刻化学配比等工序均围绕该材料的特性进行适配,更换供应商意味着重新执行完整的工艺验证流程,载板厂的切换意愿因此较低。
市场快速膨胀,供给压力加速国产化进程
当下,增层膜市场规模仍然有限,但增速显著。该品类当前的全球市场代名词为ABF膜,由日本味之素公司定义并主导。QYResearch数据显示,2025年全球ABF增层膜市场销售额约5.14亿美元,预计2032年达到10.69亿美元,复合增长率约10.9%。更关键的变量在下游,ABF载板市场规模2025年约57.15亿美元,预计2032年达到119.31亿美元。
值得注意的是近年来ABF细分市场的供需结构性变化,在产品尺寸方面,传统PC芯片载板大小约50平方厘米,AI算力芯片载板则可超过300平方厘米;层数方面,PC芯片载板通常使用4至6层,而AI芯片载板则普遍需求8至16层,下一代平台已有向18层以上推进的趋势。单颗芯片对增层膜的使用量从PC时代至AI时代或许会产生的数倍至数十倍以上的增长,这一倍数效应预示着增层膜品类将逐渐从封装辅材转变为算力基础设施的关键材料环节。
然而需求端快速上升的同时,供给端的成熟路径则几乎陷入增长停滞。全球增层膜市场长期由味之素主导,华福证券8月研报显示其份额超过95%,财通证券研报指出,部分味之素产能已被预定至2027年,交期超过6个月。8月份,味之素还正式通知了中国大陆客户,因产能不足,ABF膜供货将面临削减30%,味之素计划到2030年投资至少250亿日元,将ABF膜产能提升约50%,但新工厂2028年动工、2032年投产,意味着未来若干年全球有效产能增量有限,高盛预测,2028年,全球ABF载板供需缺口将扩大至42%。供需裂缝短期内不会自然弥合,国内载板厂和芯片设计公司面临的问题是国产替代的紧迫性空前提高。
东进DBF的差异化路径
东进DBF(Dongjin Build-up Film)在DIC 2026展会上公开亮相。从公开展示的内容看,DBF配方体系围绕增层膜的核心性能构建,由四类主要化学品成分组成:双酚A与DCPD型环氧树脂提供基体强度和高玻璃化转变温度;表面改性二氧化硅填料控制热膨胀系数;酸酐和酯类固化剂优化介电性能;表面活性剂保障涂布均匀性和流平性。
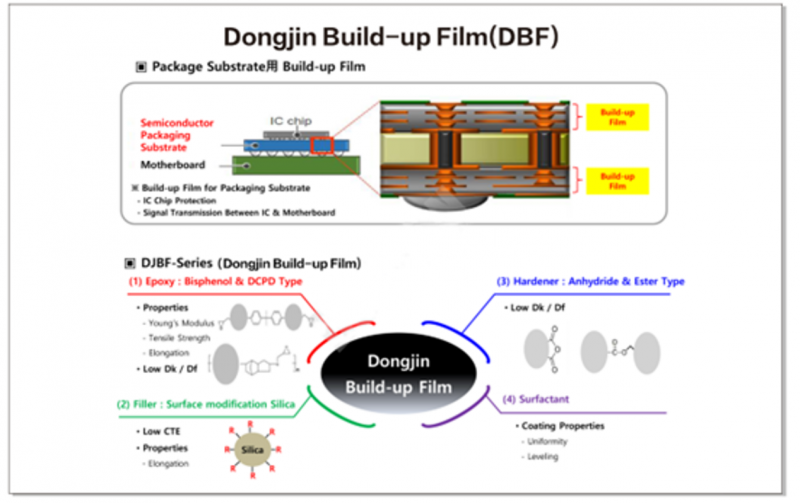
产品信息显示,东进DBF已围绕不同应用场景形成产品系列化布局,涵盖基础型、低介电常数型和低膨胀系数型三类方向。产品结构的划分与载板行业当前的技术趋势步调一致,针对AI芯片对信号传输速率和封装尺寸的要求同时提升,基础型产品面向通用载板场景,低介电常数型适配高速信号传输需求,低膨胀系数型则针对大尺寸封装中翘曲控制的痛点设计。
国内增层膜整体国产化率不足5%,有能力布局此赛道的多数企业正处于产品研发验证阶段。中投顾问的梳理显示,国内有实质进展的企业多选择绕开味之素专利壁垒,走差异化配方路线,其共性是材料性能与味之素产品存在代差,但正积极通过下游载板厂验证逐步建立供应能力。
东进DBF的差异化因素在于技术竞争力。上海东进的能力基础建立在其股东方韩国东进世美肯在电子材料领域近六十年的积累之上,增层膜的配方开发本质上是树脂材料体系的精密调配,在韩国本土,东进世美肯围绕增层膜的树脂配方和工艺路线已有丰富实践经验,这套技术能力通过合资平台向上海东进转移,使DBF产品的起步得以直接依托于成熟研发体系。与此同时,上海东进承接了韩国东进在华原有产线和客户关系,韩国东进在华业务已运营多年,既有的市场信任和供应链资源,为后续验证导入降低了门槛。
增层膜验证周期通常以年为单位,国金证券对国产ABF膜环节的判断是“静待重要突破”,华福证券提出未来2至3年是国产ABF膜技术突破、产能释放、客户认证的关键窗口期。对上海东进而言,DBF产品代表着半导体材料领域一个前沿且卡位意义明确的方向,在需求端受AI算力驱动持续放量的周期内,验证进展与导入节奏将决定其在细分赛道竞争格局中的实际位置。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论