
 迁址公告
 古东管家APP
 关于我们
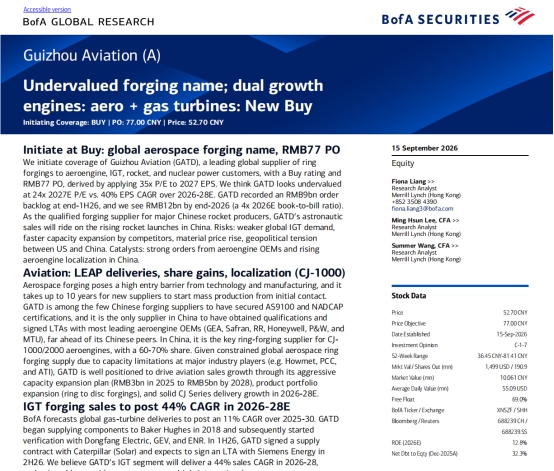
9月15日,美银证券发布对航宇科技(688239)的首次覆盖研究报告,给予公司 “买入” 评级,目标价 77 元人民币。此前杰富瑞亦出具专项研报看好公司中长期成长,两家外资投行相继输出研究观点,公司外资市场关注度持续抬升。
美银证券研报显示,航宇科技是面向航空发动机、工业燃气轮机、火箭、核电领域的全球环形锻件核心供应商。其判断公司估值具备吸引力,对应 2027 年预期市盈率仅 24 倍,而 2026‑2028 年每股收益复合增速预计可达 40%,伴随高附加值订单占比提升,产品结构优化有望带动盈利水平改善。截至 2026 年上半年末,公司在手订单 90 亿元,美银预计 2026 年末公司在手订单将达到 120 亿元,2026 年预期订单出货比达 4 倍。作为国内主要火箭制造企业的合格锻件供应商,公司航天板块业务有望伴随国内火箭发射频次提升实现增长。
报告进一步指出,航空锻造行业具备很高技术与制造壁垒,新供应商从初步接洽到实现量产最长需要 10 年。航宇科技是国内少数取得 AS9100、NADCAP 认证的锻造企业,同时也是国内唯一同时取得 GE 航空、赛峰、罗罗、霍尼韦尔、普惠、MTU 等多家头部航发主机厂资质并签订长期供货协议(LTA)的本土企业。同时,公司还为 CJ‑1000/2000 航发核心环锻件供应商。受豪梅特、PCC、ATI 等海外龙头产能制约,全球航空环锻件供给紧张;公司依托产能扩张规划、产品从环锻件向盘锻件延伸,叠加 2026‑2028 年 CJ 系列发动机交付稳步放量,航空业务收入具备明确增长空间。
在工业燃气轮机赛道,美银证券预测 2025-2030 年全球燃气轮机交付量复合增速 11%,航宇科技该板块 2026-2028 年营收复合增速有望达到 44%,主要得益于以贝克休斯为代表的多家国际客户订单的快速释放。
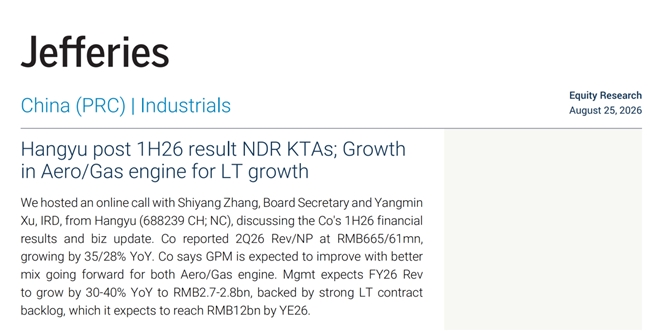
就在 8 月下旬,航宇科技迎来百家内外资机构集中调研,摩根士丹利基金、霸菱、Point72、高盛资管等头部外资机构参与交流,外资投行杰富瑞于 8 月 25 日发布公司研报,看好公司全球化业务逻辑。并指出,全球航空锻造产能紧张背景下,海外头部厂商产能受限,订单持续向具备资质、可扩产的亚洲供应商转移,航宇科技是供应链重构的核心受益标的。2026 年上半年公司境外营收 6.45 亿元,同比增长 57.89%,海外收入占总营收比重提升至 53.92%,国际化成果持续兑现。
业内分析认为,过往海外投行对A股高端航空制造标的覆盖偏少,美银本次首次覆盖叠加杰富瑞前期看多报告,反映海外投资者重新审视国内 “两机” 锻造龙头的全球竞争价值。依托航空发动机与工业燃气轮机两大核心主业,一方面把握全球民航供应链转移机遇,另一方面深度参与国产商发国产化进程,公司“两机”主业的成长逻辑逐步获得外资认可。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论