
 迁址公告
 古东管家APP
 关于我们
文:向善财经
今年上半年,宠物食品赛道迎来一波强势的“跨界”玩家。
这些玩家覆盖了多个领域。

茅台启动酒糟转化昆虫蛋白项目布局宠粮;温氏斥资控股青岛双安,依托农牧供应链正式切入赛道;双汇领投中誉宠食,主打鲜肉冻干产品;网易则发挥流量与用户数据优势,推出高性价比定制宠粮,上线仅三个月就跻身主流电商品类销量前十。
海外方面,正大集团旗下三大宠物食品品牌正式宣布布局中国市场,大批欧美中端品牌、日韩品牌也加速入华,铺设官方渠道、拓展线下市场。
可要知道,就在不久前,宠物食品还被业内普遍视作消费行业少有的蓝海,玩家各自跑马圈地,竞争预期并不如现在呈现这般激烈,大伙也都在快速增长。
那问题来了,既然宠物行业的增长逻辑在过去五六年一直都非常清晰,为什么早几年没有这么多企业井喷式地进入这个市场?
商业决策背后自然有长期战略考量,企业跨界绝非一时兴起。
但很多时候,真正让管理者下定决心的往往是“近因效应”。因为比起远期的行业天花板,眼前的变化更能让决策者看到确定性机会。
而上半年恰恰是宠物食品老玩家的“多事之秋”,新玩家们大抵是从老玩家的动荡里,嗅到了一些切入的缺口。
//新玩家的入场券,还是老玩家们给的?
宠物食品这种产品型企业,最重要的资产是“品牌认知”。
而从去年下半年开始,宠物食品行业最大的变量,却跟对品牌危害最大的“食品安全”这四个字息息相关。
事情要从2025年下半年说起。当时陆续有养宠人在社交平台分享:自家猫咪在吃了头部品牌上海依蕴,乖宝宠物的几款热门国产猫粮后,出现后肢无力、走路不稳,甚至瘫痪的运动障碍症状。
相似病例在社群里越聚越多。据多家权威媒体综合报道,有维权社群对一千余例样本做过统计,截至2025年10月末,在确诊瘫痪且能追溯喂食记录的猫中,65.58%长期食用伯纳天纯(上海依蕴旗下高端品牌),24.6%食用弗列加特(乖宝宠物旗下高端线),由乖宝代工的山姆MM猫粮也被点名。
2026年7月,相关话题集中登上小红书、抖音热榜,舆情全面爆发。
直到今天,尽管没有明确的证据表明,致瘫完全是由品牌的食品安全问题导致的,但没有权威第三方的最终定论,这件事在部分消费者的心目中还是一桩悬案。
除了头部的企业,行业内的其他企业,也出现了类似的食品安全问题。
今年5月和6月,益和鲜时与K9 Natural(乖宝宠物投资)、万物一口猫条都出现了产品中检出三聚氰胺的现象。尽管事后送检结果表明,含量不高且其他批次没有问题,但对消费者来说,还是有可能作为购买决策依据。
在出口方面,对食品安全要求更为严苛的欧洲,也是如此。希腊在三月通报中国出口的宠物食品不合格,确认因产品检测出沙门氏菌超标;俄罗斯则在六月份对中国多家宠物食品企业实行了临时进口禁令,违规原因为“毒性”。
要知道,宠物食品的安全容错率,其实比人用食品还要低得多。原因不难理解,宠物不会说话,一旦出现健康问题,养宠人只能靠观察和猜测判断原因。
这种天然的信息差,决定了养宠人对宠物食品的信任,本质上是一种“托付式信任”,要求企业尽量0出错。
也正因为如此,一旦出现安全相关的负面舆情,品牌受到的打击往往是长尾的。
比如前些年风头正盛的品牌GO,被曝出个别批次黄曲霉毒素超标,尽管品牌第一时间启动了召回,也发布了第三方检测报告表明自己的产品没有问题,但后续的市场销量直接腰斩。
这让原本稳居进口粮第一梯队的GO,在国内再也没能缓过来。
更不用提当年乳制品行业的三聚氰胺事件,让整个国产奶粉行业整个垮掉,给了外资品牌长达近十年的黄金窗口期,后来的国产品牌用了十几年的时间,才重新和消费者建立了信任关系。
说白了,安全危机对当事品牌是沉重打击,但对场外的旁观者来说,可能就是难得的机会。
就像当年三聚氰胺事件之后,飞鹤等国产奶粉品牌靠着“安全、透明”的定位逆势崛起,只要提前埋伏好,总能在行业动荡时分走一杯羹。
说到这里,就出现了一个问题。
同样是食品安全事件,为什么在乳制品行业,往往是头部企业越来越强,新玩家很难进入;但在宠物食品行业,老玩家出了舆情,反而吸引了一堆跨行业巨头进来分蛋糕?
核心在于两个行业的护城河逻辑完全不同。
乳制品行业的壁垒,是上游的奶源资源和下游的规模效应。优质牧场本身就是稀缺资源,早就被头部企业瓜分完毕;同时乳制品对生产技术、品控体系的要求极高,产能规模越大,成本控制能力就越强。
在强马太效应的加持下,头部企业的优势会越滚越大,其他行业的玩家想要跨界进来,几乎是不可能的事。
换句话说,规模和技术这两道护城河,让有先发优势的企业,能在日常经营中不断巩固自己的壁垒,哪怕遇到行业危机,最终也是小玩家出清,头部反而更集中。
但宠物食品行业,完全不是这个逻辑。
中国本身就是农牧业大国,鸡肉、鸭肉、牛肉、鱼肉这些宠物食品的核心原料,供应链极其成熟,采购成本透明;国内的宠物食品代工厂体系也已经非常完善,从配方研发到生产加工再到包装出货,一站式就能搞定。
换句话说,宠物食品的生产端门槛其实并不高,甚至只要你有品牌、有渠道,找代工厂贴牌就能快速起盘,既不需要自己建养殖基地,也不需要投入巨额资金搭建生产线。
这也就决定了,宠物食品行业的核心壁垒不是生产,也不是技术,而是品牌心智。
而这也是这次舆情最值得玩味的地方,从事件发酵到现在,除了在舆情大规模发酵后的声明,涉事品牌始终没有拿出足够有说服力的、主动的危机公关动作,更多时候是在被动应对舆论。
就拿乖宝宠物来说,直到上市公司的投资者交流会上,有投资者主动提问:“弗列加特及麦富迪相关产品导致猫咪瘫痪事件是否属实?公司如何进行补救?”
乖宝宠物方面才公开回应,表示自己的产品完全没有问题,还拿出了《犬猫运动功能障碍诊疗指南》作为专业背书。
而上海依蕴暂时还没有新的声音。
当然,这不是说冷处理的方式不对,但品牌毕竟是企业最重要的资产,对企业来说,消费者等待的过程,大概率也是品牌好感不断流失的过程。
所以,消费品牌中真正优秀的危机公关,是主动出击。
比如主动下架相关批次产品接受第三方检测,比如公开全链条的质检报告和原料溯源信息,比如联合农业院校、宠物医疗机构开展流行病学调查,比如对出现健康问题的宠物主动承担医疗费用、跟进后续康复情况。
哪怕最后查出来产品本身确实没问题,这些主动的动作,在舆情尚未定论期间也能让用户感受到品牌的责任感,反而能加固用户信任。
但很遗憾,我们看到的更多是被动的澄清、克制的回应。
这种应对方式,本质上是对品牌信任建设的重视程度不够,也侧面反映出很多国产品牌虽然规模做上去了,但品牌危机管理的能力还有进步的空间。
从这个角度说,或许不是巨头突然看上了宠物行业,而是老玩家在震荡期,给有能力,有资金规模化生产的巨头们递了一把开门的钥匙。
//强敌围猎,老玩家要展开“红海行动”
客观来说,除了像茅台这样有得天独厚壁垒的产品型企业,大家都要面对竞争。
2025年中国宠物食品市场CR3约21%、CR10仅33%左右,CR10以外的长尾品牌合计占据近七成市场份额。而集中度低,就意味着行业还远没有到定局的时候,竞争也会随之加剧。
当然竞争并不可怕,关键是,面对来势汹汹的跨界巨头和海外品牌,以乖宝宠物为代表的国产老玩家,该怎么守住然后扩大自己的地盘?这个行业的未来,又会演化成什么样子?
段永平说:“差异化指的是产品能满足用户的某个或某些别人满足不了的需求。能够长期维持的差异化就是护城河。没有差异化产品的商业模式基本不是好的商业模式。没有差异化,最后就是价格战。”
产品型企业,最大的陷阱是同质化,差异化则是破局的手段。
基于此,老玩家们想要防御巨头的进攻,至少有四个方向可以深耕。
一:“主动透明”建设品牌,夯实品牌信任
经历过这一波舆情之后,“信任”会成为宠物食品行业最稀缺的资源。
而长尾的品牌、外资品牌,靠私域也好,线上推流也罢,说到底多数都是代工。所以他们的问题在于,代工厂是个“黑箱”。
而像乖宝这样的玩家有自己的工厂,有成熟的品控体系,完全可以把这些东西主动亮出来。
当然,很多人觉得,做透明化会增加成本,还可能暴露商业机密。
但实际上,透明化是最高效的品牌建设。
就像去年的外卖大战,京东先打出了给骑手交社保的牌,本质上也是对行业过去的“黑箱”进行了透明化的处理。最后既促进了行业的进步,还通过舆情的发酵,在运力的争夺中,在当时拿到了先机。
所以,老玩家如果能把“专业+透明”打透,反而能建立起比巨头更深的用户信任。
二:用研发筑起产品护城河
不得不承认,目前很多国产宠粮品牌,包括头部企业,研发投入都不算高。
天眼查APP显示,乖宝宠物研发费用绝对额虽然在过去几年持续增长,但研发费用率自2023年起逐年下降,2026年上半年更是出现了绝对额的同比下滑。
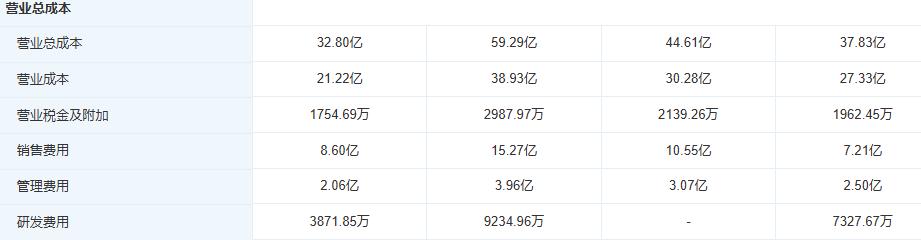
而且,研发费用占营收的比例也远低于海外成熟品牌。
反映在产品端,就是同质化严重:你做无谷鸡肉粮,我也做;你加冻干,我也加;你主打高肉含量,我标的比你还高。最后比来比去,压力全在营销费用上体现出来。
中国宠物市场发展到今天,很多基础的需求其实都被满足了,机会在细分的需求。
就像最近的小米汽车,在千篇一律的方盒子里面,突然整个带扩展顶的车出来,他不爆谁爆;还有老生常谈的乳制品行业,对老年人,蛋白过敏人群需求的满足也是重要的增量。
对老玩家来说,有多年的生产经验和用户数据积累,研发投入短期看是成本,长期看,就是品牌最硬的底气。
三:深耕线下渠道,建立渠道壁垒
过去几年,国产宠粮品牌的崛起,很大程度上踩中了线上流量的红利。
这跟化妆品行业一样,抖音、小红书种草,直播带货起量,只要内容做得好、投流跟得上,一个新品牌很快就能做到月销千万。
但线上流量的问题是,它是流动的、竞争激烈的。
今天你投流卖得好,明天新玩家砸更多钱,流量就跑了,用户也跟着走了。
跨界巨头里,像网易这样的互联网玩家,本身就有电商平台和流量优势,线上是它们的主场。如果老玩家还跟着在线上拼流量、打价格战,相当于用自己的短板碰别人的长板,很难占到便宜。
但线下渠道不一样。
宠物垂直的线下渠道,是需要时间和精力深耕的,且还能完成专业背书和情感链接。
比如宠物医院,医生的推荐比任何线上广告都管用,转化率非常高。而且线下可以做试吃、做养宠知识讲座、给宠物做简单的体检,这些都是线上做不到的服务体验,很容易建立用户信任。
跨界巨头比如双汇、温氏,它们的渠道优势在传统商超、在自己的原有渠道,但宠物垂直的线下渠道,是它们的空白地带。
老玩家如果能把线下渠道做深做透,建立起稳固的渠道壁垒,就相当于给自己留了一块压舱石。哪怕线上流量再卷,线下的基本盘也稳如泰山。
四:“生态延伸”,提升用户转化效率
宠粮是宠物消费的入口,是高频刚需产品,但如果只卖主粮,形成规模的企业的转换成本就有点被浪费了。
如果围绕宠物的全生命周期,从卖产品延伸到卖服务,构建起完整的宠物生态,用户的粘性就会大大提升,甚至形成路径依赖。
比如小米,就是靠手机这个入口,连接起智能家居、穿戴设备、家电等一系列产品,形成了产品间的互相托举。
反之,像飞鹤这样曾经只有单一的奶粉产品线的企业,到行业整体出现增长瓶颈的时候,日子过的就相对艰难了不少。
宠粮品牌也可以走这个思路:以主粮为入口,围绕宠物的全生命周期需求,延伸产品和服务,让用户越来越离不开你。
当然,从目前的数据上看,宠物消费绝大多数还集中在食品这一块,但是从时间的变化来看,随着宠物主收入的上升,宠物主消费品类多样化是必然的。
总的来说,巨头围猎未必是坏事。
因为一个健康的行业,从来不怕竞争。真正的好品牌,也从来都是在竞争里长出来的。我们见过太多赛道,在野蛮生长时热闹非凡,在洗牌升级后才真正诞生出能穿越周期的国民品牌。
乳制品如此,家电如此,化妆品如此,宠物食品,也会如此。
写在最后:
未来的中国宠物市场,一定不会是跨界玩家轻易收割的赛场,也不会是老玩家固步自封的温床。
它会属于那些真正尊重宠物生命、重视产品品质、珍视用户信任的企业。
愿所有深耕于此的玩家,都能在这一轮竞争中守住初心、打磨内功,既守好猫狗的饭碗,也守住行业的良心,共同推动行业走向更规范、更透明、更有温度的长远未来。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论