
 迁址公告
 古东管家APP
 关于我们
10月以来,物理AI板块催化密集。英伟达柏林GTC大会上,黄仁勋明确将物理AI定位为人工智能的下一波浪潮,并全面扩容Isaac开源机器人平台;同期,宇树科技主办的2026世界物理AI大会暨合作伙伴生态大会上,产业链上下游集中展示了本地化最新落地成果。受多重消息带动,10月26日A股人形机器人板块集体走强,宇树科技为首机器人龙头公司盘中大涨,资金对“落地”二字的追捧可见一斑。
东吴证券近期发布的物理AI行业深度报告指出,行业已走完0到1的概念发酵期,正处于1到10规模化落地的关键拐点。对应到二级市场,定价逻辑已悄然切换:整机发布、参数堆叠这类“PPT式亮点”越来越难撬动估值,资金更看重三个维度——是否拥有真实落地场景、能否拿到持续订单、装机规模是否可复制。
据Grand View Research测算,全球物理AI市场规模将从2025年的约128亿美元增长至2030年的约872亿美元,年复合增速超46%。其中科研教育及商业消费、智能仓储、智能驾驶及Robotaxi、智能制造,正是当前商业化进展最快、也最具代表性的四大落地场景,并各自跑出了龙头。
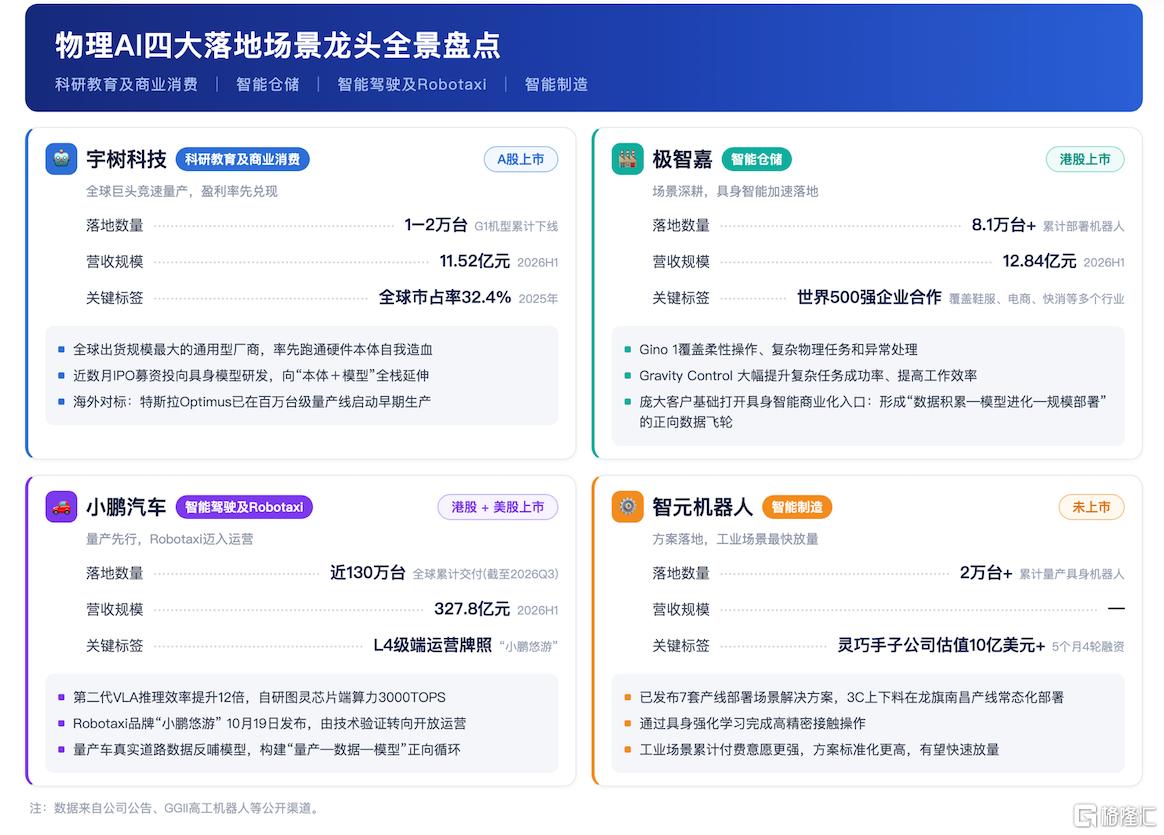
一、科研教育及商业消费:宇树科技,全球人形龙头量产先行、盈利兑现
从物理AI的落地场景看,科研教育及商业消费是通用人形机器人最先打开需求、也最先形成规模出货的方向,宇树科技正是这一场景的全球领跑者。据招股书披露,2025年1-9月公司人形机器人实现营收5.95亿元,占当期营收的51.53%,首次超过四足成为第一大收入来源;其中73.6%来自科研教育客户,17.39%来自商业消费场景。GGII高工机器人数据显示,2025年宇树全球人形机器人市占率达32.4%,G1单款机型累计下线量达1—2万台,出货规模稳居全球第一梯队。可以说,在“让机器人先走进实验室、再走向舞台与商业现场”这条路径上,宇树远远走在了前头。
更关键的是,在全行业普遍依赖融资输血的阶段,宇树率先跑通了硬件本体的自我造血。据公司中期财报,2026年上半年实现营收11.52亿元,归母净利润2.74亿元,同比扭亏为盈,扣非净利润2.44亿元。公司已于8月19日登陆科创板,截至10月26日收盘报672元/股,总市值约2718亿元,滚动市盈率约465倍。需要正视的是,高估值已包含强烈的成长预期,而科研教育采购的持续性,以及其能够向工业与家庭场景的延伸仍待验证,但公司近半数募资投向具身模型研发,正从纯硬件厂商向“本体+模型”的全栈物理AI企业延伸。
二、智能仓储:极智嘉,把通用人形落进仓库,具身商业化已被验证
仓储物流是当前物理AI商业化兑现节奏最快、落地确定性较强的ToB赛道之一。成熟的自动化仓储体系为物理AI与具身智能提供了现成的场景底座与客户基础,也使其成为较易规模化复制的落地场景。
极智嘉是物理AI落地智能仓储场景的代表企业。其通用人形机器人能够胜任拣货、搬箱、打包、巡检等多任务,覆盖仓内柔性操作、复杂物理任务和异常处理,是实现全流程无人仓的关键支撑。极智嘉的 Gravity Control可通过自然语言指令现场实时纠偏、无需重训,使分布外(OOD)长尾任务成功率由17.5%提升至87.5%。基于领先的模型能力和仓储场景经验,极智嘉具身智能已获得多家世界 500 强企业认可并合作,项目覆盖欧美、亚太多个区域。
头部企业的选择即是最强的技术与商业背书,标杆效应将大幅降低后续客户的决策门槛,而这些国际型企业遍布全球的业务网络,更是天然的“全球复制”扩张通道,为极智嘉具身智能业务锚定了高起点。
现有客户和仓储场景已经为具身智能打开了商业化人口,极智嘉的具身产品可快速复制进入不同地区和行业的应用场景。同时,海量真实场景的交互数据持续回流,形成“数据积累—模型进化—规模部署”的正向数据飞轮。
根据公司规划,未来三年具身智能产品累计出货量目标超过1万台,应用场景从仓储延伸至生产制造、零售等行业。
三、智能驾驶及Robotaxi:小鹏汽车,量产数据打底、L4迈入开放运营
智能驾驶及Robotaxi是物理AI数据密度较高且闭环要求最严的落地场景,小鹏汽车则是国内最早将VLA视觉语言动作大模型量产上车的整车厂商。据公开资料2026款车型搭载的第二代VLA物理世界模型,推理效率较上一代提升约12倍,一套模型贯通L2至L4;配合自研图灵AI芯片,车端有效算力最高达3000TOPS,具备完整的物理世界感知、推理与执行能力。
该公司场景落地的标志性一步发生在10月:10月19日,小鹏正式发布Robotaxi品牌“小鹏悠游”,基于旗舰车型GX打造、搭载4颗自研图灵芯片,是中国首款全栈自研、前装量产的Robotaxi;10月26日,公司获批广州市智能网联汽车应用示范运营资格,可在广州全域开展L4级Robotaxi示范运营,完成了从技术验证到面向用户开放、再到商业模式验证的关键跨越。而小鹏真正的壁垒在于量产数据规模,2026年第三季度交付11.84万辆,全球累计交付已近130万台,海量量产车每天产生的真实道路数据持续反哺模型,形成“量产交付—数据回流—模型升级”的正向循环。基本面上,2026年上半年公司营收327.8亿元、毛利率20.6%,盈利质量仍在改善途中。
在资本市场看来,百万级量产车构成的分布式数据网络,正是其他场景难以比拟的物理AI护城河。
四、智能制造:智元机器人,产线方案落地、工业场景快速放量
智能制造是物理AI中长期空间最大、替代人工最直接的To B场景之一,其中3C电子、汽车制造的柔性作业需求旺盛,而智元机器人是这一方向的核心玩家。据悉,公司量产爬坡迅猛,第20000台的通用具身机器人已正式量产下线。与此同时,其在落地路径上高度聚焦工业现场,已推出7套产线部署态解决方案,覆盖产线上下料、拆码垛等环节,其中3C上下料方案已在龙旗南昌产线实现常态化部署,通过真机强化学习完成高精密接触操作。
工业场景的关键在末端执行,智元同样补齐了短板,从集团分拆而出的灵巧手公司“临界点”,成立仅5个月即完成4轮融资、估值突破10亿美元,百度、高瓴、蓝驰等头部资本入局,为精细化工业操作筑牢硬件基础。相比通用人形其他落地场景,工业客户付费意愿更强、方案标准化程度更高,智元凭借“领先量产规模+独家产线方案+自研核心零部件”等优势组合,使其成为智能制造场景中弹性与确定性兼备的龙头企业。
五、场景化交付能力,才是物理AI的终极分野
综合来看,上述四家龙头正勾勒出物理AI商业化的同一主线:宇树以科研教育及商业消费切入,代表人形本体的成熟度与盈利兑现;极智嘉把通用人形落进智能仓储,跑出了具身智能的商业化样板;小鹏锚定智能驾驶及Robotaxi,用百万级量产车构建数据壁垒;智元发力智能制造,在产线现场快速放量。它们所聚焦的场景产品的属性虽有差异,落地节奏也有先后,但方向却是高度的一致——把自身综合优势能力率先转化为可交付的现场生产力。
对资本市场而言,物理AI的定价标尺已经从“谁的参数更激进”转向“谁的场景更真实、订单更持续、装机更可复制”。随着英伟达Isaac等开源平台持续拉平算法门槛,模型与参数的差异终将收窄,行业的核心分野必然落到场景端的规模化交付能力上。据机构测算,这一市场未来五年仍将保持40%以上的高速复合增长,空间远未被充分定价。
当前各大落地场景的需求正同步释放,头部厂商的在手订单与装机规模也在同步抬升,持续推动物理AI正从单点验证迈入批量落地阶段。而这场关于“落地”的竞速比拼,才刚刚进入深水区,那些真正具备场景交付能力的龙头,将率先迎来业绩与估值的双重重估。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论