 迁址公告
 古东管家APP
 关于我们
传音控股的港股发行进入收尾阶段。这家凭借TECNO、Infinix和itel等品牌打开非洲市场的中国手机厂商,计划于10月15日在香港联交所主板上市。根据公开发行资料,本次全球发售约8664.83万股H股,招股价区间为每股35.30至38.80港元,10月12日结束公开认购,按最高发行价计算,预计募集资金总额约33.62亿港元。公司已经在A股科创板上市,此番赴港是把一家贴着“新兴市场”标签的企业推到全球投资者面前。
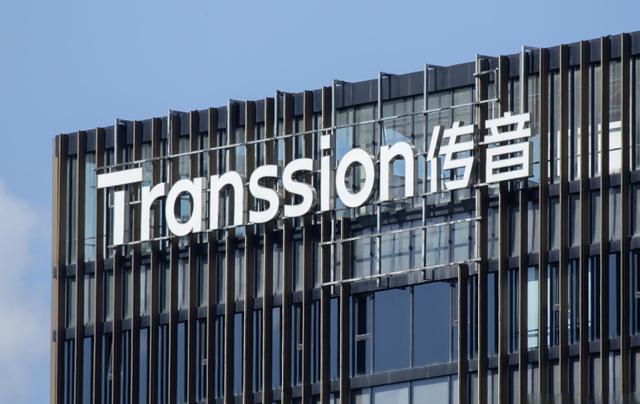
传音的业务围绕非洲消费者的价格承受能力、使用习惯和渠道条件展开,多品牌布局快速扩大规模优势。但行业的竞争规则也在快速变化。
对于消费电子行业而言,规模仍然重要,但规模能否带来更稳定的利润、现金流和资本回报,正在成为更关键的经营问题。
全球手机市场进入效率竞争,传音的优势来自本地化经营
对新兴市场消费需求的理解,是传音开展本地化经营的竞争力所在。
根据弗若斯特沙利文数据,按2025年收入计算,传音在全球手机市场排名第八,市场份额为1.7%,在非洲等新兴市场销量排名居前。
但公司在区域市场积累的能力方面,尚未完全转化为全球范围内的品牌影响力。
据公司介绍,传音经营的品牌有三类,TECNO更强调设计与中高端产品定位,Infinix面向年轻消费群体,itel则侧重大众市场的性价比需求。三者覆盖不同消费层级,有利于公司服务同一市场中多类用户,也能通过产品组合适应不同地区的购买力差异。公司同时经营功能手机、智能终端及移动互联网相关业务,形成了围绕手机展开的产品与服务体系。
但品牌数量增加,并不必然意味着品牌价值提升;产品线扩张,也不必然带来更高的利润率。不同品牌能否建立清晰的价格区间和用户认知,,在扩大销售规模时维持渠道效率,才是传音需要关注的重点。
智能手机市场的产品创新越来越依赖影像、性能、操作系统、人工智能应用和生态协同,品牌竞争逐步延伸至硬件之外。对于手机厂商而言,挑战在于如何控制产品成本,又能让消费者感受到足够明显的体验差异。如果新增配置无法转化为消费者愿意支付的溢价,研发与营销投入就可能先于利润兑现。
传音的本地化能力仍是重要的经营基础,但渠道能否持续触达消费者,产品升级能否推动平均售价,品牌能否减少单纯依赖价格竞争的压力,这些指标更能反映公司增长质量的变化。
利润修复已经出现,持续性仍要看成本与产品结构
本地化撑起规模,规模能不能撑起利润,最终还是要财务数据来验证。
据天眼查,按招股资料,2025年营业收入约655.91亿元,同比下降4.5%;年度利润约26.05亿元,同比下降53.5%,毛利率为18.7%。进入2026年,截至4月30日的四个月,公司收入约232.90亿元,同比增长30.1%;同期利润约13.61亿元,同比增长121.6%,毛利率回升至21.9%。
数据变化呈现出的两个值得进一步研究经营变量。
其一,存储芯片是智能手机的重要组成部分,采购价格上涨会增加整机成本,而成本能否顺利传导至终端售价,还取决于市场竞争、产品结构和消费者购买力。对于主打性价比的产品而言,涨价可能影响销量,企业也可能通过调整配置、优化采购和控制渠道费用来消化成本压力。
2025年的利润下滑说明,规模优势并不能完全隔离上游价格波动;2026年前四个月的回升则说明,经营表现存在修复迹象,但仍需要更多季度数据确认其持续性。
其二。2026年前四个月数据回升是积极的边际变化,但仅凭四个月的数据,还不能判断利润率已经进入长期上行阶段。产品销售结构、费用投入、汇率变化和供应链采购条件,都可能影响后续业绩。
对于投资者来说,接下来需要重点追踪的,是毛利率改善能否延续,以及利润增长是否来自可持续的主营业务改善。
新兴市场的渠道库存、经销商回款、售后服务投入和当地货币波动,都会影响收入确认与现金流质量。尤其在多个国家开展业务时,收入增长并不自动等于现金回收改善。对于以渠道覆盖见长的传音,经营现金流与利润之间的匹配程度,是判断增长质量的重要依据。
港股上市拓宽资本市场空间,品牌升级决定长期回报
此次香港上市,对传音意味着什么?答案是提供了新的融资渠道,也让公司有机会接触更广泛的国际投资者。
资本市场关心的仍然是资金能否转化为新增收入、利润和现金流。若投入主要用于维持既有业务规模,资本开支和营销费用可能增加,却未必形成相应的利润增量;若投入能够推动产品结构升级、提高渠道效率并扩大高附加值业务的贡献,公司的长期经营质量才有望得到改善。
目前,公司已布局智能终端和移动互联网服务,能拓宽用户触达。但有业务布局的存在与第二增长曲线的形成是两回事。新业务需要证明收入来源清晰、用户需求真实、商业模式可持续,并且能够在合理的投入水平下贡献利润。若新业务长期依赖手机销售带动,或者需要持续增加营销与研发投入才能维持增长,其独立的盈利价值就需要审慎评估。
与全球大型手机品牌相比,成熟市场品牌通常拥有更强的高端产品认知和生态协同能力,传音则在新兴市场的渠道适配与大众消费需求方面积累了经验。两类公司的经营模式各有优势,估值差异也应当建立在可验证的经营指标上,而非简单套用同一套品牌溢价预期。
因此核心市场的份额能否稳定,平均售价与毛利率能否随着产品升级改善,以及新业务能否贡献可持续利润这些方面是未来观察的重要落点。只有这些经营指标逐步兑现,公司的增长才有可能从区域市场优势,进一步转化为更广泛的品牌价值与资本市场认可。
传音的港股上市,市场不再问它一年卖多少部手机,而是问每卖一部能留下多少利润、渠道优势能否变成品牌溢价、手机之外的业务能否自己养活自己。
非洲市场给了传音起点,能不能成为真正的“全球终端玩家”,取决于能否把本地化优势沉淀为可复制的盈利模式。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论