
 迁址公告
 古东管家APP
 关于我们
周二早盘的CPU概念,几乎是隔夜美股那根阳线的A股翻版。
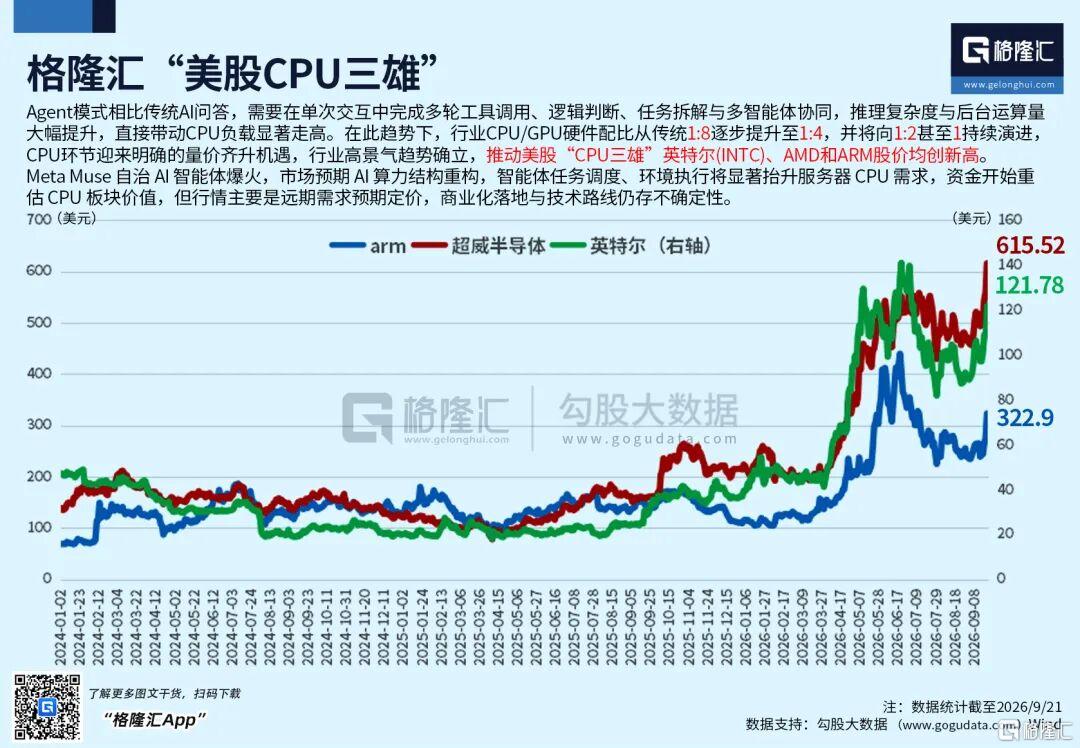
周一美股收盘,纳斯达克指数涨2.26%报27122.09点,时隔近四个月再创收盘历史新高。费城半导体指数涨4.29%,ARM涨17.16%,英特尔涨12.14%,高通涨9.29%。AMD涨9.95%报615.52美元,市值首次站上1万亿美元。
Meta隔夜收涨11.43%,推手是它新上线的AI智能体Muse。这款产品上线不足两周,就同时登顶美国苹果应用商店和谷歌应用商店免费榜。
榜单之外,智能体铺开之后算力结构的变化更值得留意。
美股的变化,周二开盘就传到了A股。沪指高开0.35%,深成指高开0.94%,创业板指高开1.37%。CPU概念大幅高开,中国长城、综艺股份、禾盛新材一字涨停,龙芯中科、海光信息、国芯科技开盘涨超5%。

过去两年AI算力的关注度几乎被GPU一家占满,训练要堆卡,推理要堆卡,CPU长期是个配角。智能体把这件事往前推了一步。
它不再只是回答一个问题,而要连续执行任务,浏览器操作、API调用、沙箱运行、工具调度,这些活大多落在CPU身上。
AMD管理层的说法是,AI基础设施里CPU与GPU的配比正从1比4到1比8逐步收敛至1比1,智能体密集部署的场景下,CPU的配置数量甚至可能反超GPU。每吉瓦数据中心所需的CPU核心数,已经从约3000万激增至1.2亿。
需求的变化已经反映到价格和交期上。英特尔今年以来多轮上调CPU价格,7月进一步上调部分消费级与服务器CPU售价,10月5日起PCCPU价格预计再涨约10%。
AMD在4月跟进,平均涨幅约10%到15%。英特尔方面表示产能只能满足约50%的客户订单,AMD预计下半年服务器CPU收入同比增长超过80%。
东吴证券把这轮变化归为量价齐升,并提示后续关注英特尔四季度涨价能否落地,以及Agent应用放量之后CPU需求的真实强度。
国内这一侧承接得更快。中国长城开盘直接一字封板,报16.32元,封单金额约20.4亿元。公司是飞腾的核心股东,产品谱系从芯片、整机一直覆盖到服务器。业绩上也有支撑,上半年归母净利润同比增长超过125%,核心计算产业营收同比增长超过31%,AI服务器电源已经实现批量交付。
海光信息盘中最高摸到269.74元,涨幅一度接近9.5%,对应总市值超过6000亿元。龙芯中科开盘报115元,最高冲到118元。澜起科技涨7.82%报226.53元,这家公司主营内存接口芯片,是服务器平台升级的直接配套环节。指数上,科创50涨2.25%,创业板指涨1.53%,芯片股是主要推手。
海外那条是产业景气,涨价有报价单,缺货有交期数据,受益的是英特尔、AMD这类直接卖货的公司。
国内这条更偏向自主可控与国产替代的估值修复,国产CPU并不在英特尔的产能瓶颈里,也不在全球AI服务器主算力采购的核心清单上,涨幅里情绪的成分要更大一些。
一个板块的逻辑通顺,和当天买入能不能赚钱,是两件事。今天冲在前面的这批标的,多数已经把一层预期打进了价格,追进去的时候,往往正是情绪最热的时候。
想参与的话,其实也值得花时间等待下一次分歧,那时候要确认的是公司有没有真实的订单与产能。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论