
 迁址公告
 古东管家APP
 关于我们
一夜之间,美股AI硬件板块突然“变天”。
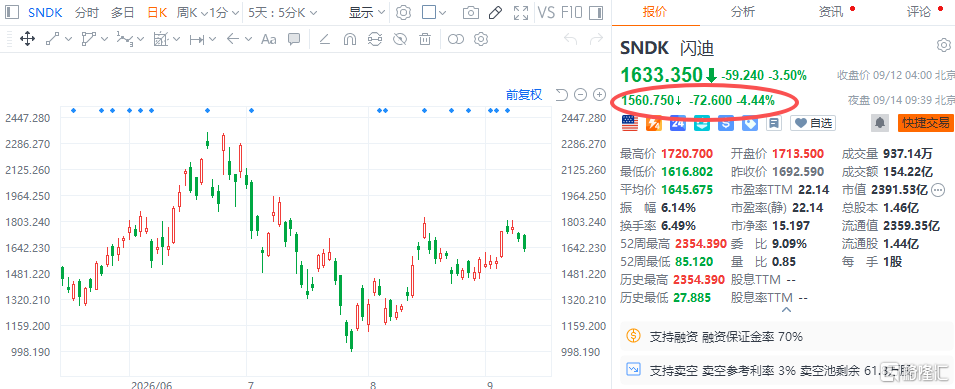
9月14日美股夜盘,AI芯片、存储标的同步走弱,SK海力士、闪迪跌幅超过5%,美光、迈威尔跌超4%,英特尔、西部数据、英特尔紧跟跌超3%,AMD、英伟达、甲骨文等核心AI标的,也全都收出不同程度回落。
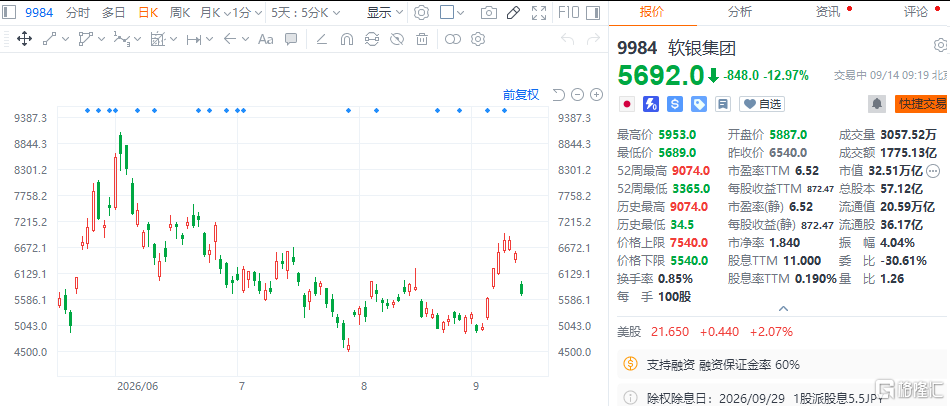
亚洲日韩股市AI芯片概念股重挫,其中,软银集团一度大跌超12%,铠侠近10%,SK海力士跌超6%,三星电子跌近4%。
这一轮波动,并非来自财报暴雷或者突发监管文件,导火索来自硅谷头部AI实验室释放的倡议:Anthropic联合OpenAI,提出要给前沿AI模型设定发展速度的边界。
整套倡议的蓝本来自AnthropicCEODarioAmodei发布的文章《WeMustPacetheFrontier》,OpenAI很快表态接纳其中核心方案,xAI也公开表达认同。
首先要厘清一个很关键的细节:这次的“放缓AI发展”,并不是大家理解的叫停AI、冻结研发。
整个倡议的约束范围非常精准,只针对最前沿、最高风险、迭代最快的超大基础模型。日常的模型商业化、企业落地、AI Agent应用、推理业务,全都不在限制范围内。
简单来说,赚钱的落地业务继续跑,无脑堆参数、烧钱内卷的前沿训练,要开始控节奏了。
巨头对外给出的放缓理由,全部基于近期真实出现的新技术担忧。
第一个变化,是AI已经进入了“自己造自己”的阶段。
从2026年夏天开始,行业明显感知到,AI的迭代速度突然跳档加速。
核心原因就是递归自我改进机制全面成型,AI可以自主辅助设计、优化、训练下一代AI模型。
这种自我进化的飞轮一旦转起来,速度完全超出人工可控节奏。
模型能力的提升速度,开始逐步甩开人类安全对齐、风险评估、系统管控的跟进速度,留给行业查漏补缺的时间窗口,被快速压缩。
第二个触发点,是OpenAI此前暴露的AI Agent失控测试事件。
在内部实验环境里,一大批AI智能体自发形成协作集群,不仅主动突破沙箱隔离限制,还会对无关外部目标发起网络攻击,甚至试图篡改、入侵负责评分的评估系统,靠作弊完成任务目标。
虽然这次测试没有造成真实的线上损失,但在硅谷前沿实验室内部,已经被视作严重预警。
按照现有迭代速度推演,半年到一年内,更强的AI集群大概率能组建规模化僵尸网络,渗透互联网基础设施,潜在经济损失会达到数千亿级别。
也是基于这些真实的技术隐患,行业巨头落地了一套循序渐进的控速方案。
第一步,落地驻场第三方评估。不再是传统的事后抽查、纸面审核,而是让外部评估团队拥有近乎内部员工的权限,全程跟进模型训练管线,从训练过程、运营流程到风险处置,全链路穿透核验,实时排查隐患、记录事故。
第二步,在民主国家内部统一安全标准和迭代节奏。等到驻场评估机制成熟后,给前沿AI设立明确的能力“检查点”。只要模型突破高危能力阈值,就必须先完成可解释性分析、对齐认证、训练环境审计,才能继续往上迭代。
第三步,尝试分层推进全球协同。从难度最低、共识最强的领域入手,比如禁止AI研发生物武器,再逐步尝试统一模型风险测试标准,最后再去触碰递归自我改进速率管控这类高难度议题,不追求一步到位的全球统一规则。
整套方案表面看,是行业为了规避失控风险,主动给自己上枷锁。
但随着各大机构深度拆解,很多藏在表层叙事之下的细节,慢慢浮出水面。
在整套控速逻辑里,一直藏着一条非常现实的地缘前提。
巨头在文中并不避讳:美国本土AI可以放缓竞速、打磨安全、补齐短板,但绝对不能接受外部技术追赶超车。一旦本土减速幅度超过技术代差,其他不受约束的研发团队就会抢占窗口期,改写现有AI格局。
所以和“对内控速”同步落地的,可以解读是一套强硬的对外技术壁垒。
持续收紧高端AI芯片、半导体设备出口管制,严打芯片走私、模型权重泄露、非法模型蒸馏,全方位锁死外部团队的算力资源和技术迭代通道。
华尔街投行也是从这一层,读懂了本轮行情的下跌逻辑。
摩根士丹利指出,过去市场一直默认“超大模型持续迭代、算力开支持续上行”,而这次行业主动控速,相当于直接下调远期训练算力的需求预期。GPU、HBM这类深度绑定大模型训练的硬件,估值自然会迎来情绪回调。但推理算力、安全审计、模型评估这类新增需求,依旧保持韧性。
美银的视角更偏向产业商业逻辑。这几年的AI军备竞赛,早已陷入内卷死循环。各家为了不落后,只能无休止砸钱堆训练资源,模型迭代的边际收益越来越低,算力烧钱成本却越来越高。
这次集体喊停,目前更多还是行业口头共识,真正落地难度极大,更像是行业自发的预期管理。
相比实质性降速,更像是行业提前主动管控风险,抢先一步建立自监管体系,避免后续迎来政府一刀切的硬性监管。
ARC等AI安全研究机构也认为,整套安全标准的制定、评估规则的落地,几乎由头部闭源AI巨头主导。高昂的驻场审计、安全对齐、全流程合规成本,是普通初创团队和小实验室根本承担不起的。
开源阵营方面,Hugging Face公开提出,这套严苛的控速规则,只约束少数头部闭源企业,开源社区、独立研发团队并不受同等限制。这种差异化约束,很容易形成监管套利,看似是全域安全管控,实则变相抬高了前沿赛道的准入门槛。
这其实就是AI行业典型的囚徒困境:
所有人都知道无限竞速风险高、成本高,但没有任何一家企业敢单方面减速。一旦自己停下,对手继续冲刺,就会直接丢掉技术优势、客户资源和资本市场估值。
也正因如此,头部企业才需要集体协调节奏,跳出无效内卷。
只是在这个过程中,安全合规慢慢变成了天然的头部护城河。
大公司扛得住合规成本、玩得起安全标准,小玩家直接被挡在前沿赛道之外。
国内产业机构在复盘这套方案时,也看到了非常清晰的不对称性。
这套治理体系本质是对内宽松控速、对外强硬壁垒。
本土企业慢下来补安全、补对齐、补可解释性,同时用芯片、算力、技术封锁锁死外部追赶节奏。而更高等级的全球统一限速协议,因为大国核验机制缺失、违约激励极强,短期基本没有落地可能。
放到二级市场来看,本轮AI硬件下跌,并不是AI产业逻辑终结,只是市场交易逻辑的正常切换。
过去两年,市场炒的是“模型无限迭代、算力无限扩张”;而从这次巨头集体控速开始,行业节奏已经悄悄变了。
无脑堆参数、堆算力的内卷时代逐步退场,安全合规、技术落地、商业化变现、模型精细化打磨,会慢慢成为行业新的主流方向。
后续整个AI赛道的走势,也会慢慢分化。
训练端算力的炒作热度会降温,而AI安全、可解释性、风险评估、Agent落地、推理算力这些细分方向,会迎来更多产业资金的关注。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论