 迁址公告
 古东管家APP
 关于我们
来源:图虫
从9月21日到10月9日,新华传媒连续第9个交易日一字涨停。
10月9日,新华传媒开盘即封死涨停板,封单金额高达33.71亿元,超200万手封板。
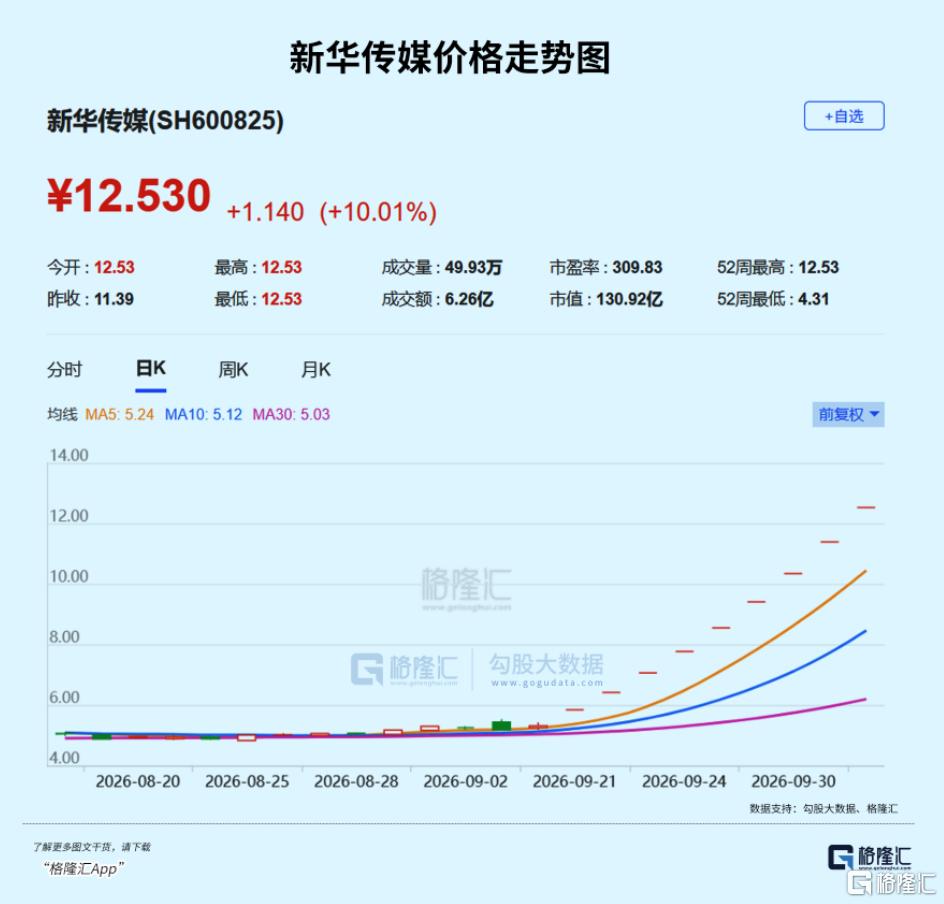
同一天,中文在线、新经典、新华文轩、龙版传媒、粤传媒纷纷涨停,文化传媒板块整体掀起涨停潮。
而在此之前,内蒙新华一度连续拿下5个涨停板,新华文轩也曾走出4连板行情。
出版,这个长期被市场冷落的冷门板块,为何突然逆袭?
01
新华传媒的暴涨,原因相当简单。
9月18日,新华传媒公告拟以发行股份的方式收购上海界面财联社科技股份有限公司100%股权,构成重大资产重组。
简单说,这是上海报业集团把旗下优质新媒体资产装进了上市平台。
国资传媒资产整合、新老媒体融合,光这两个标签,就够资金想入非非了。
但真正点燃了整个出版行业的,是三天后落地的政策。
9月21日,国家新闻出版署印发《出版业发展“十五五”规划》,围绕8个方面部署重点任务,开出8个专栏、33个重大工程项目,从内容生产到阅读推广、从行业升级到国际传播,全链条覆盖。
最引人瞩目的,是“加快出版深度融合发展”这部分。
规划明确提出实施“人工智能赋能出版行动”,加强出版垂类模型和智能体的研发应用,还点名了高等教育出版社的“龙凤编辑大模型”和凤凰出版传媒集团的“凤凰智灵出版服务平台”。
这意味着,出版行业将不再只是把纸质书搬到网上卖,而是在逐渐用AI重塑编辑、审核、推荐全流程。
更早的信号其实已经密集出现。
2026年初,国务院公布《全民阅读促进条例》,自2月1日起施行,明确提出“支持出版业繁荣发展”和“支持实体书店发展”首次写入政府工作报告。
文旅部印发的《文化产业发展“十五五”规划》也明确,支持文化企业通过上市、股权等方式融资。
新华传媒和界面财联社的整合,正是契合这一规划的大动作之一。
在新华传媒和界面财联社整合之时,新华文轩也收购了四川民族出版社,这表示,文化传媒领域的国资整合正在加速。
对出版板块而言,整合资产的意义,相当重大。
因为出版业上市公司普遍存在的问题是,账面现金多、优质资产少、业务边界窄。
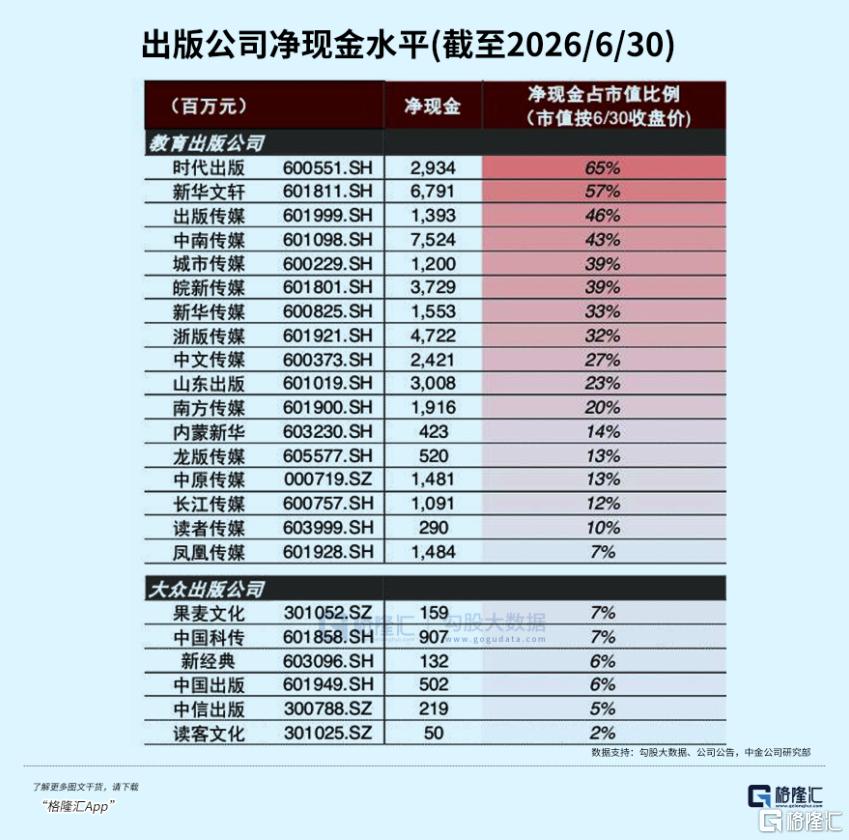
一旦控股股东把旗下优质资产注入,公司的业务结构、估值逻辑、成长预期都会发生质变。
规划还明确提出,要推进报业系统性变革,鼓励有实力的报业集团控股或参股互联网企业、科技企业,推进多元化发展。
这意味着,过去分散在各个报业集团手中的优质新媒体资产,有望通过资本运作注入上市平台,为传统出版公司打开全新的成长空间。
02
必须承认,传统出版的日子并不好过。
2025年,全国图书出版总印数降至近5年最低,38家图书出版集团的营业收入和利润总额连续两年双降,17家出版上市公司利润总额同比降幅达15.18%。
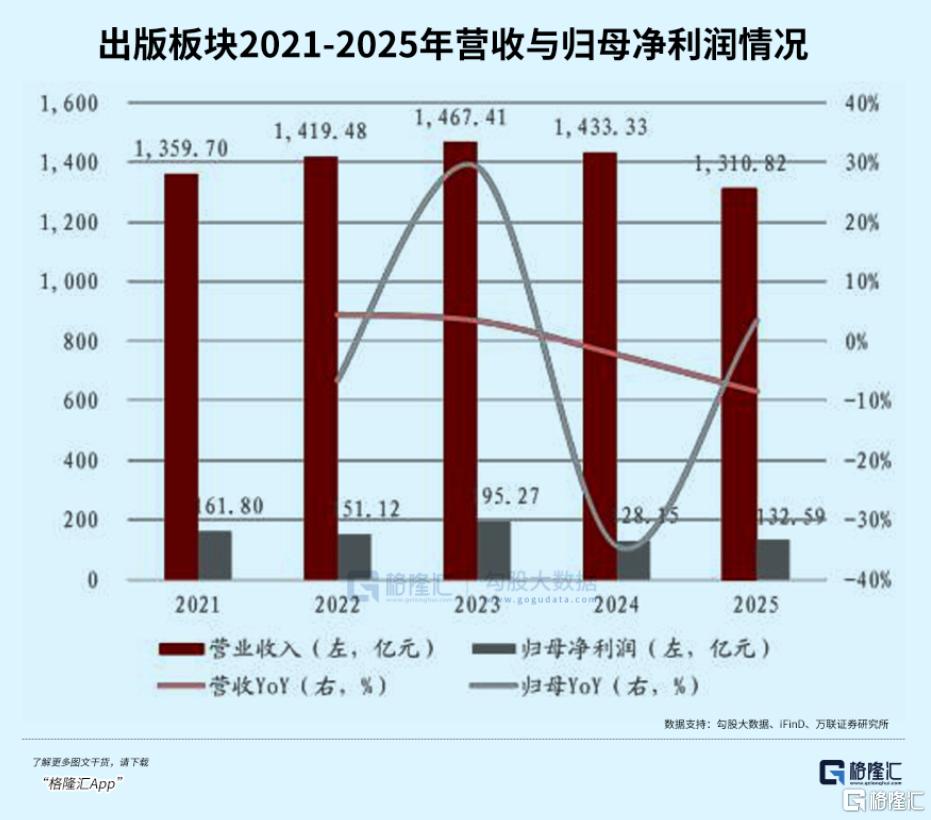
A股教育出版公司上半年总营收同比减少11.37%,大众出版公司营收同比减少6.31%。
以新华传媒为例,公司2025年全年营收14.51亿元,同比增长1.31%;归母净利润4225.78万元,同比增长4.45%,但扣非净利润是-1629.75万元。
也就是说,公司的主营业务其实是亏钱的。
2026年上半年,整体图书零售市场码洋同比下降仅1.63%,降幅其实在收窄。
但拆开来看,渠道之间的分化日渐加剧。
各渠道中,货架电商销售码洋同比下降约26.87%,实体书店渠道同比下降约15.49%。
而内容电商渠道,也即是直播带货、短视频推荐、小红书种草这类新渠道却保持了两位数的增长,3月和4月的同比增速甚至超过40%,是全市场唯一实现正向增长的渠道。
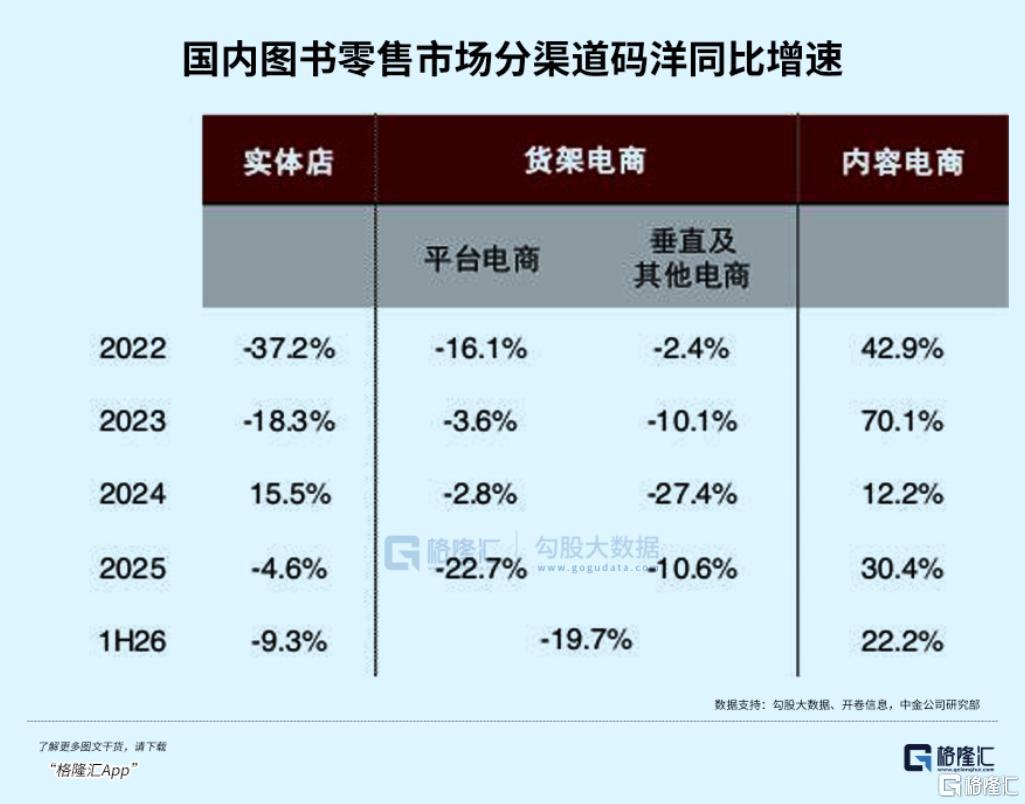
在教辅政策趋严、图书零售市场下行的背景下,为数不多维持快速增长的短视频渠道却又一再侵蚀利润,传统出版业也因此几乎被逼到绝境。
但硬币的另一面是——
数字出版产业整体规模在2025年达到了18799.33亿元,同比增长7.51%,五年间增长了近六成。
其中,互联网期刊增速25.38%,移动出版增速19.35%。
出版融合发展总体收入105.45亿元,收入利润率在五年间提升了11.41个百分点。
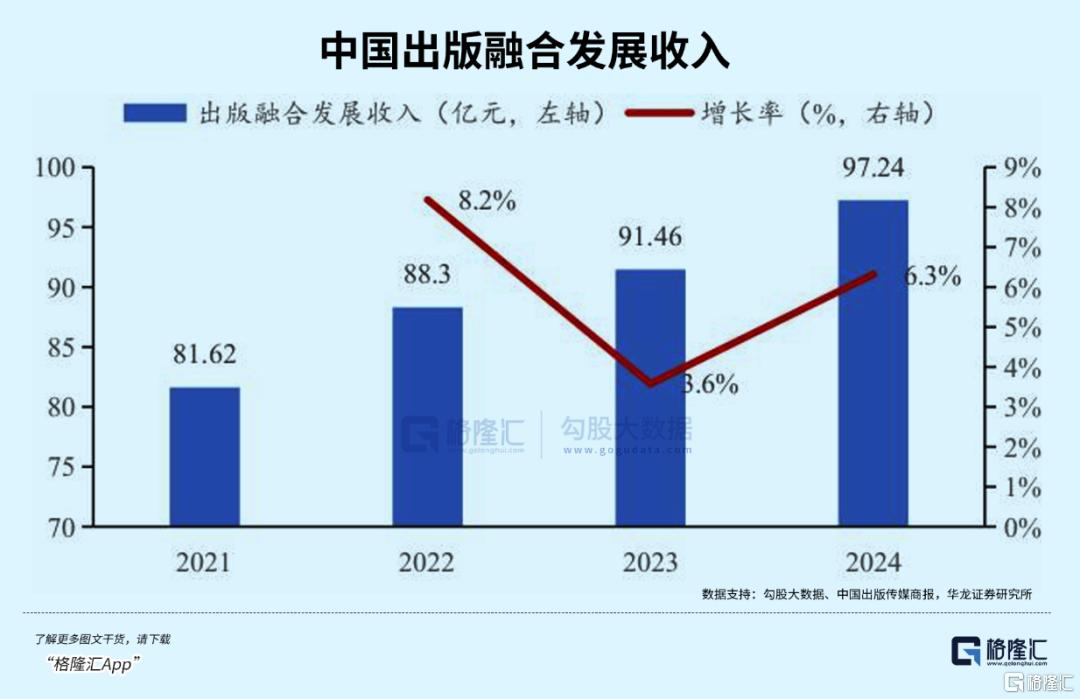
这就是当下出版行业的现状,纸质在退潮,数字在涨潮。
传统教材教辅的堡垒正在被政策一点点侵蚀,而有声书、电子书、知识付费、在线教育、IP运营、数据库服务,这些新业态正在从边缘走向中心。
行业的分化,也体现在资本市场上。
2025年,出版行业整体营收1337.5亿元,同比减少8.0%,但归母净利润却同比增长1.4%。
营收在缩,利润在涨,说明行业正在砍掉低毛利的业务,聚焦更有价值的核心资产。
在过去的几年里,出版板块的估值被反复压缩。
头部公司2026年PE处于12到15倍之间,整个出版板块PE(TTM)约22.4倍,PS(TTM)仅2.26倍。
但与此同时,地方国有出版公司2025年平均分红比例约49%,部分公司如凤凰传媒、长江传媒、皖新传媒的股息率超过5%。
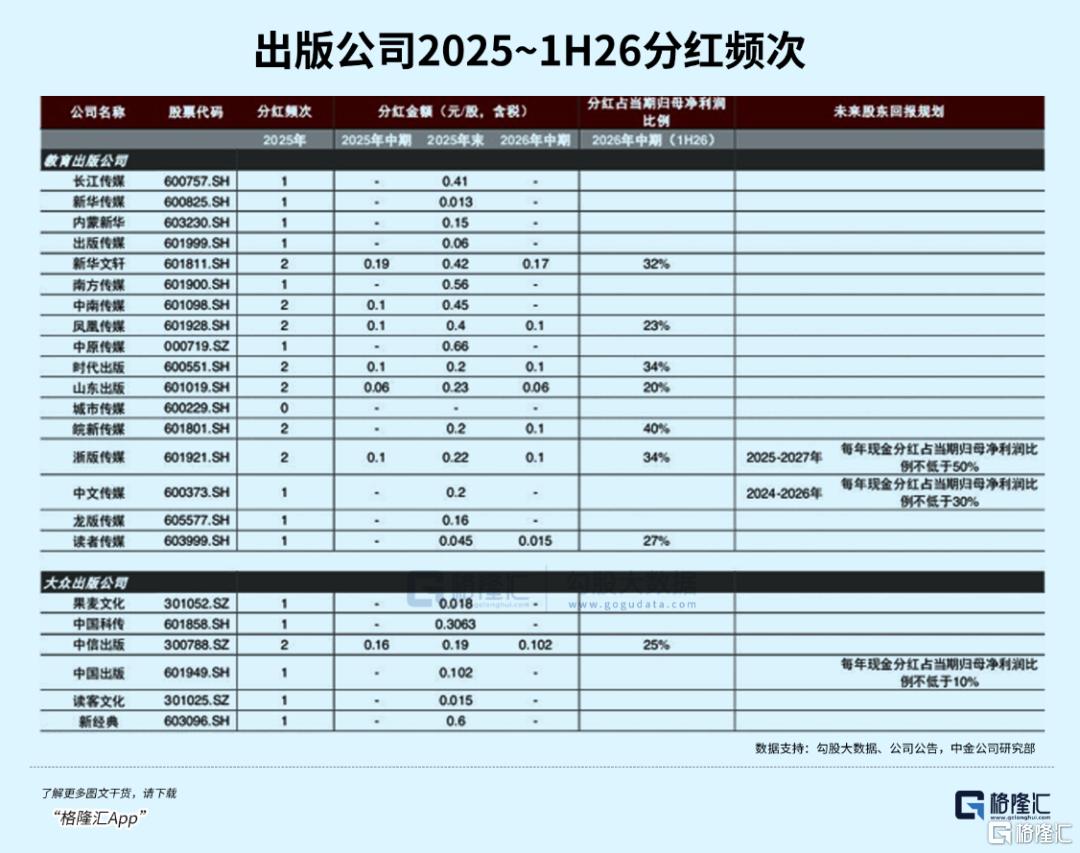
在低利率环境下,这种“类固收”属性本身就具有吸引力。
因此,对于拥有充沛现金流和优质版权储备的出版企业来说,如今这个窗口,恰恰是价值重估的开始。
03
一直以来,出版行业都处于整个资本市场中,最为安静的位置。
在整个文化传媒板块中,游戏公司有爆款产品带来的脉冲式增长,影视公司有票房和收视率的戏剧性波动。
而出版行业,赚的是慢钱。
教材教辅的稳定征订、一般图书的细水长流、线下书店的微薄利润。
相比传媒板块中游戏、影视等热门赛道,出版行业的估值一直处于洼地。
很多优质国有出版公司的PE甚至一度跌到了个位数,仿佛市场已经默认这个行业没有未来。
但出版真的没有未来吗?
在这个AI逐渐颠覆社会的过程中,出版行业已经成为AI落地最为迅速的行业之一。
华东师范大学上海出版研究院的调研显示,出版机构中采用AI审核校对的比例已达65.7%,AIGC在内容创作与营销环节的渗透率也分别达到56.1%和45.4%。
中信出版的“夸父AI”平台已深入应用于出版全流程,果麦文化的数世界智能出版平台也已经产生数百万实际收入。
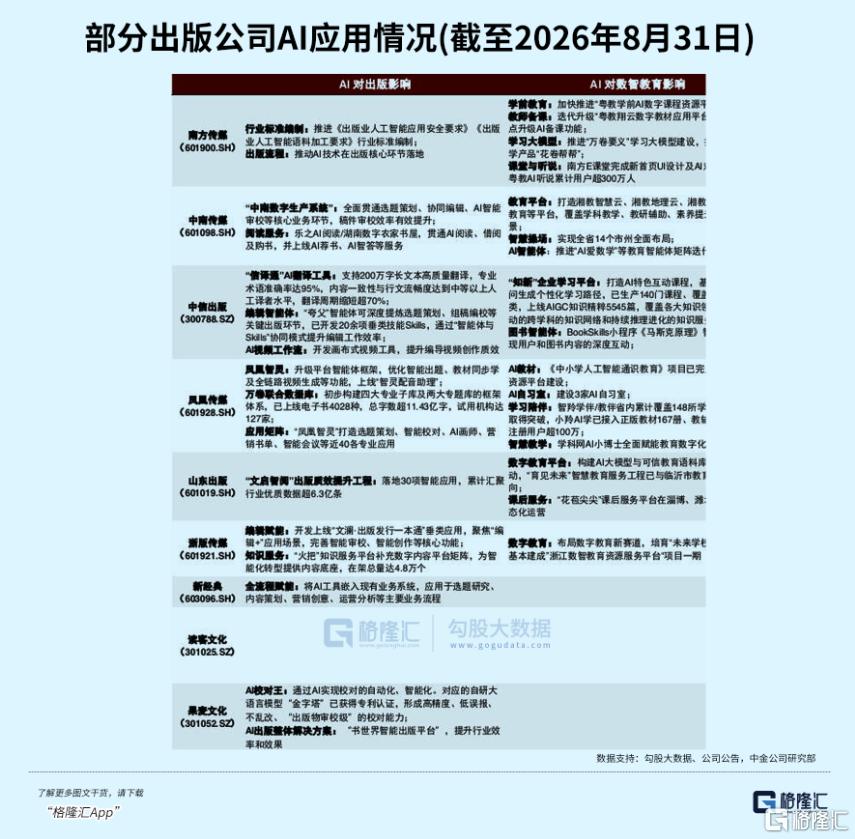
但这并非意味着出版行业可以完全被AI替代,AI承担的是初筛与提效,编辑对内容的判断力依然是核心。
这样人机共治的技术路径,比起AI颠覆一切的叙事,更加务实。
此外,前段时间,AI公司购买绝版旧书进行数据采集后销毁的新闻,一度引起了轩然大波。
对于大模型来说,训练需要海量、优质、合规的文字数据,这些绝版旧书,恰恰提供了难以替代的绝版语料。
不过,这同样证明了内容资产的重要性。
而出版企业手中握有的,恰恰是经过三审三校、版权清晰、质量上乘的内容资产,也即是大模型训练最需要的“语料”。
出版公司的定位,也就不再只是印书的,而是AI时代的数据资产持有者。
AI语料板块今年也已经多次走强,读客文化、中信出版、中国出版等标的轮番表现。
不过,尽管这个叙事很性感,但也要冷静。
AI语料的商业化尚在早期,版权确权、数据定价、收益分配等关键问题还没有标准答案。
出版企业能把多少内容转化为可交易的AI语料,能从中分到多少蛋糕,目前仍是未知数。
04、结语
新华传媒的9连板,表面看,是资金的跟风甚至是炒作。
但同样,也标志着出版业的改变与发展。
短期的涨停潮里,势必有情绪,甚至会有泡沫。
但长期来看,如果能把沉睡的内容资产,变成可定价、可交易、可增值的数据资产,那么,出版的故事,或许才刚刚开始。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论