 迁址公告
 古东管家APP
 关于我们
在中国仿制药从“拼价格”走向“拼工艺、拼质量、拼全球合规”的转折期,联亚药业(301569),这家南通企业用二十年的时间,将缓控释制剂成功打入了美国主流处方市场。
从2005年海归技术团队落地南通,到2026年登陆创业板,联亚走的不是仿制药企常见的“广谱铺量”老路,而是“复杂制剂+中美双报+全球合规”的高端仿制药窄门。当国内同行还在集采红海中厮杀时,它已凭借多款缓控释制剂和多项FDA对照标准制剂(RS)资质,在美国市场拿下了高市占率;随后,又将成熟管线沿“中美共线”路径回输国内,形成“海外打底、国内增量”的“双轮驱动”独特资产结构。这条增长曲线的背后,是一家中国高端制剂企业如何用“慢功夫”建立技术护城河的故事。
01窄门起步:锚定缓控释与低剂量,走中美双报高端路径
联亚创立之初,便确立了差异化的战略定位。2005年,张国华博士与Prasadraju Pinnamaraju先生带领技术管理团队在南通创立公司,自成立之初便聚焦高端复杂制剂,主攻缓控释制剂与低剂量药物制剂两大方向,并围绕药物传递系统搭建工艺平台。
2008年,联亚通过美国FDA cGMP审查,并正式向FDA递交首个低剂量口服避孕药制剂申报;2010年,首款产品Levonest获FDA批准;2012年,自主品牌口服避孕药Philith登陆美国市场,成为中国智造处方制剂进入美国主流市场的早期案例之一;2016年,首个缓控释制剂硝苯地平缓释片获FDA批准,开始打入美国市场,开启心血管缓控释产品线的出海征程。自2008年以来,公司累计七次通过FDA cGMP现场检查,其中五次以483零缺陷通过;截至2026年3月末,已有4个产品、5个品规被FDA指定为对照标准制剂(RS),多个品种通过专利挑战。RS资质意味着其制剂可作为其他仿制药的对照标准,在国内复杂口服制剂企业中并不多见。
表:联亚药业业务发展历程
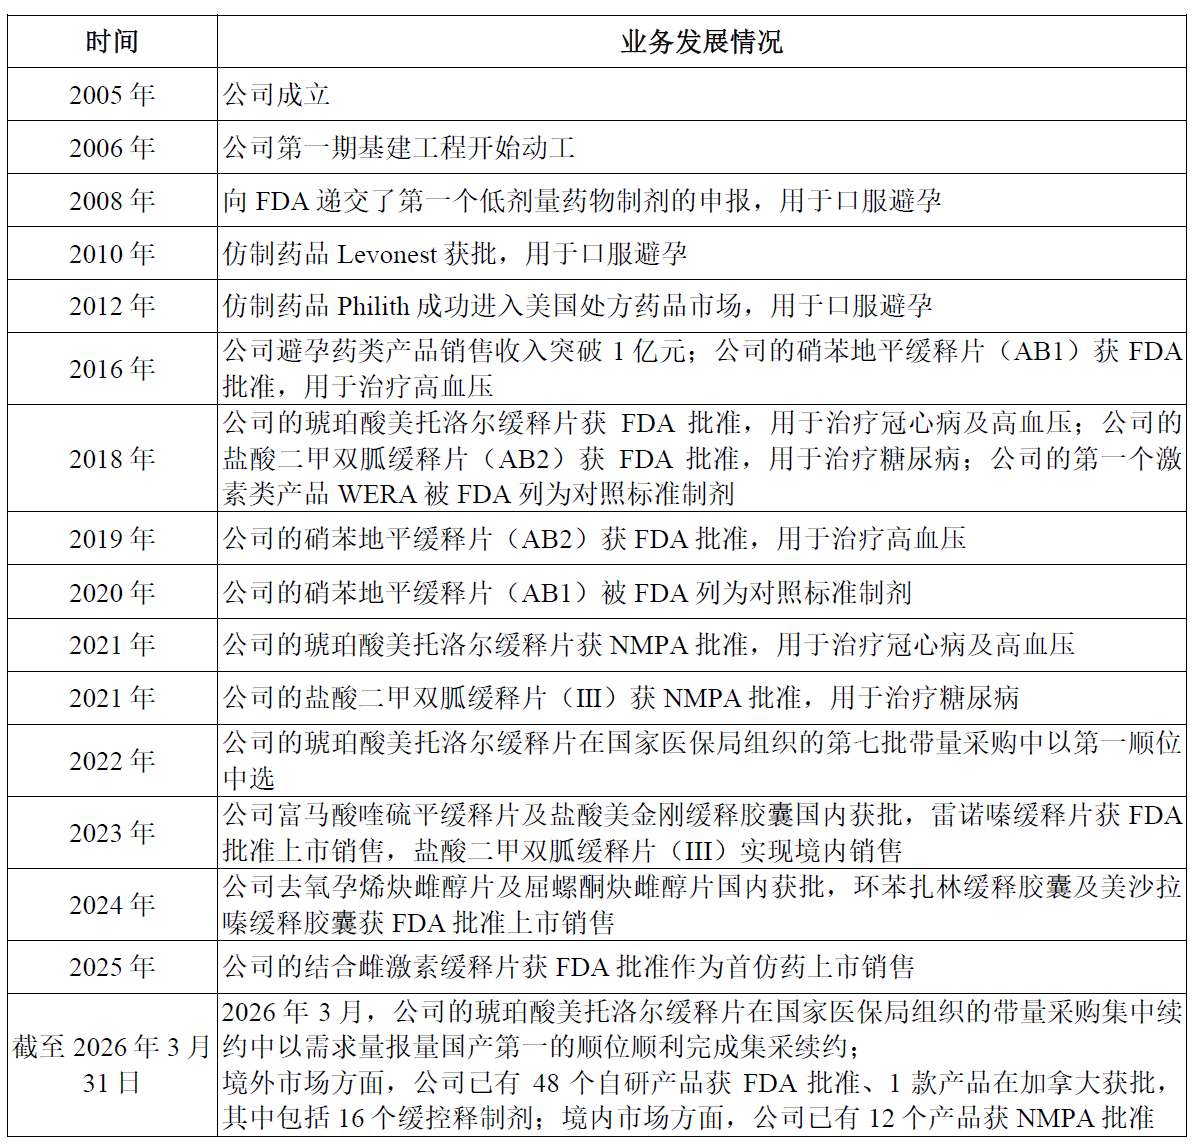
资料来源:公司IPO招股书
从产品结构来看,联亚的迭代路径集中在高壁垒复杂制剂领域——琥珀酸美托洛尔缓释片、硝苯地平AB1/AB2、地尔硫卓缓释胶囊,主要用于治疗以高血压为代表的心脑血管疾病;结合雌激素缓释片、低剂量口服避孕复方等,均属于释放行为复杂、BE与工艺难度极高的品类。
在战略选择上,联亚并未优先铺开国内大流通市场,而是以美国市场倒逼工艺与质量体系升级;待cGMP与ANDA能力成熟后,再通过中美共线路径将产品回输国内,以集采与自费双渠道构建第二增长曲线。这一路径选择,奠定了公司“海外打底、国内增量”的双轮驱动的资产结构基础。
02 六大平台筑底:RS资质+美国高市占,验证复杂制剂商业闭环
联亚药业“双轮驱动”战略路径的实现,需要硬核的技术平台与产品矩阵作为底层支撑。
经过二十余年的积累,联亚已构建起六大核心技术平台:“多单元缓控释制剂技术平台”“基于时辰药理学的脉冲制剂技术平台”及“复合多聚合物技术平台”三大平台主要应用于各类缓控释制剂的研发及生产;“低剂量制剂技术平台”主要服务于低剂量药物制剂;“制剂稳定性预测技术平台”可在处方开发过程中以理论预测替代耗时常规稳定性检测,大幅提升研发效率;“药物分析研究平台”用于产品质量预测、分析检测及技术表征,进一步夯实研发效率优势。
截至2026年3月末,公司拥有境内发明专利28项、境外发明专利1项,先后获评国家级高新技术企业、国家级专精特新“小巨人”企业。研发团队方面,公司共有160名研发人员,占员工总数22.96%;2023-2025年研发费用分别为8873.51万元、1.02亿元、1.01亿元,三年合计约2.91亿元,占各年营收比重维持在11%-12.7%的较高水平。
在六大自研技术平台加持下,联亚药业的产品端形成了几条清晰的管线布局:
第一,心血管缓控释主线。涵盖硝苯地平缓释AB1/AB2、盐酸地尔硫卓缓释胶囊、琥珀酸美托洛尔缓释片等核心品种。据IMS数据,2025年硝苯地平AB1、AB2及盐酸地尔硫卓AB3在美国市场的占有率均位列第一,市占率分别高达65.9%、75.7%、36.9%;美托洛尔在美国市场排名第二。这一成绩充分验证了公司的研发实力、产品竞争力与国际化运营效率。
第二,女性健康与低剂量主线。以口服避孕药系列为基础,结合雌激素缓释片于2025年10月获FDA批准,为全球首仿产品,2025年境外销售毛利率达94.91%,2026年上半年销售额超8400万元,成为公司高毛利增长的重要引擎。
第三,其他复杂仿制与改良型新药线。覆盖神经、代谢、消化等多个适应症。截至2026年3月,公司在研仿制药39个、改良型新药2个,其中多个品种具备首仿潜力。
就当前收入结构而言,降压药物持续占据核心地位——3款药物收入合计占比维持在总营收的80%左右,构成业绩基本盘;而结合雌激素缓释片、低剂量口服避孕复方等新品正加速放量,逐步贡献新的增长曲线。
表:联亚药业收入结构
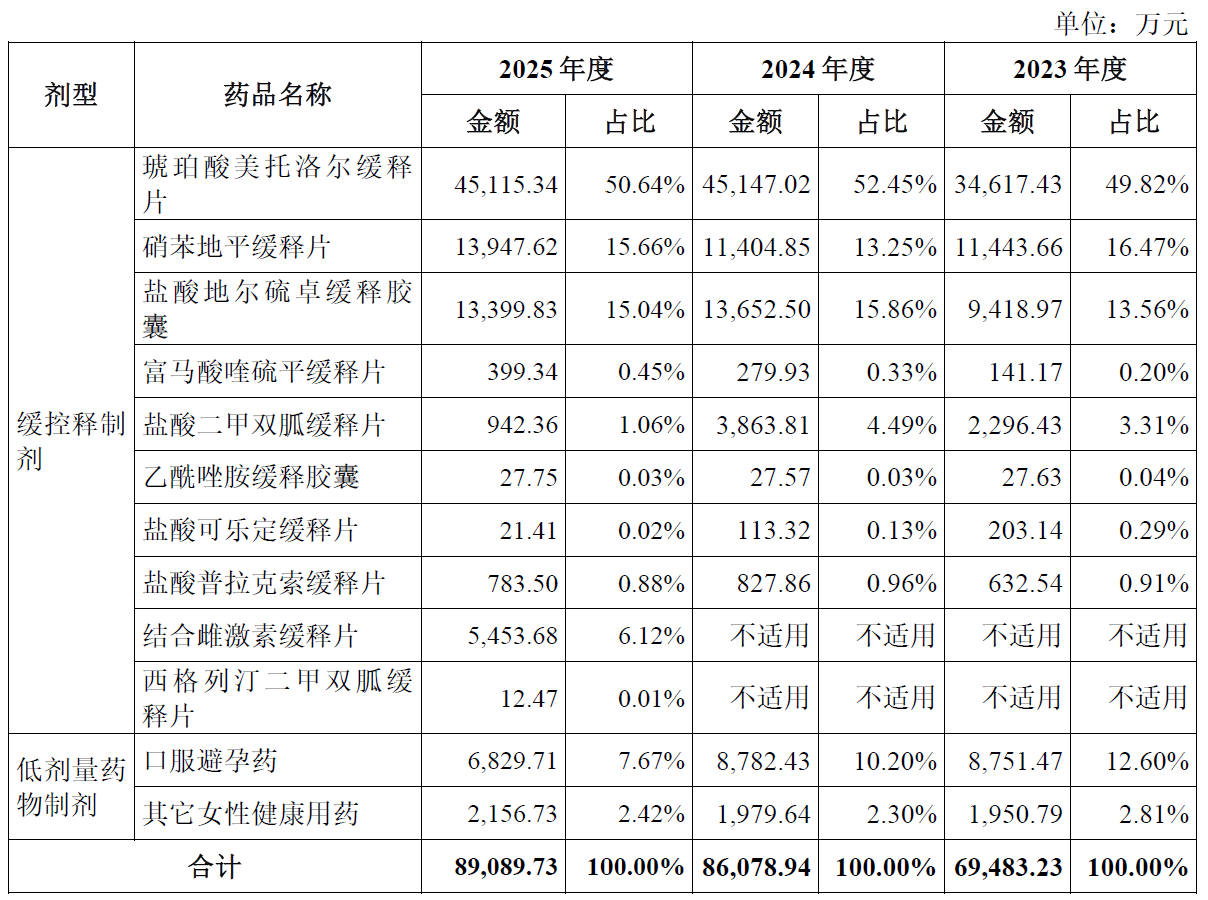
数据来源:公司IPO招股书
联亚药业的客户端则体现了其“全球商业化能力”。
美国市场以买断式经销为主,核心合作方Ingenus承担多款产品的独家经销,2023-2025年第一大客户收入占比分别为56.63%、51.87%、55.56%;此外还与NorthStar等重要渠道建立合作,CRO服务客户涵盖多家国际药企。单一客户占比较高虽为市场关注的风险点,但从另一角度看,深度绑定意味着注册、渠道、收益分成与合作研发的一体化协同——联亚输出的并非单纯的代工服务,而是“制剂注册包+产能+分担市场风险”的综合解决方案。
国内端则通过国药等经销体系及集采准入打开公立医院市场:美托洛尔2022年第七批集采第一顺位中选,2026年续约填报需求量国产第一、整体第二;截至2026年3月,12个NMPA获批产品中5个在审评,口服避孕药线于2026年一季度起在国内发货。整体形成“海外大客户稳基本盘、国内集采与首仿新品补增量”的中美双线放量业务结构。
03 财务韧性与募投去向:高盈利质量如何托起产能与管线扩张
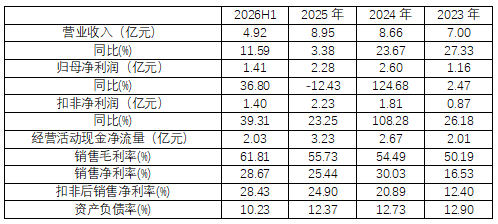
财务层面,联亚药业虽不同于高估值、高弹性的创新药企,但其核心优势在于“收入增长稳健、盈利能力持续兑现”。2023年至2025年,公司营收从7.00亿元稳步增长至8.95亿元,扣非净利润则从0.87亿元跃升至2.23亿元。2026年上半年,这一增长态势得以延续,公司实现营收4.92亿元(同比+11.59%),扣非净利1.40亿元(同比+39.31%)。
表:联亚药业主要财务指标
 搜狗高速浏览器截图20261014153231.png" alt="搜狗高速浏览器截图20261014153231.png" OLDSRC="W020261014559906992695.png">
数据来源:公司IPO招股书
尤为亮眼的是公司盈利质量持续优化带来的毛利率水平连续多年攀升,从2023年的50.19%一路提升至2026年上半年的61.81%。这主要得益于结合雌激素等高毛利新品的有效放量,成功对冲了部分老品种面临的价格压力。
与此同时,公司的资产负债结构也愈发稳健。货币资金余额从2023年的6.38亿元持续累积至2026年上半年的12.37亿元,经营现金流净额连续多年保持在2亿元以上;而资产负债率则从12.90%一路下行至10.23%,显著低于可比仿制药公司均值。充裕的现金流与极低的杠杆水平,为公司后续持续增长奠定了坚实基础,也意味着联亚药业的此次IPO募资的核心诉求并非“救急流动性”,而是着眼于长远的扩产能与补管线。
根据招股说明书,联亚药业此次IPO拟募资9.5亿元,具体投向为:生产基地约3.06亿元、研发中心约2.66亿元、药物研发约3.28亿元、补充流动资金0.5亿元。基地达产后将新增10亿片、1亿颗胶囊产能。这一资金安排既是缓解现实产能压力,也是面向未来的战略布局:
第一,产能去瓶颈,打通量产通道。据招股书及公开产能数据,联亚南通综保区现有cGMP厂房约4万平米,设计年产能超过20亿片、1.76亿颗胶囊。然而,随着产品管线不断丰富,现有产线已逼近极限——胶囊线近年实际利用率持续处于高位,2023年至2025年分别达110.17%、143.88%、139.12%。因此,新增10亿片+1亿颗产能,并非盲目扩产,而是精准为“美国已获批、国内待回输”的管线接上了关键的量产出口,确保商业化兑现不打折扣。
第二,管线梯次化,拓展治疗领域。产能需要产品填充,而联亚的研发管线已呈现清晰的短中长期梯次。短期来看,依靠结合雌激素首仿放量、美托洛尔国内集采续约以及口服避孕药国内发货,构成近期业绩的基本盘;中期则看美沙拉嗪、恩格列净二甲双胍、氟伐他汀、丙戊酸盐等缓控释品种陆续获批,进一步丰富心血管、代谢等领域的产品矩阵;长期则着眼于2个改良型新药与505(b)(2)申报能力的孵化,向更高壁垒的剂型创新挺进。此次募投中,药物研发 3.28 亿元叠加研发中心 2.66 亿元,从投入逻辑看重点正是将成熟的缓控释/低剂量技术平台复用至更多治疗领域,形成持续的产品输出能力,降低单一品类依赖。
第三,市场双循环,分散单一风险。 在客户端,联亚正试图打破“美国单核驱动”的格局。海外方面,从美国向加拿大及其他规范市场扩展,逐步降低对单一美国经销商的敞口,分散渠道集中风险;国内方面,则充分利用“中美共线、已获FDA经验”的合规优势,积极推进招采准入与医生教育,将高端缓释制剂在依从性、疗效稳定性上的优势转化为院内实际用量。这种“海外稳基本盘、国内补增量”的双循环模式,有望实现国内外市场的良性互动,平滑单一市场的波动。
04 创业板新起点:从单品出海到平台型公司,联亚的下一程
对投资者而言,联亚的核心价值在于:一套经FDA RS认证和多次cGMP验证的复杂制剂技术体系,以及一组在美国高市占、在国内集采可放量的产品组合。创业板上市后,若结合雌激素首仿、缓控释心血管、低剂量激素三条管线按节奏兑现,公司有望从“单品出海企业”升级为“中国复杂口服制剂平台型公司”。
二十年专注缓控释与低剂量制剂,听起来或许不够性感;但把释放曲线做稳、把美国市场做大、把国内集采做通,恰恰是中国高端仿制药最难走的最后一公里。面向下一个二十年,公司已明确两大战略目标:一是持续将自主研发、自主生产的高端复杂制剂推向全球规范市场,为各国处方药物市场和患者提供高性价比的优质药物,让中国智造惠及世界;二是紧跟国内医保改革与集采方向,把已在美国获批上市的高端制剂通过中美共线审批路径快速引入国内市场,持续推动中国高端制剂产业进步,努力降低患者用药成本,让国内患者同步享用到国际品质的好药。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论