 迁址公告
 古东管家APP
 关于我们
同壁财经讯,10月15日,深圳证券交易所上市审核委员会召开2026年第58次审议会议,上海季丰电子股份有限公司创业板首发申请获审议通过,符合发行条件、上市条件和信息披露要求。这家被业内称为"芯片门诊"的半导体检测企业,正式拿到登陆A股资本市场的通行证。
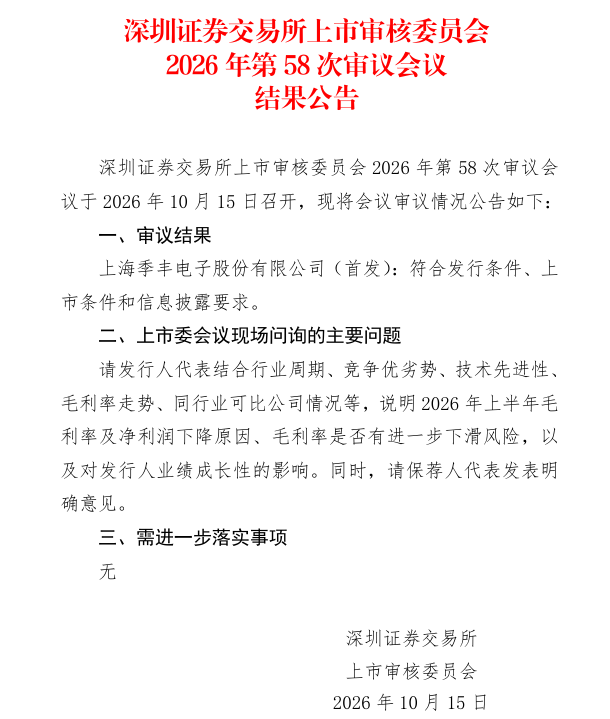
值得关注的是,上市委在会议现场就公司2026年上半年毛利率及净利润下降原因、毛利率是否存在进一步下滑风险以及对公司业绩成长性的影响等问题进行了重点问询,并要求保荐人发表明确意见。这一问询方向,折射出监管层对半导体检测服务企业在行业周期波动下盈利可持续性的深度关切。
据同壁财经了解,季丰电子成立于2008年7月,2016年8月改制为股份公司,总部位于上海市闵行区,由光大证券担任保荐人。公司是国内半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,业务覆盖第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务三大板块,检测对象全面覆盖CPU、GPU、存储芯片、AI芯片等高端芯片,最先进制程案例已覆盖3nm芯片。公司实际控制人为郑朝晖、郑琦君兄妹,二人合计控制公司36.38%的表决权。在2026年4月的股权转让中,公司估值约30.8亿元。
从财务表现来看,季丰电子近年来抓住了国内半导体产业国产化与技术进步的双重机遇,收入规模实现较快增长。招股书显示,2023年至2025年,公司营业收入分别为4.43亿元、5.83亿元、6.69亿元,扣非后归母净利润分别为1812.95万元、3836.86万元、7356.84万元,其中2025年扣非净利润同比增长92%。2026年上半年,公司实现营业收入3.79亿元,扣非后归母净利润3405.12万元,但受毛利率波动影响,净利润同比出现小幅下滑。第三方实验室检测分析服务是公司核心收入来源,2025年收入占比达64.02%,检测硬件产品收入占比23.13%,量产业务收入占比8.63%。
然而,毛利率的持续走低成为市场关注的焦点。报告期内,公司主营业务毛利率分别为38.49%、37.54%、35.74%和33.24%,呈现逐年下行态势。其中,核心业务第三方实验室检测分析服务毛利率从2023年的52.67%降至2025年的51%,检测硬件产品毛利率从35.94%降至31.01%。更值得注意的是,公司2022年布局的量产测试业务仍处于前期投入阶段,规模效应尚未显现,毛利率尚为负值,电子制造服务业务2025年毛损率高达93.74%,对整体盈利形成明显拖累。
从资产负债结构来看,季丰电子面临一定的流动性压力。半导体检测业务高度依赖高端检测设备,报告期内公司固定资产规模持续攀升,各期末账面价值分别为5.84亿元、7.34亿元、8.68亿元和10.37亿元,三年几近翻倍。截至2025年末,公司账面货币资金8671.46万元,短期借款3.35亿元,一年内到期的非流动负债8617.29万元,存在3.34亿元的短债缺口。不过,公司经营性现金流表现尚可,2023年至2025年经营活动现金流净额分别为1.95亿元、1.82亿元和2.79亿元,均高于同期净利润水平,显示出较好的业务回款能力。
此次IPO,季丰电子拟募资9.24亿元,投向浦东技术中心建设、车规级量产测试服务升级、芯片中试平台研发及补充流动资金四大项目,其中2亿元用于补充流动资金,将有效缓解公司短期偿债压力。按此募资规模测算,公司上市估值近37亿元。
从行业格局来看,半导体第三方实验室检测分析市场空间与国内半导体产业规模同步增长。根据集微咨询统计,2025年中国大陆半导体第三方实验室检测分析市场规模达到约125.5亿元,预计到2027年有望达到181.5亿元。该行业呈现出明显的区域性特征,市场格局相对分散,尚未形成具有显著垄断地位的龙头企业。季丰电子已与半导体产业链内超过3000家客户建立合作关系,客户覆盖芯片设计、晶圆制造、封测等全环节,前五大客户收入占比均不超过26%,客户结构较为分散,具备一定的抗周期波动能力。
不过,挑战同样不容忽视。公司核心检测设备主要采购自爱德万、赛默飞、日立高新等境外厂商,对赛默飞的采购占比始终维持在23%以上,设备供应链存在一定的外部依赖风险。与此同时,部分业务产能利用率偏低的问题也引发关注,截至2025年末,公司EMS业务产能利用率仅约37.15%,量产测试核心设备利用率在50%左右,规模效益尚待释放。此外,应收账款的增长同样值得警惕,2026年6月末应收账款账面价值达2.21亿元,占流动资产比例为37.98%。
整体来看,季丰电子所处的半导体检测赛道长期成长逻辑清晰,国产替代进程与先进制程检测需求的持续升级为公司提供了广阔的发展空间。公司在失效分析、材料分析及可靠性测试领域积累的技术壁垒和客户资源,构成了其核心竞争壁垒。但短期内,毛利率下行趋势能否扭转、量产测试业务何时实现盈亏平衡、重资产扩张带来的折旧压力如何消化,将是公司上市后需要向投资者交出答卷的关键命题。上市委的现场追问,某种程度上已经为市场指明了持续跟踪的观察窗口。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论