
 迁址公告
 古东管家APP
 关于我们
近日,“中国社区生鲜连锁龙头”钱大妈国际控股(以下简称“钱大妈”)再一次向港交所递交招股书,重启上市征程。
这是钱大妈二度闯关港股IPO,今年1月12日其首次递表,在6个月有效期届满之后自动失效。
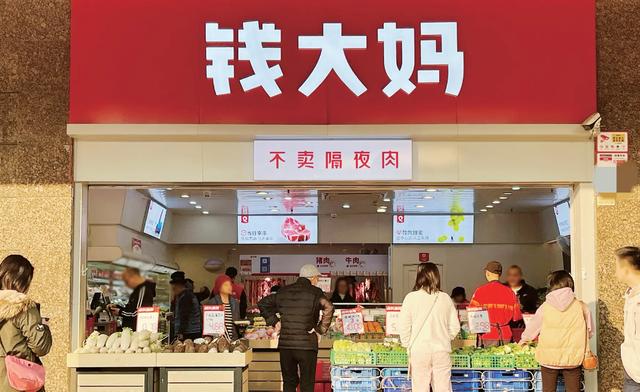
撕开招股书的表面光环,会发现背后埋藏着一堆棘手问题:超30亿元的股份回购对赌进入倒计时,资产负债率飙升至184%;加盟商出现批量退出,扩张模式存疑;IPO前夕上演人事大地震。
钱大妈的IPO之路,或许没有口号“不卖隔夜肉”听上去那么轻松。
天价对赌倒计时
钱大妈的发家史,几乎是一部融资史。公司成立以来,已完成6轮融资,2019年D轮融资投后估值达到85亿—100亿元,背后的机构包括基石资本、启承资本、高榕资本等一众知名机构,京东也通过启承资本实现间接持股。
但光鲜融资的背后是,沉重的上市对赌协议。
根据招股书披露,如果钱大妈无法在2028年1月1日前完成上市,投资方有权要求公司赎回对应优先股。Pre-A至D轮按照本金加上年化8%复利回购,E轮则为本金加15%单利计息。
根据测算,如果触发全部回购义务,钱大妈或需要兑付的回购款项将超过30亿元。从今年8月递表算起,留给公司的时间只剩下不足17个月。
由于会计准则要求将带回购义务的优先股计入负债科目,钱大妈的账面财务数据压力剧增。
招股书显示,截至2026年6月末,钱大妈的总资产为19.37亿元,总负债却高达35.74亿元,净负债16.37亿元,资产负债率达到惊人的184.5%。
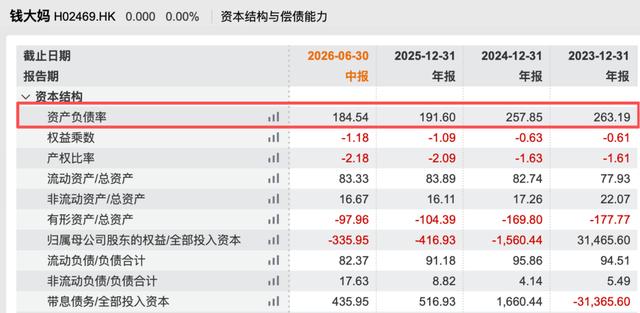
当前巨额负债属于会计账面结果,一旦IPO顺利完成,优先股完成上市转换,这部分压力就会解除;但倘若IPO再度折戟,纸面负债就会成为现金兑付义务,这对于钱大妈来说无疑是一颗威力巨大的“定时炸弹”。
值得注意的是,钱大妈的经营形势也不容乐观,营收增长几乎陷入停滞。
招股书显示,2023、2024年营收分别为117.44亿元、117.88亿元,两年几乎原地踏步;2025年实现营收113.44亿元,同比下滑3.77%;2026上半年实现营收50.95亿元,同比下滑2.06%。
利润端的分化明显,受优先股公允价值变动扰动,2025年净亏损2.79亿元,2026年上半年盈利6813万元。

由此可见,钱大妈业绩增长乏力已是不争的事实。
加盟模式现隐忧
钱大妈的商业模式高度依赖加盟,总部向加盟店供货赚钱,把门店经营、损耗等风险大部分转移给加盟商,以此快速铺开门店网络。
由此可见,钱大妈的商业模式本质上不是直接卖菜给消费者,而是把菜卖给加盟商,公司本质上是向加盟商收取“采购价加利润价差”的供货商。
从销售渠道来看,钱大妈通过向加盟商销售的收入占比达九成以上。
招股书显示,2023年至2025年以及2026年上半年,钱大妈在产品销售中,通过向加盟商销售的收入占比分别为94.5%、94.5%、95.3%以及95%。而其通过自营门店直销的收入占比分别为4.2%、4.3%、3.4%以及3.6%。
现如今,钱大妈的加盟模式已显露疲态。
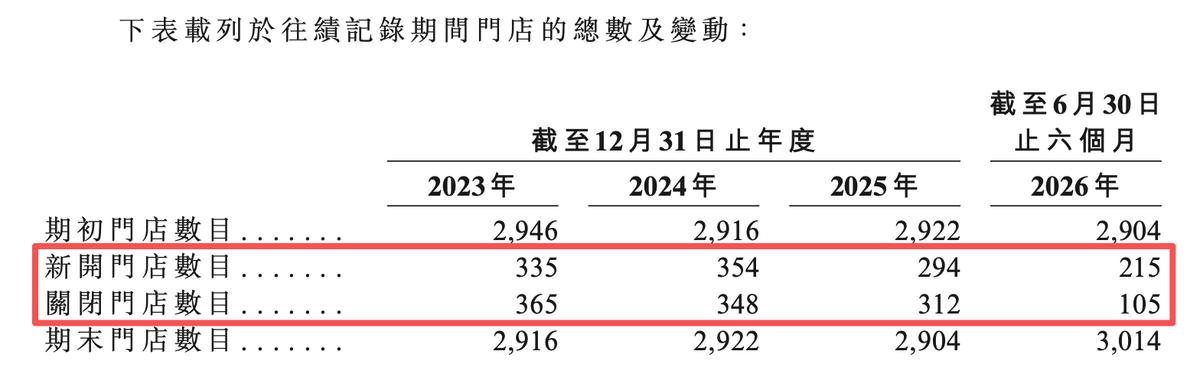
招股书显示,2023年至2026年上半年,钱大妈累计新增加盟商1277家,同期退出的加盟商达到1463家,加盟商总数不增反降。
门店层面同样如此,期间合计新开1198家门店,合计关闭1130家,近乎陷入“开一家、关一家”的循环。
早在此前,央视财经就曾经曝光过钱大妈加盟商的生存困境。上海多家加盟店出现亏损关停,有加盟商反馈,受晚间打折清货模式影响,甚至出现“卖得越多,亏得越多”的局面,部分门店一年亏损三四十万元。
钱大妈“不卖隔夜肉”的口号是,每日晚间阶梯打折清空当日货品,以此吸引周边居民,但也带来居高不下的商品损耗。而风险大多由线下门店承担,总部依靠供货赚取相对稳定的收益。
现在加盟商净流出,意味着加盟模式对创业者的吸引力正在减弱。如果未来加盟扩张进一步熄火,钱大妈最核心的收入底盘,大概率会受到冲击。
IPO前夕,人事大地震
作为一家拟IPO企业,临近上市节点通常会维持管理层的稳定,但钱大妈却上演了一幕罕见的人事大地震。
首先是,钱大妈联合创始人冯冀生套现离场。
2024年6月,钱大妈出资1.1亿元回购冯冀生手中部分股份;同年12月,他将剩余股权零代价转让给公司董事长冯卫华,并且辞去公司全部职务,彻底退出。
更引发市场热议的是,7名非执行董事在首次递表前一日集体辞任。这7位董事大多2022年才获委任,在IPO申报关口集体离职,在拟上市企业中十分少见。
异常的人事变动甚至引起监管关注。
2026年3月,证监会针对钱大妈出具境外发行上市备案补充材料要求,直接点名多项核心问题:
要求说明多名董事高管集中辞职是否会对上市构成重大不利影响;
核查联合创始人退出全部交易细节;
穿透核查大股东是否完成37号文外汇登记。
一连串的问询,将市场对公司治理的疑问摆上台面。
钱大妈“走不出”广东
虽然手握全国社区生鲜GMV第一的头衔,但钱大妈的基本盘高度依赖广东地区。
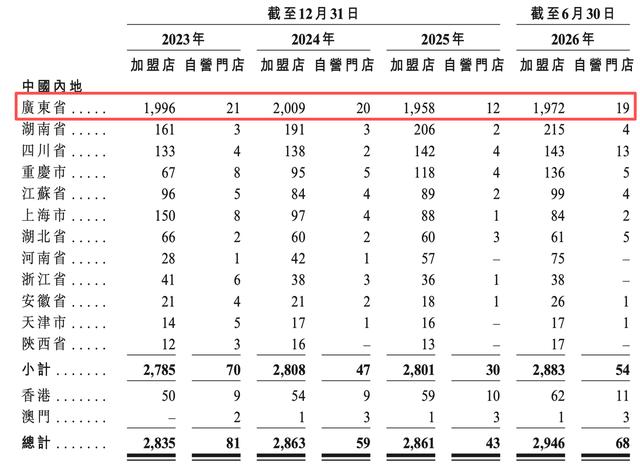
招股书显示,截至2026年6月末,全国3014家门店,有1991家扎根广东,占比超过66%。在华南本地,钱大妈优势十分稳固,2025年华南GMV达到92亿元,是区域第二名的3.9倍。
如果跳出华南大本营,钱大妈的扩张故事不再性感。
钱大妈早在2020年高调宣布进军北京市场,雄心勃勃布局北方,结果仅仅13个月就全线溃败,北京全部门店关停注销。
官方将失败归结于北京房租高企、客流不及预期;而加盟商的吐槽更为直白:日清打折模式带来巨大损耗,这套打法在北方市场严重水土不服。
北方市场的惨败,也暴露出商业模式的地域局限性。高度依赖华南市场,跨区域扩张屡屡受挫,也意味着钱大妈的增长天花板肉眼可见。
钱大妈在招股书中提到,公司未来的增长在很大程度上取决于公司营运及扩张门店网络的能力,经营业绩在很大程度上取决于加盟店的表现。
结语
社区生鲜行业,从来都是一片竞争惨烈的红海,过去数年间一大批明星企业倒下。钱大妈依靠加盟模式和“不卖隔夜肉”的差异化定位,跑出百亿级别的GMV。
但留给钱大妈的时间已经不多了。
目前距离对赌到期日不足17个月,一旦港股上市再次受挫,超30亿的回购压力将到来。
与此同时,加盟商持续净流出,也加剧了市场对其加盟模式持续性的担忧。全国化扩张遇阻,意味着公司未来的增长空间或将被牢牢束缚在华南市场。
资本市场从来不会为响亮的营销口号买单,想要叩开港交所的大门,钱大妈需要回答以下几个灵魂拷问:
加盟模式的困局该如何扭转?
跨区域扩张的难题能否破解?
公司治理的风波是否已尘埃落定?
高悬头顶的巨额对赌风险如何化解?
目前来看,钱大妈二次闯关IPO,前路依旧充满不确定性。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论