
 迁址公告
 古东管家APP
 关于我们
从车门、座椅到连接车厢的贯通道风挡,一列动车组背后,藏着一门品类繁多、要求精细的配套生意。深耕其中的今创集团,已经把产品做进了中国中车、阿尔斯通和西门子的供应体系。
今年前三季度,今创集团赚出了超过去年全年的归母净利润。这门围绕列车展开的生意,正在释放更充足的盈利能力。
沿着这份成绩往前看,既有新一轮车辆采购带来的配套需求,也有核聚变和商业航天打开的发展空间。
配套生意越做越精,盈利与现金流同步提升
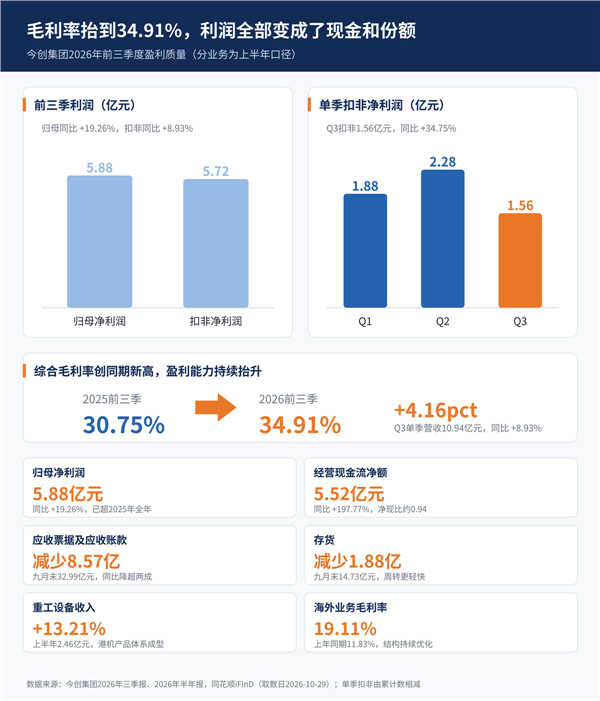
今创集团的增长,首先体现在利润的厚度上。前三季度,公司归母净利润5.88亿元,同比增长19.26%;扣非净利润5.72亿元,同比增长8.93%。进入三季度,单季营业收入达到10.94亿元,同比增长8.93%,扣非净利润则增长34.75%。业务扩张的同时,利润增长得更快。
毛利率的变化解释了这份增长。前三季度,公司综合毛利率升至34.91%,较去年同期提高4.16个百分点,相当于每一百元收入多留下四元多毛利。对一家制造企业而言,这意味着同样规模的业务能够创造更多收益,也为后续研发和市场开拓留出了更大余地。
这种提升,与今创持续推进的业务优化和精细管理相呼应。轨交配套产品型号多、批量各异,采购、生产与交付之间的衔接,直接影响项目收益。公司完善成本核算和项目全生命周期跟踪,引入AI物料计划系统,把管理深入到具体订单和生产环节。深耕优质业务的同时,也把每笔生意做得更细。
产品拓展则为盈利提升提供了更丰富的来源。门系统业务推出车—站通信系统、统型站台门等产品,新能源特种车辆切入老旧机车更新改造。围绕既有客户和应用场景,今创不断增加可以提供的产品与服务。
这份制造能力也延伸到了港口。上半年重工设备收入2.46亿元,同比增长13.21%;港口机械在抓斗卸船机之外,新增桥门式卸船机、集装箱岸桥,产品覆盖进一步拓宽。海外业务同样呈现积极变化,毛利率由11.83%升至19.11%。从轨交到港口、从国内到海外,业务布局的积累正逐步反映到经营质量上。
更有分量的是,盈利增长得到了现金流的支持。前三季度经营活动现金流量净额5.52亿元,同比增长197.77%,规模接近同期归母净利润。九月末,应收票据及应收账款较去年同期减少8.57亿元,存货减少1.88亿元,资金周转更加轻快。
截至三季度末,公司货币资金与交易性金融资产合计约11.7亿元,资产负债率为30.41%。充裕的资金让研发、扩产与新业务投入有了更从容的安排。
放在已披露业绩的同行中,今创的表现也颇为突出。海达股份前三季度归母净利润增长14.47%,今创达到19.26%。结合毛利率与现金流的同步改善来看,公司多年积累的产品能力,正在转化为更鲜明的盈利优势。
车辆采购带来新需求,前沿布局打开长期空间
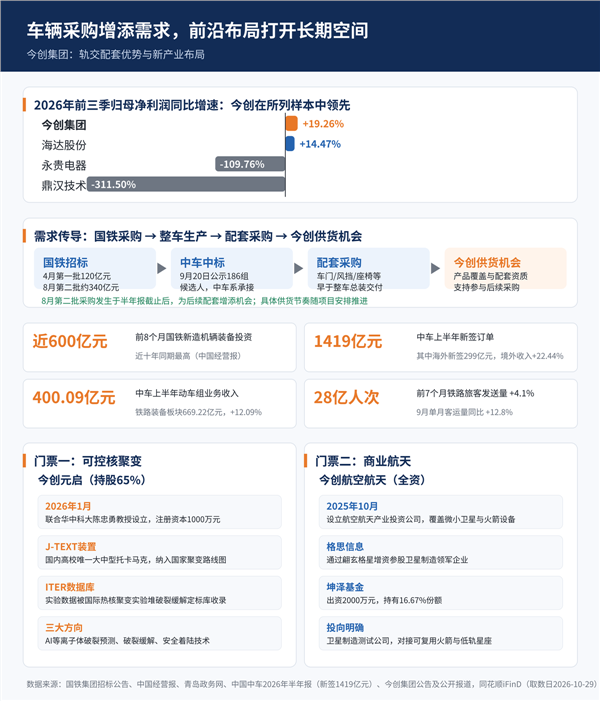
盈利能力提升之后,后续业务量的支撑也在增强。对于今创集团这样的配套企业,整车厂拿到更多车辆订单,意味着后续生产需要更多车门、风挡、座椅等部件。国铁采购经由中车旗下整车企业的生产安排,逐步传导到上游供应商,形成持续的配套需求。
今年以来,这一需求源头持续活跃。4月,国铁集团招标首批时速350公里复兴号70标准组,金额约120亿元;8月又启动第二批采购,合计198组、约340亿元,9月公示186组中标候选人。前八个月,新造机车车辆装备投资接近600亿元,达到近十年同期最高水平。
整车厂的经营数据也显示出需求的活跃。中国中车上半年铁路装备业务收入669.22亿元,同比增长12.09%,其中动车组收入400.09亿元;同期新签订单约1419亿元,为后续生产提供了储备。
8月启动的第二批采购发生在半年报截止之后,为下半年增添了新的业务机会。随着相关车辆陆续进入生产,配套采购将在总装交付之前展开,并有望随交付安排延续至下一年度。这正是看好今创下半年及后续订单的重要依据:整车需求增加,先带动部件采购,再通过配套交付形成收入。
今创在这条供应链中的积累,让受益路径更加清晰。公司拥有五大系统、千余个细分品类,能够围绕一列车提供多种产品;长期供货形成的客户关系,又为持续参与项目奠定了基础。今年取得的新车型多部类配套准入资质,进一步扩大了可参与的项目范围。整车采购增加与供货资格拓展相互配合,为争取新增订单创造了有利条件。
这种机会还来自海外。中国中车上半年海外新签订单299亿元,境外收入增长22.44%,反映出国际轨交市场的活力。今创产品已出口至三十多个国家,并进入国际整车企业供应体系,具备参与全球项目的业务基础。国内车辆采购与国际市场拓展,共同丰富了未来的增长来源。
主业提供利润与现金,前沿布局则让这家制造企业拥有了更宽的发展视野。今创在核聚变与商业航天上的投入,已经落实到研发合作和产业投资之中。
今年1月,公司联合华中科技大学聚变领域专家陈忠勇教授设立今创元启,持股65%;3月,与华中科技大学聚变与等离子体研究所签署深度合作协议,围绕AI驱动的等离子体破裂预测、破裂缓解与安全着陆技术展开合作。
这一切入点连接着聚变装置的安全运行需求。合作方拥有J-TEXT托卡马克装置,相关实验数据被ITER破裂缓解定标数据库收录,为技术研发提供了实验基础。合资公司规划未来五年聚焦国内磁约束聚变装置市场,每年签署3至5份技术开发或服务合同,再逐步拓展国际市场。从研究装置到技术服务,业务发展的方向已经具体起来。
商业航天的布局同样在持续推进。2025年10月,公司设立全资航空航天产业投资平台,随后通过翩玄格星增资参股上海格思信息。今年7月,又出资2000万元参与坤泽基金,持有16.67%的份额,投向卫星制造与测试领域。围绕卫星产业链展开的投资,为今创参与低轨星座建设带来了新的产业联系。
这些布局的吸引力,在于成熟经营与新产业探索能够相互支持。前三季度近6亿元归母净利润、5亿多元经营现金流,为技术合作和产业投资提供了资金基础;核聚变与卫星制造,则把公司的发展视野延伸到新的市场。随着研发合作和投资项目推进,今创的长期价值也有了更丰富的观察维度。
从列车上的一件件配套产品出发,今创已经积累起客户、制造与资金优势。如今,更好的盈利能力与新一轮车辆采购相遇,让主业增长有了更充分的支撑;核聚变研发合作与商业航天投资,又为长期发展拓宽了方向。
这份三季报呈现的,是一家在熟悉的业务中持续精进、并有能力向新领域延伸的制造企业。复兴号配套生意越做越扎实,今创走向更大市场的基础也就越厚实。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论