 迁址公告
 古东管家APP
 关于我们
、近期全球资产市场持续震荡,A股房地产板块却又一次爆发。
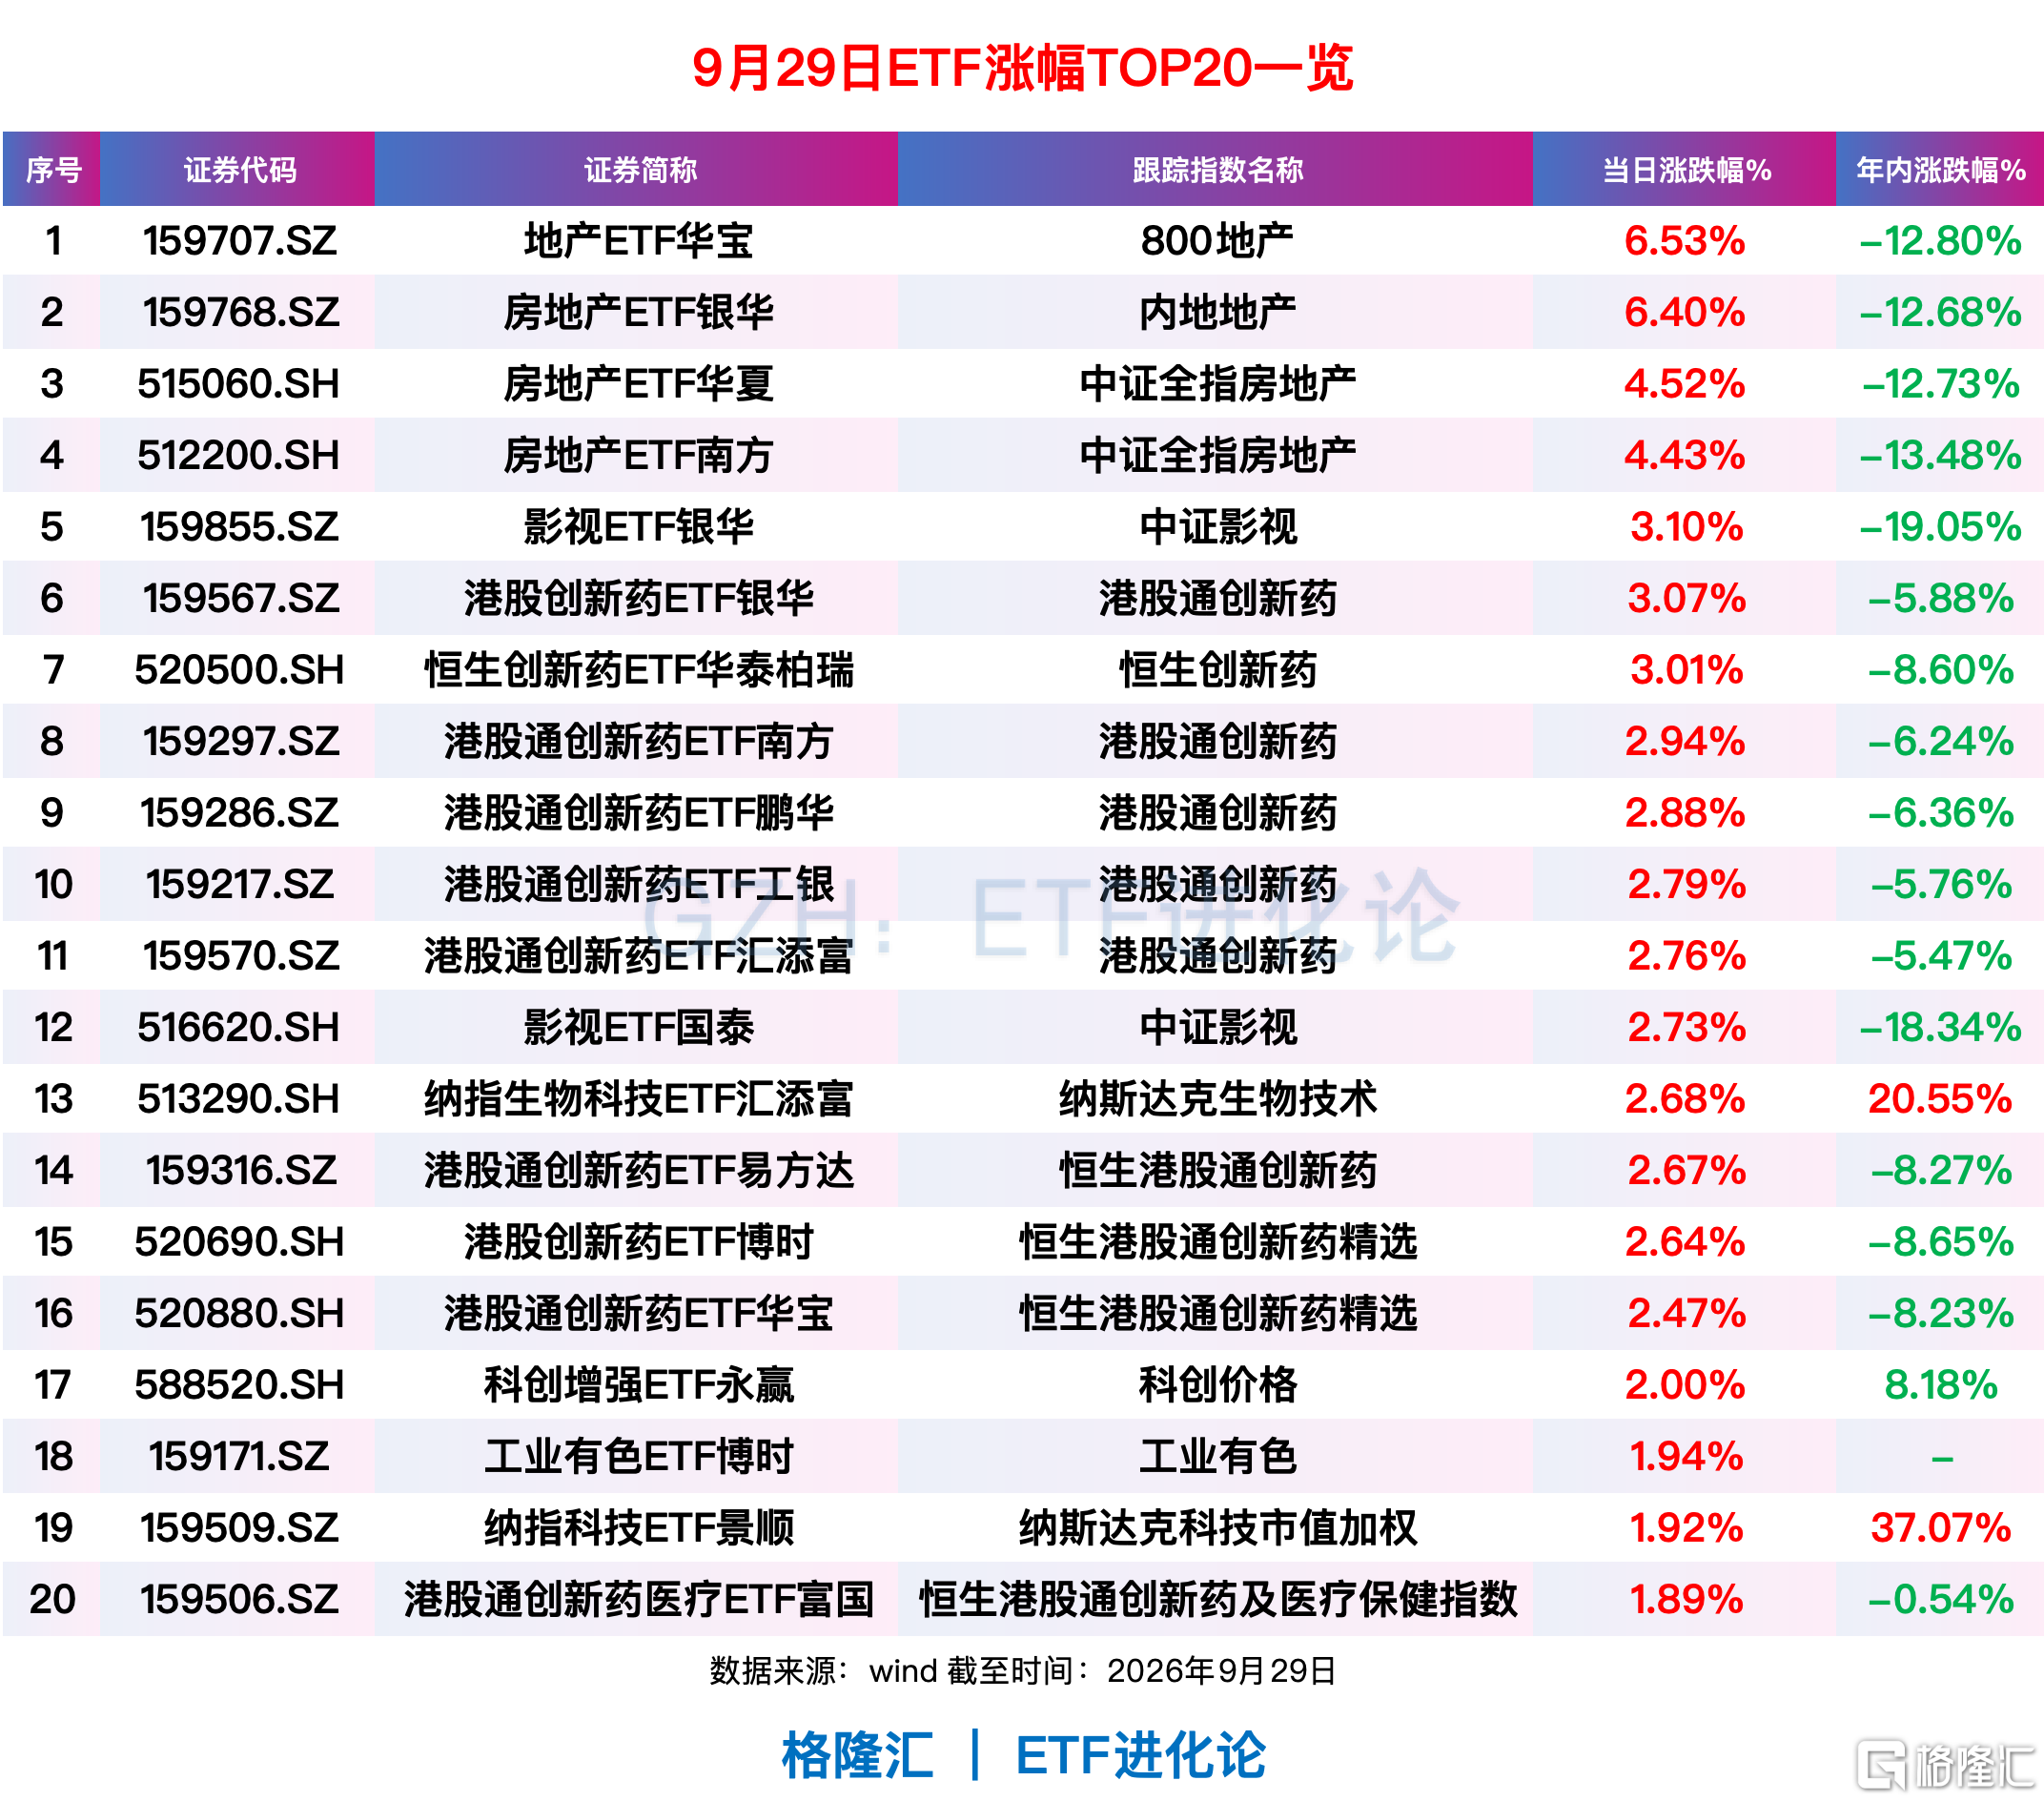
今日万科、信达、滨江纷纷涨停,地产ETF华宝、房地产ETF银华也跟着往上冲,双双飙涨6%。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
这波地产行情,其实从8·28新政之后就有迹可循。那时候房地产板块的PB还处在近10年极低分位,说白了就是便宜得不能再便宜。9·18住建部定调房地产进入存量时代,9·28国常会又释放了增量稳地产信号,市场自然就开始憧憬新一轮政策出台。
于是,地产板块自9月中旬以来独占鳌头,地产ETF华宝、房地产ETF银华9月16日-9月29日累计涨幅超15%。
所以,房地产板块这轮上涨,本质上是一场估值修复行情,驱动力主要来自板块长期下跌+基本面触底迹象之下,带来的预期反转。
摩根大通亦指出,历史上在潜在政策窗口期前,房地产板块板块往往表现优异。
有“私募魔女”之称的知名基金经理就喊出了“二十年一遇的地产机会”。
她的逻辑不是房价大涨,也不是地产总量重回黄金时代,而是现房新政会加速行业极致供给出清,形成寡头格局,存活的少数优质房企,会拿到份额和利润率的双重提升,这才是史诗级机会。
在她看来,未来1-2年,行业会得到更彻底的出清,更多企业继续退出。“长期看,行业进入门槛抬高,企业之间的差距拉大,少数同时具备产品力和融资优势的头部房企,反而可能成为新规则下的受益者。部分企业的股价,未来几年涨幅有望达到5-10倍。”
再把视线拉回全球资本市场。股债下跌之际,黄金又遭了年内最猛烈的一轮抛售。金价周二跌到约4150美元/盎司,单日跌幅3.2%,是今年以来第三大单日跌幅。
股债商三杀的背后,全球资本之锚——美债利率,已经成了市场最大的拦路虎。
10年期美债收益率继续走高到5.25%,30年期国债收益率升到2004年以来最高水平。更关键的是,10年期实际利率也向上突破,直逼雷曼危机时期。
黄金作为典型的不生息资产,实际利率大幅上升就是重大阻力。这次美联储重启加息,同时释放“higher for longer”预期,市场已经激进定价还要加息三次。
美元利率抬升,迫使全球资产回流美元资产。对黄金来说,更强的美元和更高的实际利率,直接带来双重压制。
高盛指出:中国投资者节前集中撤离,是这次黄金抛售潮的导火索之一。据高盛数据,上海期货交易所当日开盘后,多头持仓被集中平仓,合约总持仓减少约1.1万手,降幅约2.6%。
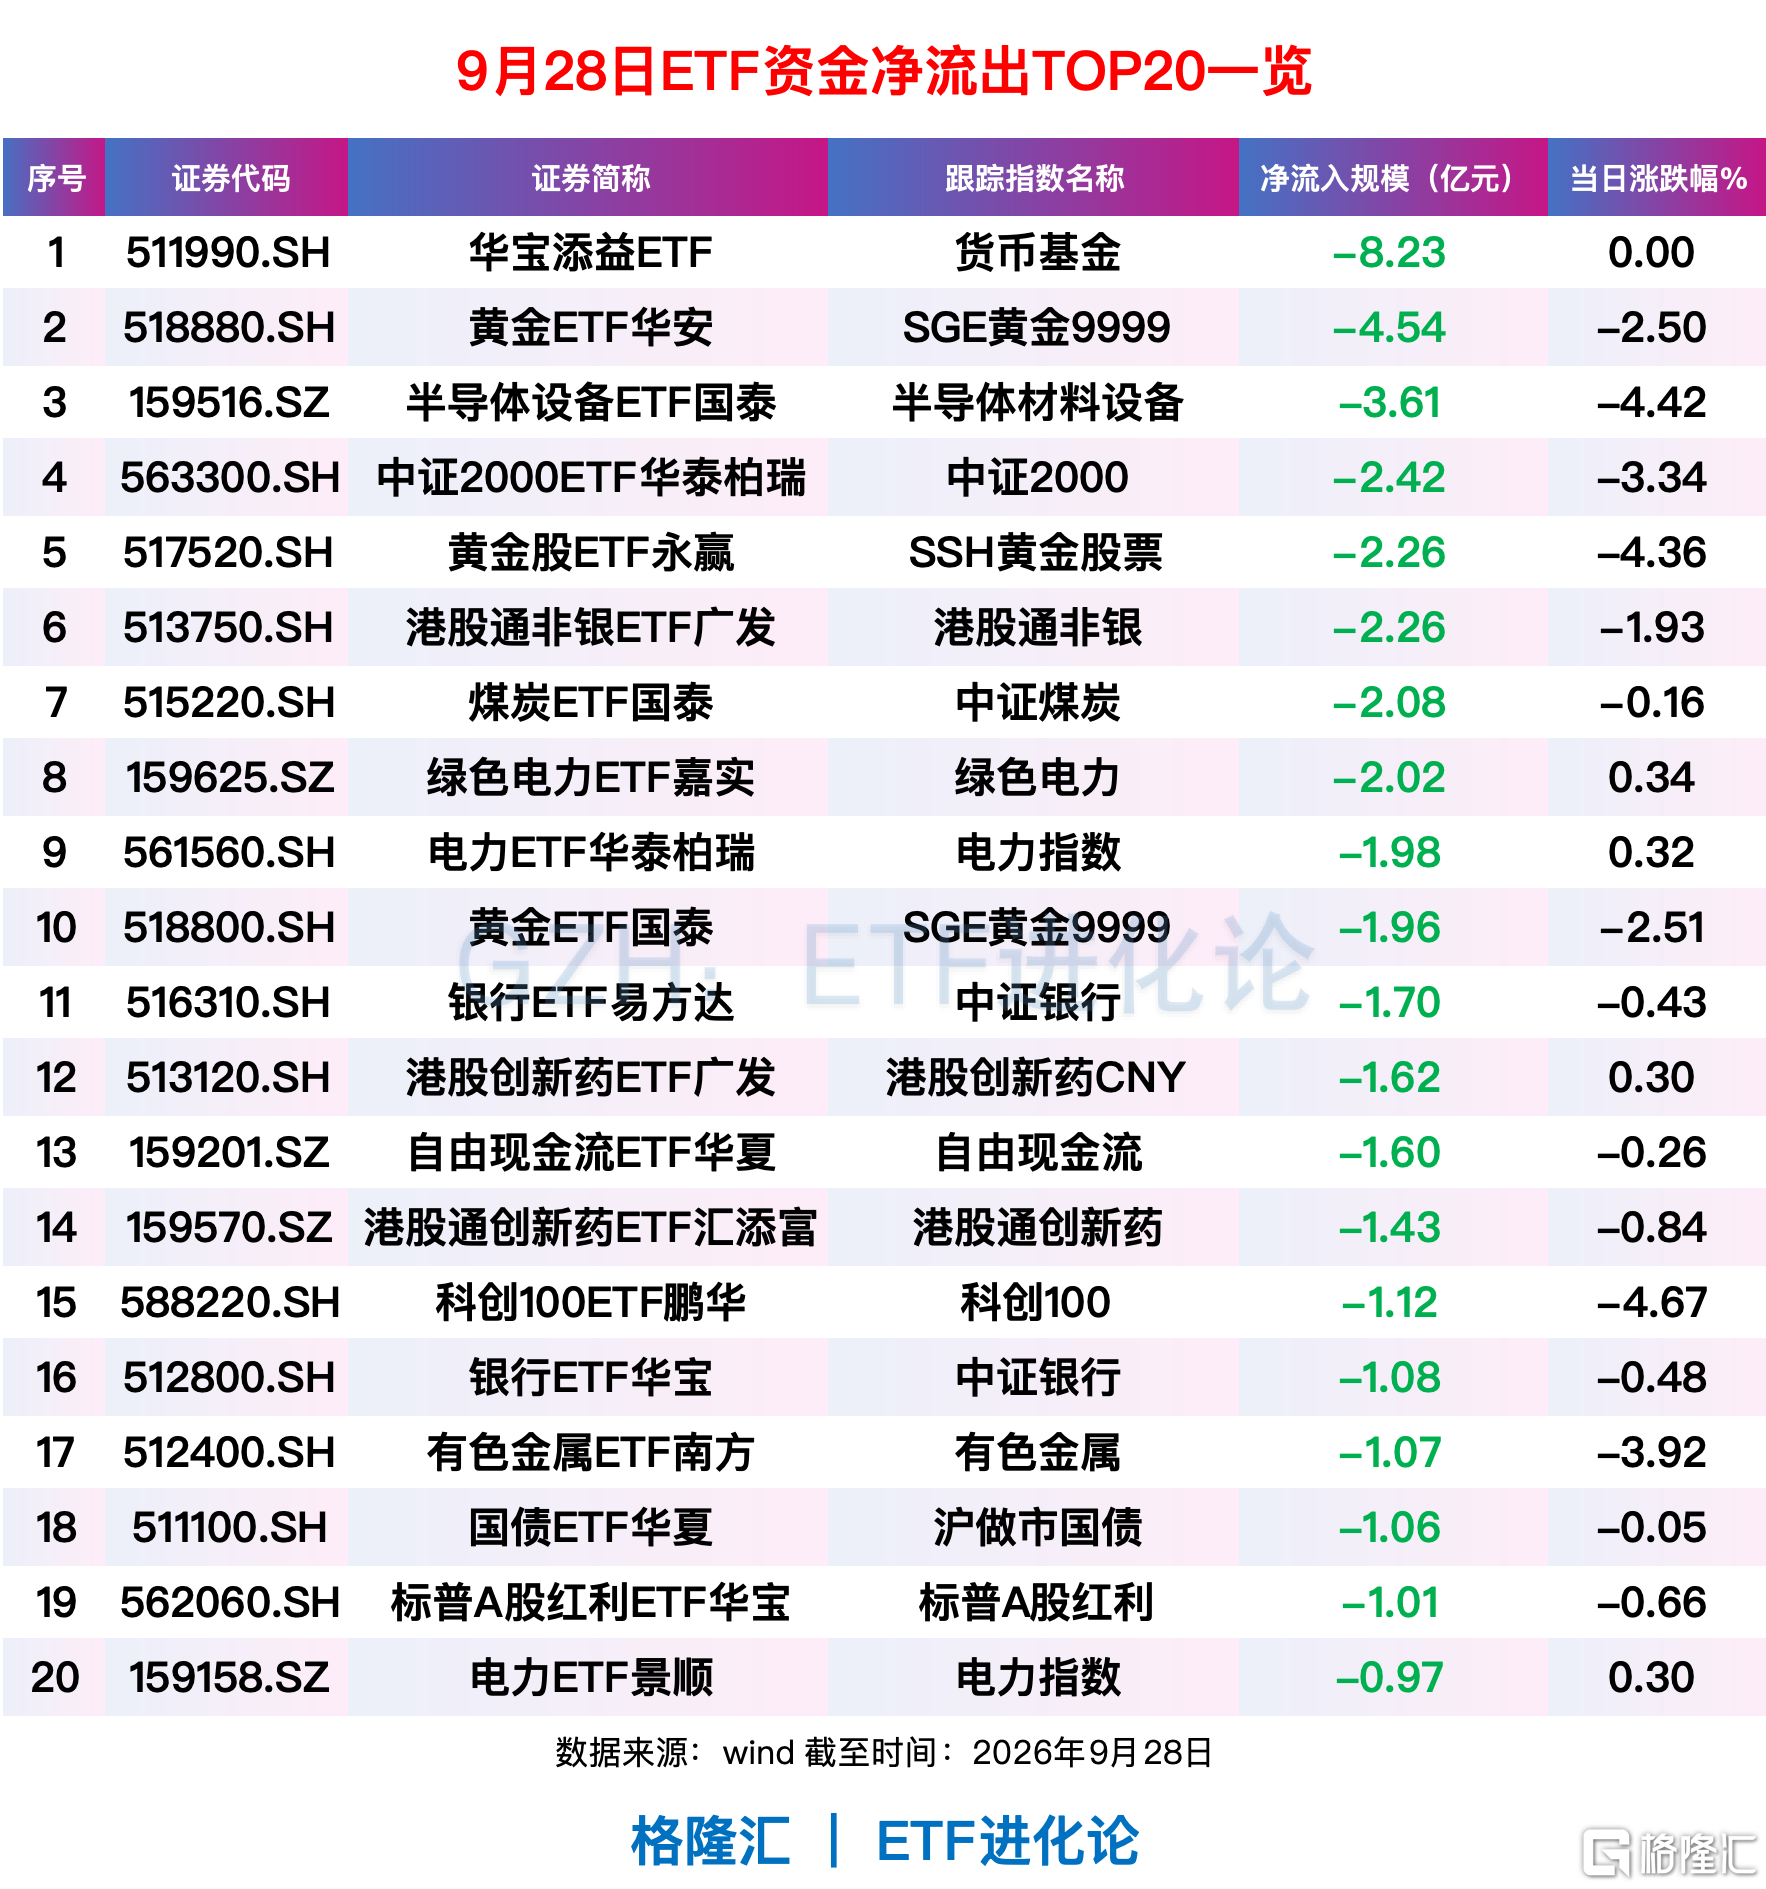
这个数据跟周一的ETF资金流变化相互印证。黄金ETF华安、黄金股ETF永赢和黄金ETF国泰,分别净流出4.54亿元、2.26亿元和1.96亿元。
高盛的Adam Gillard解释称,上海期货交易所将于10月1日至7日休市,在伊朗局势和利率双重不确定性下,交易员普遍不愿意在长达一周的假期中持有大量多头头寸。他预计假期开始前还会有更多平仓操作出现。
另一个隐忧是,美长债利率水平不断攀升,也带来股债市场的惊天反转:10年期美债收益率反超标普500盈利收益率。这意味着债券收益率超过股票收益率,达到25年以来罕见水平。这个转变,正迫使投资者重新审视资产配置逻辑。
据高盛数据,机构投资者的股票多头头寸已经大幅缩减:美国股指持仓占未平仓合约的比例,从5月的48%历史高位降到36%。CTA及全球系统性策略,过去一个月内净卖出股票规模近750亿美元。
与此同时,美国高收益企业债与国债之间的利差,进一步扩大至4月以来最高水平,显示信用市场的压力正在积聚。
这种流动性压力,或许不仅仅局限于股债市场,黄金再次面临类似今年3月美伊冲突时的变现压力。
盛宝银行大宗商品策略主管Ole Hansen指出,如果流动性压力进一步加剧,追加保证金、再融资压力和更广泛的流动性需求,可能迫使投资者变现资产,而黄金,往往成为首选的变现来源。
说到底,市场从来不是单一逻辑在驱动。地产板块的躁动,是政策预期和估值修复的合力;黄金的暴跌,是实际利率和流动性压力的共振;而全球股债的震荡,则是对美债利率这个“资本之锚”的重新定价。
当潮水退去,真正能穿越周期的,从来不是追涨杀跌的情绪,而是对底层逻辑的清醒认知。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论