
 迁址公告
 古东管家APP
 关于我们
美联储9月加息靴子落地后,有色市场却出现分化:伦敦金、沪铜等商品端反弹,铜价修复至接近前高,而有色权益端仅小幅跟涨。商品与股票行情为何不同步?站在美国11月中期选举前的关键窗口,本文将继续剖析有色板块的宏观环境与品种机会。
回顾此前观点,在9月8日《加息扰动下,有色怎么看?华宝基金写在美国CPI公布前!当宏观扰动落地,基本面终将重新主导定价》一文中,我们曾推演:第三阶段(美联储9月议息会议后、美国11月中期选举前),无论美联储加息与否,有色板块或将维持偏强格局。
如今,商品端的走势或已印证这一判断,但权益端仅小幅反弹,本文也将针对商品与权益的表现差异做进一步分析。
一、核心分歧:权益端与商品端,对加息路径认知不同
当前市场的核心分歧,在于对美联储后续加息的判断。权益端担忧持续加息引发经济衰退,9月议息会议后仅小幅反弹;商品端认为温和加息不改产业趋势,铜价已修复至近11.2万元/吨。
权益和商品核心分歧,体现在对美联储后续加息的认知上,华宝基金更倾向于美联储温和加息情形。宏观层面,当前美联储面临通胀温和、经济放缓、债务高企三重约束,难以复刻2022年暴力加息路径,加息对美元有支撑但不会改变产业趋势。温和加息预期不变,有色中长期配置价值不改。
二、宏观层面:美联储难以复刻2022年暴力加息
2022年鲍威尔暴力加息(全年425bp),深层目标是抗击9.1%的恶性通胀,并以高利差弥补俄乌冲突后的信用折价。当前沃什担任主席期间的美联储,面临通胀温和、经济放缓、债务高企宏观约束,仅能温和渐进加息(单次25bp)以平衡通胀与就业,难以复刻2022年暴力加息路径。
更关键的是,当前美国核心矛盾是高债务赤字的不可持续性,货币需要在通胀、就业和债务成本之间艰难平衡。加息不会增加原油实物供给,也不会推动中国等央行增持美债,反而会因美联储加息导致日元、欧元等非美货币贬值,推动海外央行继续减持美债以维持本币汇率稳定。
三、分品种逻辑
1、贵金属:下方有支撑,中长期逻辑向好
全球各国央行购金托底,向下空间有限,但向上短期受到美联储持续加息预期压制,待这轮美联储加息见顶预期确认,贵金属具备修复空间。
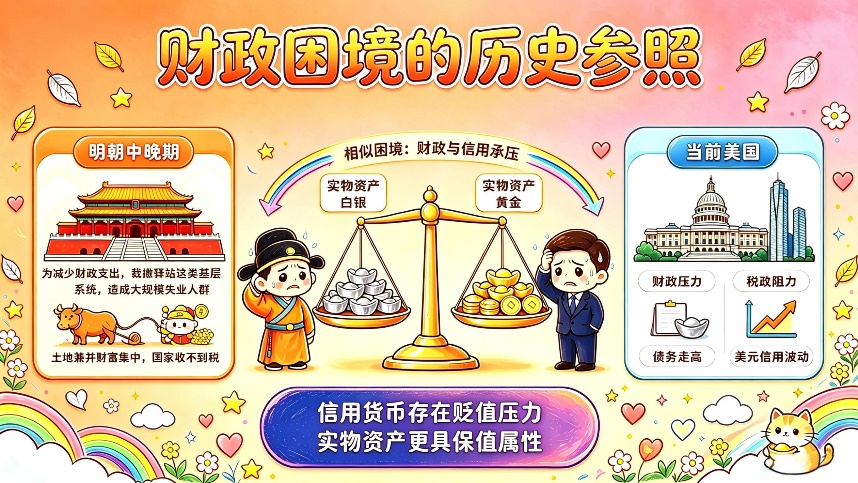
中国明朝中晚期与美国当前经济困境有相似性——①财政支出刚性,财政节流改革推进阻力较大;②既得利益群体阻碍,税源改革遭遇各方掣肘;③债务压力持续累积。在该类环境下,信用货币存在贬值压力,实物资产更具保值属性。
如果能够时空穿梭到明朝中晚期,应该不会有人把全部资产配置成大明宝钞这些信用资产。明中后期白银逐步成为主流货币,赋税全面折银后确立事实上的银本位,便是历史参照,这也是当下看好贵金属等实物资产的核心逻辑。
2、铜:短期关注国内炼厂减产,中长期AI算力支撑需求
短期,发改委、市场监管总局发布《关于重要工业品低价无序竞争成本核算有关事项的通知》,硫酸回落叠加TC/RC跌破-200美元/吨,铜冶炼厂减产概率上升,国内铜社会库存延续去库,支撑铜价偏强。中长期,能源转型与AI算力建设提速,支撑工业金属刚性需求。
美国铜关税方面,美国加征铜关税,对铜价和中长期通胀的推升作用,可能被市场高估。美国年铜消费约170万吨,体量远小于中国年铜消费量1000万吨。铜在美国CPI中的权重较低,且关税成本可能被产业链吸收、替代或通过废铜回收部分抵消,进一步削弱了关税向终端价格的传导。因此,即使加征15%关税,对中长期通胀预期的影响也偏小。
3、铝:当前市场分歧较大,但预期差可能也相对可观
短期,印尼投产有扰动放缓,中东在推进复产但有不确定性,全球及中国库存延续去库,对铝价有支撑。中长期,印尼新投、中东复产预期持续博弈压制铝价上行空间,但金铜走强背景下,铝价底部不宜过度悲观。保守情形按照2.2万元/吨测算仍有可观股息率,具备配置价值。
4、小金属:供给刚性,弹性较大
小金属整体供给维持刚性,需求端受益于AI科技材料,板块波动弹性较大。
需求端,AI等前沿科技重塑小金属需求。AI算力与光通信爆发拉动锡的需求;航空航天、具身智能带动稀土永磁需求增长;半导体自主可控打开超高纯六氟化钨国产替代窗口,订单加速释放。
供给端,“卡脖子”稀缺战略金属,政策加码构筑供给硬约束。我国《矿产资源法实施条例》于2026年6月起施行,正式将稀土、钨、锂、钴、镓、锗等36种关键矿产划入国家级战略性矿产目录,供给约束与战略需求形成长期共振。
四、总结
综上所述,华宝基金认为,美联储9月加息后,到美国11月中期选举前的新阶段,有色或维持偏强格局。当前美联储面临通胀温和、经济放缓、债务高企三重约束,难以复刻2022年暴力加息路径。加息对美元有支撑但不会改变产业趋势。温和加息预期不变,有色中长期配置价值不改。
【算力时代,有色筑基】
有色ETF华宝(159876)及其联接基金(A类:017140、C类:017141)全面覆盖铜/铝/稀土/黄金/锂/钨/钼/锡等行业龙头,权重股囊括紫金矿业、洛阳钼业、北方稀土、中国铝业等。2026年中报业绩显示,60只成份股全部实现盈利,近半数成份股归母净利同比增速超1倍,强基本面提供坚实支撑。并且成份股数量显著多于同类有色指数(30-50只),能够更好覆盖半导体&新材料方向,对于同时看好科技+有色的投资者,该ETF是一键布局有色行业、把握板块贝塔行情的高效工具。
来源:沪深交易所等,截至2026.9.23。
注:本文提及的个股,均是有色ETF华宝(159876)标的指数成份股,截至8月底,权重占比分别为:紫金矿业,11.14%;洛阳钼业,7.12%;北方稀土,4.40%;中国铝业,3.31%。本文中指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。
ETF费用说明:投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.5%的标准收取佣金。场内交易费用以证券公司实际收取为准。ETF不收取销售服务费。
联接基金费用说明:华宝中证有色金属ETF发起式联接基金(A类)申购费率为申购金额200万元(含)以上时1000元/笔,100万元(含)~200万元时0.6%,100万元以下时1%;赎回费率为持有天数7日以下时1.5%,持有天数7日(含)以上时0%,不收取销售服务费。华宝中证有色金属ETF发起式联接基金(C类)不收取申购费,赎回费率为持有天数7日以下时1.5%,持有天数7日(含)以上时0%;销售服务费为0.3%。
风险提示:有色ETF华宝被动跟踪中证有色金属指数,该指数基日为2013.12.31,发布于2015.7.13,指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。基金管理人评估的该基金风险等级为R3-中风险,适宜平衡型(C3)及以上的投资者,适当性匹配意见请以销售机构为准。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,亦不对因使用本文内容所引发的直接或间接损失负任何责任。基金投资有风险,基金的过往业绩并不代表其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金投资须谨慎。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论