 迁址公告
 古东管家APP
 关于我们
今日下午14点20分,花旗全球公共部门业务负责人,在接受路透社采访时表示:
AI基础设施正在吸收大量私人资本,政府与企业争夺资金的压力急剧上升,挤压发展中国家的融资空间。
部分主权财富基金不得不开始寻找美元债以外的资金来源。
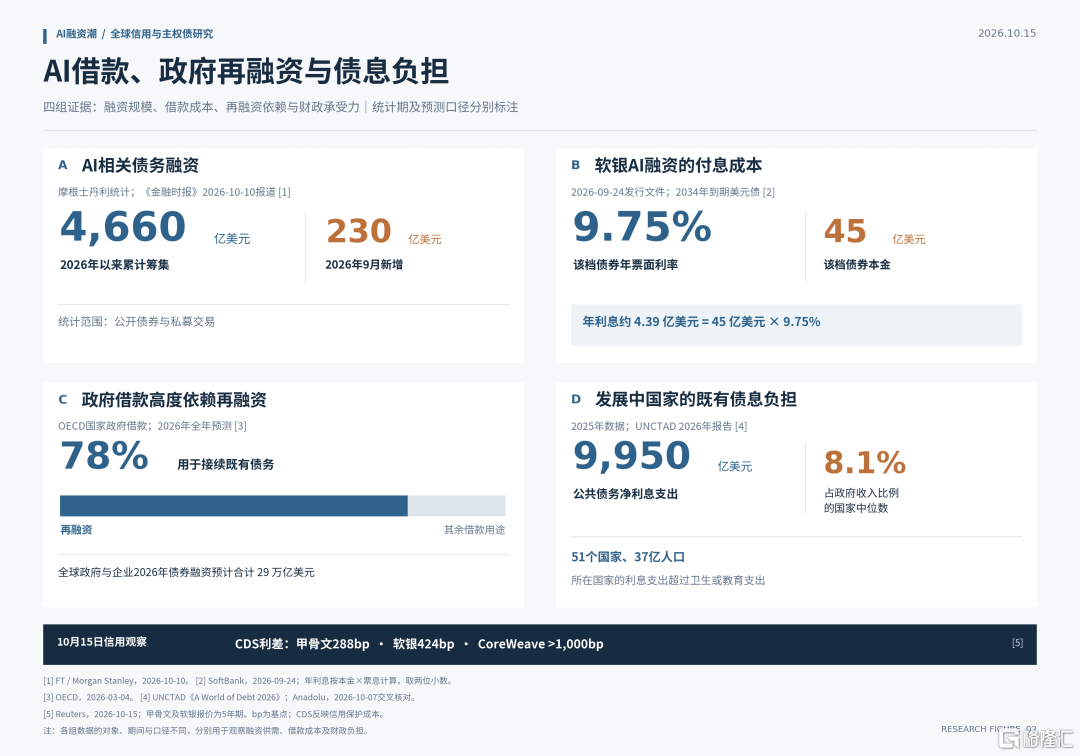
据摩根士丹利统计,今年以来,全球企业已筹集约4660亿美元AI相关债务,9月新增融资仍有230亿美元。
软银的发行文件提供了更具体的数据:9月24日公布的美元和欧元债券,合计约111亿美元,资金用途包括追加投资OpenAI。
其中,45亿美元、2034年到期的美元债,票面利率达到9.75%。
如此大规模的融资,必然会改变债券市场的供求关系。
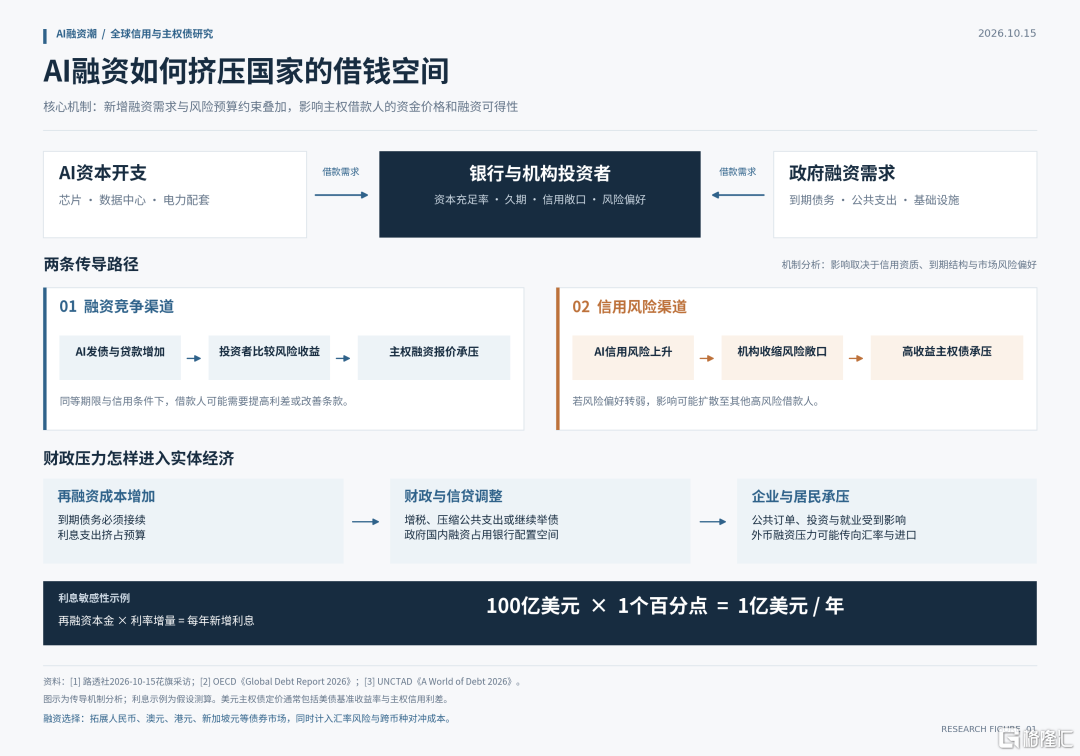
银行有资本充足率约束,保险和基金有信用评级、久期及风险敞口限制。
面对更多债券,投资者会重新比较风险调整后的收益。
借款人要争取资金,就得提高报价,或者接受更严格的融资条件。
而今年,各国政府恰好也有大量借款需求。
OECD今年3月预计,2026年政府和企业从债券市场融资的规模将达到29万亿美元,其中78%用于再融资。
相当一部分融资有明确的截止日期。
到期债务越来越集中,政府只能被迫接受不利的融资条件。
尤其是发展中国家。
联合国贸发会议10月发布的《A World of Debt 2026》显示,2025年发展中国家公共债务净利息支出达到9950亿美元,占政府收入的比例中位数为8.1%。
51个发展中国家的利息支出超过卫生或教育支出,涉及37亿人口。
而美元主权债的融资成本,通常由美债基准收益率和主权信用利差组成。
资金竞争加剧时,信用较弱的国家需要给出更高利差,才能完成发行。
所以花旗称,人民币、澳元、港元和新加坡元债券市场正在受到更多关注。
不过,多币种融资虽然能能够拓宽投资来源,但实际成本则需要把汇率风险和跨币种掉期费用一起算进去。
财政收入、本金和利息分别用什么货币结算,直接影响最终负担。
除此之外,发债的AI企业也在承受压力。
路透社10月15日援引市场数据称,甲骨文五年期信用违约掉期利差达到288个基点,软银为424个基点,CoreWeave超过1000个基点。
这些数据,反映出市场要求更高的风险补偿。
由此可以推演出另一条传导路径:如果AI信用风险继续上升,持有相关债务的机构可能收缩风险敞口,高收益主权债也可能面对更挑剔的买家。
对财政脆弱的国家,资金价格和融资可得性都会受到考验。
AI投资的回报,需要靠未来的收入和生产率兑现。债务的付息和到期偿还,却有明确时间表。
资金集中投入AI,会增加其他借款方的融资压力;一旦相关信用风险扩散,又可能推动投资者收缩风险资产配置。
发展中国家夹在其中,融资压力持续时,代价就会体现为更高的利息、更少的公共投资,以及更慢的经济增长。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论