 迁址公告
 古东管家APP
 关于我们
AI泡沫担忧加剧,英伟达“亲儿子”成为众矢之的。
近来,AI云服务商CoreWeave遭遇了股债双杀。
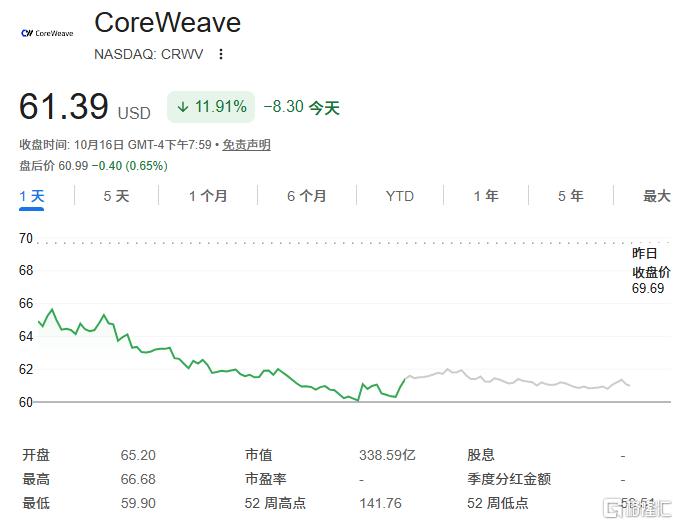
周五,CoreWeave收跌近12%,本周累跌超25%,股价较年内高点已累计下跌约50%。
其五年期信用违约互换(CDS)利差突破1000个基点,债券二级市场收益率飙升至约15%,落入高风险垃圾债区间。
压力测试
本轮抛售的导火索,来自市场的信贷恐慌。
各大云巨头三季度财报纷纷释放信号:数据中心项目延期,资本开支扩张步伐放缓。
由此,资金开始集体出逃 CoreWeave 这类大举借债的新云厂商。
市场的核心焦虑,集中在CoreWeave的500亿美元巨额债务,以及其脆弱的融资结构。
Marlborough分析师表示,整个AI产业链高度绑定,资产集中在同类投资组合、同一批投资者手中。
“杠杆,往往会把小幅波动放大成实质性危机。”
即便CoreWeave宣称百亿级待确认订单足以覆盖债务,但烧钱速度已经超出市场容忍度。
CoreWeave的烧钱速度已经超出了市场容忍度。
数据显示,公司2025年营收51亿美元,净亏损12亿美元。
今年营收预计翻倍,但资本开支将翻四倍至350–390亿美元,现金消耗会进一步加剧。
即便公司宣称,百亿级待确认订单足以覆盖债务,但仍未能安抚市场情绪。
叠加创始人减持套现消息的利空,进一步打击市场信心。
对冲基金 Andromeda Capital 创始人Alberto Gallo直言,CoreWeave 迟早需要增资或者救助,资本正在快速耗尽,低成本资金时代已经结束。
“债券投资者偏好现金流稳定的标的,而不是这种持续砸资本开支、未来还要不断追加投入的企业。”
预警不断拉响
行业层面的预警同样密集。
调研机构Gartner将CoreWeave列为100余家新云厂商中“营收与资本开支失衡最严重”的企业。
同时预判:到2030年,80%新云服务商将无法独立经营。
Index & Cie首席投资官Tommaso Leodari分析指出,行业最大隐患是这类企业增长依靠债务驱动,而非股权融资。
“CoreWeave 的业务几乎完全靠债务支撑。一旦算力利用率下滑、数据中心建设放缓,直接会引发债务兑付危机。”
另外,多重利空还在持续发酵。
微软、甲骨文等接连警告数据中心延迟、电力与零部件供给紧张、高端硬件供给过剩;Meta、微软计划自研硬件挑战英伟达,加上OpenAI、Anthropic收入增速放缓,都加剧了担忧。
Frazis Capital的Michael Frazis测算表示,即便CoreWeave营收做到100亿美元,仍然会亏损25亿美元,行业至今看不到规模效应。
眼下,CoreWeave唯一的安全垫来自英伟达。
据协议约定至2032年4月,英伟达兜底收购CoreWeave没能租出去的算力。
但市场不买账。CoreWeave 债务被划为投机级垃圾债,这意味着市场定价其陷入严重违约风险。
研究机构 Gimme Credit 分析师警示:CoreWeave 的信贷抛售,存在自我实现危机的风险。
市场担心的不是有没有算力需求,而是 CoreWeave 有没有钱,兑现算力交付承诺。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论