 迁址公告
 古东管家APP
 关于我们
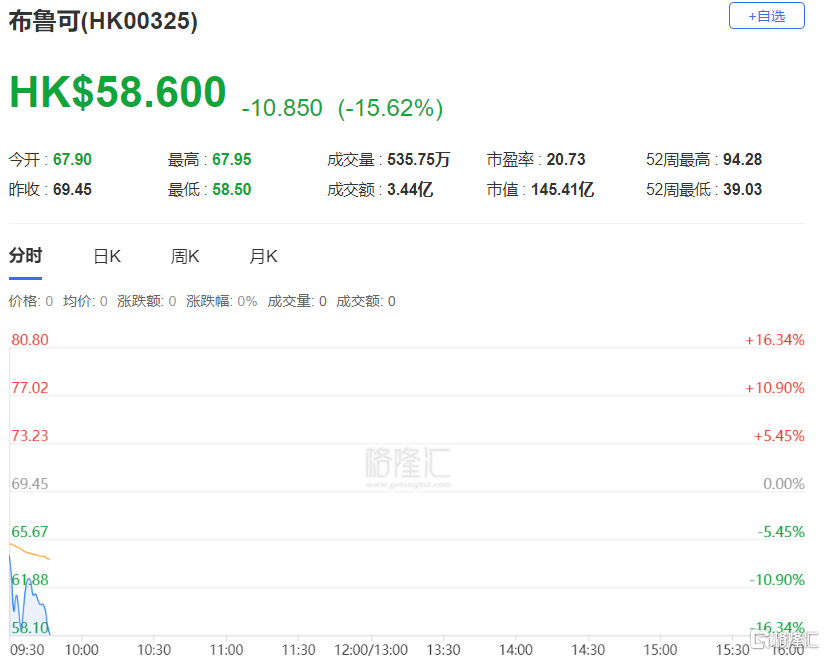
今天港股一开盘,潮玩巨头布鲁可股价便狂泄超过14%。
怎么回事呢?
核心原因来自布鲁可的一个公告,其控股股东集团成员Smart Bloks Limited透过大宗交易方式减持公司股份。
公告显示,Smart Bloks以每股65.28港元出售384.9万股普通股,占已发行股份总数约1.56%,套现约2.51亿港元。
减持前Smart Bloks持股约3.57%,减持后降至约2.01%。其全资拥有者、公司董事长兼首席执行官朱伟松权益由53.59%降至52.03%,但仍控制股东大会超30%投票权,继续为控股股东,公司控制权及管理层维持不变。
虽然Smart Bloks表示减持系出于自身资金需要及财务安排,构成股东层面私人事务,与集团业务营运、财务状况或发展前景概无关系,并且控股股东已向董事会确认,对集团业务前景、增长潜力及长期价值依然充满信心,将继续支持集团长期发展,董事会亦强调此次出售不涉及发行新股,不会导致股东权益摊薄,对公司日常运营无重大不利影响。
然而市场反应仍然很剧烈,一般而言,控股股东在短期内大额套现,容易引发投资者担忧情绪,这反映出在当前市场环境下,投资者对早期股东或控股股东减持行为保持高度警惕,尤其是在公司上市不久的阶段,任何股权层面变动都容易被解读为对公司未来估值或流动性的重新定价。
从基本面看,布鲁可业绩表现亮眼。公司2014年成立,2025年1月在港交所主板上市,首日股价高开超81.61%,总市值一度突破265亿港元。
作为全球拼搭角色类玩具领导者,根据弗若斯特沙利文数据,2023年布鲁可GMV达18亿元,全球排名第三,在中国市场以30.3%份额位居第一。
2026上半年实现收入17.76亿元同比增长32.7%,净利润3.87亿元增长30.5%,经调整净利润4.01亿元增长25.1%。拼搭角色类收入15.85亿元,拼搭载具类和恐龙主题类分别贡献1.86亿元和0.59亿元。线上收入同比增长68.1%,海外收入更是暴增228.5%,国际化扩张势头强劲。
不过亮眼数据背后,公司仍面临一定经营风险。上半年毛利率44.29%同比下降4.1个百分点,主要受低价引流产品销售占比扩大、原材料成本上涨及模具折旧增加等因素影响。
此外前六大IP收入占比达77.6%,IP集中度较高,虽然公司拥有75个授权IP和2个自有IP,但过度依赖头部IP可能带来授权续约风险及单一IP热度下降的隐患。
整体上看,此次控股股东减持在法理与公告层面属于正常财务安排,未动摇公司控制权根基,上半年业绩增长与海外拓展也验证了商业模式的韧性。
股价剧烈波动,更多是属于市场情绪的宣泄。
股价何时能修复,就要看后期的基本面、业绩表现等等。
而另外一件事,可能更加值得注意。
那就是近期港股较为弱势,既有基本面的担忧,也有流动性的冲击。
虽然股价底层是由基本面决定,布鲁可自己能否通过持续拓展自有IP、优化成本结构来维持高增长态势,将是决定其长期价值的关键。
但市场整体环境偏弱的情况下,容易放大利空影响,导致股价波动加剧。
而这种偏弱的大市环境,尚未看到明显的拐点。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论