
 迁址公告
 古东管家APP
 关于我们
在2026年骁龙峰会上,高通联合阶跃、无量火与江波龙完成了一项标志性演示:将阶跃StepEdge-Omni 30B-MoE模型完整部署进智能手机,并跑通从邮件理解、行程规划到航班酒店推荐的全链路智能体工作流,全程本地完成,无需云端调用。
四方合作中,阶跃提供模型,无量火提供推理引擎,高通提供算力平台,江波龙提供端侧AI存储解决方案。这一分工细节折射出端侧AI产业链的关键变化:制约端侧大模型规模化落地的瓶颈,正在从NPU算力转向存储系统的调度能力。

端侧AI的存储瓶颈:从“容量够大”到“调度够智能”
端侧AI落地喊了两年多,但真正制约其规模化的,并不只是算力。大模型参数膨胀与终端DRAM容量之间的鸿沟,才是智能体难以在手机端常态化运行的核心障碍。
30B MoE模型如果按常规方式加载,对运行内存的占用足以让多数旗舰手机“内存告急”。MoE模型虽在推理时仅激活部分专家模块,但专家权重总量依然庞大,不可能全部常驻DRAM;多轮对话中KV Cache持续膨胀,进一步挤占有限内存。标准存储方案面对这种I/O节奏,只能被动响应读取请求,计算单元经常处于“等数据”状态。
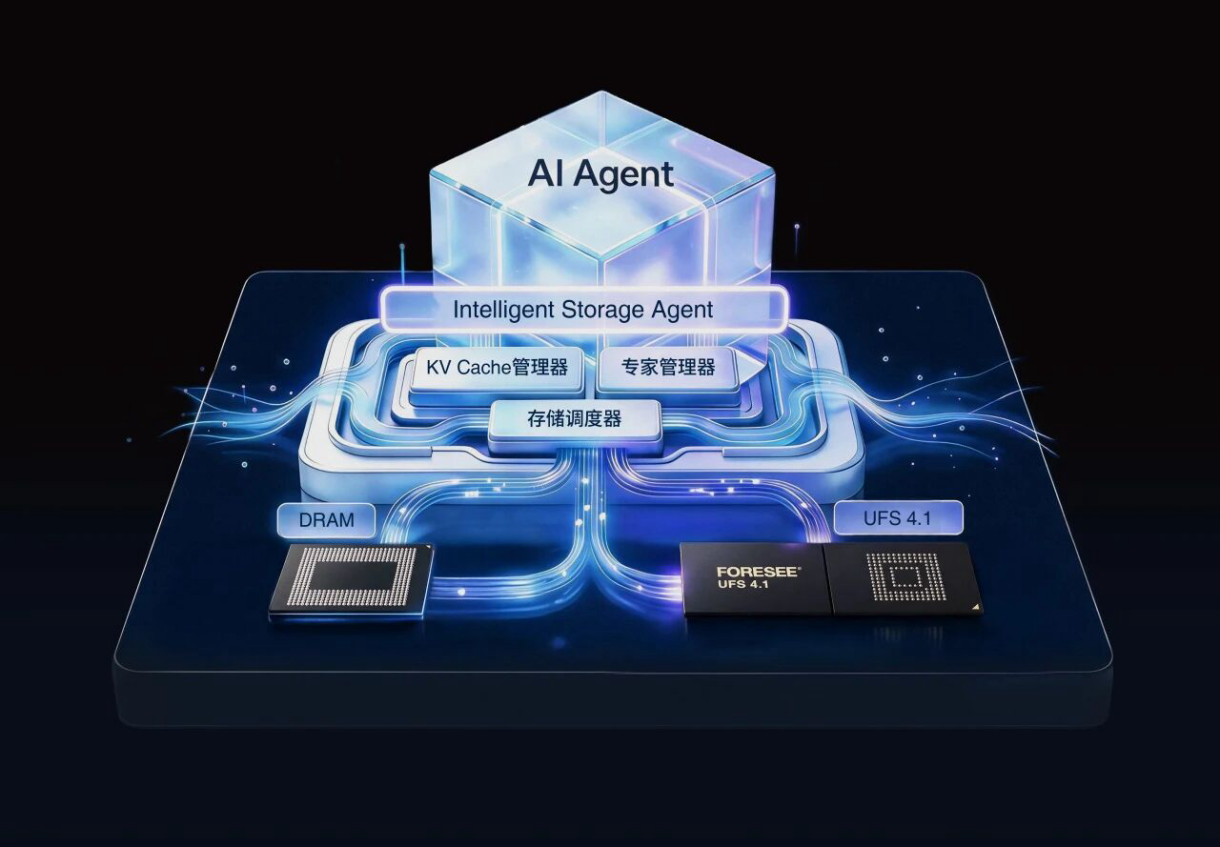
江波龙的解法是一套软硬协同体系:UFS 4.1存储芯片提供可调度的高性能传输基础,iSA存储智能体在软件层承担智能调度角色。iSA围绕AI数据访问特点与计算时序,协同设计存储介质、数据布局、主控和固件——针对模型权重、MoE Expert和KV Cache的不同特点,优化分层存放与生命周期管理;通过预取提示和关键读取优先策略,让存储访问匹配推理节奏;同时针对KV Cache卸载带来的额外写入优化写放大,延长闪存寿命。
实测数据显示,这套方案使30B MoE模型在智能手机上实现预填充吞吐超过330 Token/s、解码吞吐超过28 Token/s,对比仅使用NPU的通用推理方案提升超过30%。
更关键的是跨平台复用能力。此前该方案已在AI PC和AI移动工作站场景完成验证,此次在移动端平台的适配,证明iSA调度逻辑不依赖特定SoC架构。江波龙副总裁、嵌入式存储事业部总经理黄强在峰会上的表态也指向这一方向:“iSA率先适配高通第六代骁龙8超级至尊版,通过存算协同释放平台算力价值,突破端侧大模型推理存储瓶颈。”

自研主控是底层支撑:2.8亿颗量产背后的产业链位置
iSA之所以能实现精细调度,前提是江波龙对存储主控拥有完全自研能力。若主控来自外购,固件算法无法深度定制,存储与计算之间的协同只能停留在标准协议层面,难以真正“理解推理节奏、预判数据需求”。
这正是江波龙区别于多数存储模组厂商的根本所在。公司自研主控芯片累计量产已突破2.8亿颗,5nm制程UFS 4.1主控已实现规模化出货。在车规级领域,搭载自研5nm WM7400主控的UFS 4.1产品顺序读取速度达4200MB/s,已进入全球头部车企验证导入阶段。
自研主控的战略价值不止于性能指标。它改变了江波龙与上游晶圆原厂的合作逻辑。2025年6月,公司与闪迪签署具有约束力的合作备忘录,双方整合闪迪BiSC8-218层3D闪存晶圆技术与江波龙自研主控、定制固件和封测能力,联合推出面向移动终端和IoT设备的UFS解决方案。在这一合作中,江波龙的角色不是采购方或代工厂,而是核心技术输出方。
从产业链视角看,能否自主掌控主控、固件、封测三大核心环节,是区分“低端颗粒贸易商”与“高端系统级解决方案厂商”的核心标准。端侧AI时代,这一判断变得更加刚性。端侧推理对存储的要求不再是“容量够大、速度够快”,而是存储系统能否理解推理工作负载的时序特征,主动参与数据调度。没有自研主控和固件能力的存储器厂商,在这一赛道上天然缺一条腿。
企业级与车规级:端侧AI只是江波龙AI版图的一角
端侧AI的高调落地容易让人忽略一个事实:江波龙在AI存储上的布局远比手机场景更宽。
2026年上半年,公司企业级存储业务收入21.40亿元,同比增长208.80%,增速远超整体营收136.26%的增长水平。eSSD和RDIMM产品已通过联想、京东云、Bilibili等头部客户认证并量产出货,同时完成鲲鹏、海光、飞腾等国产CPU平台兼容适配。IDC数据显示,2025年上半年中国企业级SATA SSD总容量排名中,江波龙位列行业第三、国产品牌第一。
车规级存储的增长逻辑同样清晰。全球单车平均车载存储容量从2021年34GB飙升至2026年483GB,L3及以上自动驾驶车型单车存储需求高达4TB—20TB,是传统手机的数百倍量级。公司已与20余家主机厂、50余家Tier1供应商建立合作,自研5nm主控配套的车规级UFS 4.1产品直接供货北美智能汽车与自动驾驶科技巨头。
三条产品线——企业级、车规级、端侧AI——共同指向一个结构性变化:江波龙的收入驱动力已经从消费电子的库存周期,切换为AI算力基础设施的资本开支周期。 2026年上半年公司综合毛利率达58.90%,ROE高达56.92%,非消费级产品收入占比从2023年的5.3%持续攀升至2026年前4个月的11.6%。这些数字背后的业务结构变化,比绝对增速本身更值得关注。
估值错位的本质:市场还在用旧框架定价新资产
江波龙当前面临的市场认知差,与端侧AI突破所带来的业务性质变化直接相关。
资本市场的定价惯性依然锚定在“存储模组厂商”框架中——周期性强、毛利率波动大、估值中枢偏低。但公司实际业务结构已经发生根本性偏移:企业级存储增速领跑、端侧AI解决方案进入高通生态、自研主控完成从设计到量产的闭环、车规级产品进入全球头部车企验证阶段。
长城证券在研报中维持“增持”评级,预计公司2026至2028年归母净利润分别为129.30亿元、131.33亿元和132.70亿元,对应PE分别为24倍、23倍、23倍。摩根士丹利在NAND闪存超级周期报告中,将江波龙目标价从300元大幅上调至673元。机构预期与市场实际定价之间的分歧,折射的正是旧框架与新资产之间的张力。
端侧AI存储赛道刚刚进入规模化落地拐点。灼识咨询预测,全球端侧AI设备存储产品市场规模将从2025年的138亿美元增至2030年的1415亿美元,年复合增长率59.4%。江波龙在这一时间节点上,同时具备自研主控的硬实力、iSA软硬协同的架构能力,以及高通生态的入口位置——这种组合在国产存储器厂商中几乎没有第二家。
存储行业的竞争逻辑正在被重写。过去看谁产能大、成本低、库存周转快;未来看谁能让存储系统理解计算、参与计算、优化计算。江波龙端侧AI解决方案在高通旗舰平台上的落地,是一个明确信号:在这条新赛道上,它已经跑到了靠前的位置。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论