
 迁址公告
 古东管家APP
 关于我们
同壁财经讯,9 月 23 日,北京证券交易所上市委员会 2026 年第 86 次审议会议结果出炉,科建高分子材料(上海)股份有限公司符合发行条件、上市条件和信息披露要求,顺利通过上市委审议。本次会议未出具额外审议意见,仅围绕业绩稳定性一项提出问询,要求公司结合下游需求、行业竞争、客户维系、在手订单及原材料价格等多维度说明经营业绩的可持续性。
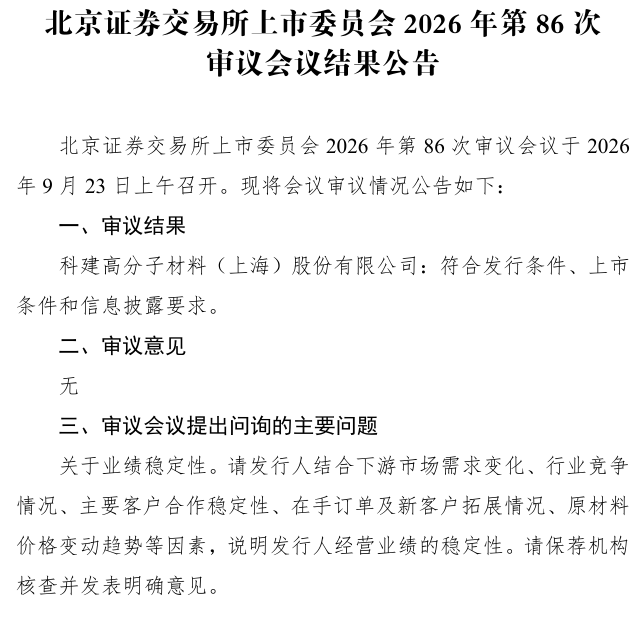
据同壁财经了解,科建股份成立于 2001 年,总部位于上海松江,是一家专业从事密封、粘接、阻尼和降噪等功能性材料研发、生产和销售的国家级专精特新重点 "小巨人" 企业及高新技术企业。公司以丁基胶类产品为核心,产品线逐步拓展至有机硅类、改性聚氨酯类、聚烯烃类、PUR 类、丙烯酸类、环氧类等胶粘剂,并同步开发注塑件、NVH 发泡件、结构加强件等零部件,产品广泛应用于汽车、建筑、复合材料成型、通信与电力、家居装饰等下游领域。经过二十余年深耕,公司已成为国内丁基胶及胶带领域规模较大的专业制造商,在胶粘剂细分赛道中形成了较强的技术壁垒和客户粘性。
财务数据方面,公司 2025 年实现营业收入 5.18 亿元,同比增长 18.28%;实现净利润 6925.15 万元,同比增长 18.90%,2023 年至 2025 年营业收入复合增长率达 10.42%。不过从最新一期财报看,2026 年上半年公司实现营业收入 2.50 亿元,同比增长 11.07%,净利润 3079.92 万元,同比下降 5.99%,增收不增利的迹象已经显现,这也正是上市委将业绩稳定性作为核心问询问题的重要背景。
从行业格局来看,国内胶粘剂市场长期由汉高、3M 等国际巨头占据高端份额,本土企业在细分领域逐步实现进口替代。丁基胶类产品凭借优异的气密性、耐候性和粘接性能,在汽车密封、建筑防水、新能源电池封装等场景中应用持续深化。尤其是新能源汽车渗透率快速提升,带动电池包密封、车身轻量化粘接等需求增长,为功能性材料企业打开了新的市场空间。但与此同时,下游汽车行业竞争加剧、建筑地产需求承压、原材料价格受石油化工产业链波动影响等因素,也使得行业内企业的盈利稳定性面临考验。
本次过会是科建股份北交所上市进程中的关键一步。根据招股说明书,公司本次拟公开发行股票不超过 1560 万股,募集资金 1.85 亿元,分别投向高分子材料制造中心升级改造建设项目、研发中心升级建设项目及补充流动资金。若后续顺利完成注册并登陆资本市场,募资到位将有助于公司扩大产能规模、提升研发实力、优化资本结构,进一步巩固在丁基胶细分领域的竞争优势,并为向汽车、新能源等高景气下游延伸提供资金支撑。
但需要看到的是,上市委聚焦的业绩稳定性问题,仍是公司需要向市场持续回应的核心命题。公司下游汽车板块收入占比超过 35%,该领域的需求波动将直接影响公司整体表现;同时应收账款规模较高、原材料价格波动、新客户拓展不及预期等因素,都可能对未来盈利水平形成扰动。保荐机构针对业绩稳定性的核查意见,以及公司在注册阶段对问询问题的回复,将成为投资者判断公司长期投资价值的重要参考。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论