 迁址公告
 古东管家APP
 关于我们
当前传媒板块的想象力更多来源于AI,而且整体产业也在加速AI赋能。
10月26日,传媒板块中的南方传媒(601900.SH)开盘即封涨停,南方传媒依托第三季度利润高增迎来估值修复。行业细分层面,游戏出海成为传媒行业的核心增长引擎,AI短剧、AI长剧加速落地,暂时未能贡献收益。目前,整体传媒板块估值处于中位,多家机构认为,后续行情可能在基本面与AI预期之间博弈。
业绩改善带来标的重估
南方传媒的股价表现源于其亮眼的三季报业绩。公司公告显示,今年前三季度,公司实现营业收入62.94亿元,同比微增0.17%;公司实现归母净利润10.78亿元,同比增长26.75%;公司实现扣非归母净利润9.98亿元,同比增长24.57%。
虽然公司前三季度的收入增速较为一般,但其看点发生在第三季度。具体说来,公司的单季营业收入约为25.05亿元,同比增长8.38%;归母净利润约为6.035亿元,同比增长51.00%;扣非净利润约为5.54亿元,同比增长51.41%。
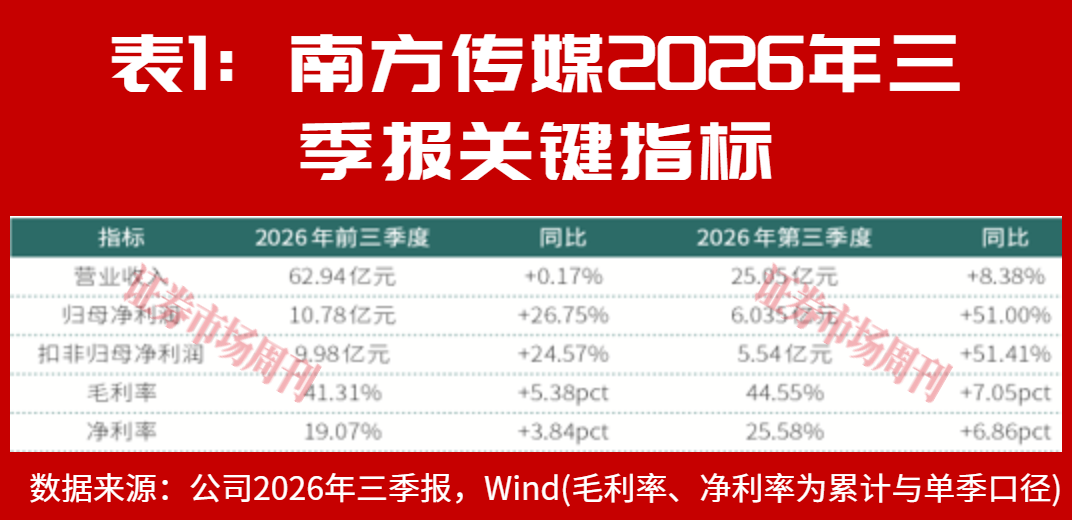
在第三季度,公司的收入增速从上半年的负值转正,利润增速则从上半年的个位数直接跃升到51%。这样一家常年被视作“低增长、高分红”的国有出版公司,却交出了一份利润增速超过50%的单一季度成绩单,从而引发市场追捧也在情理之中。
下沉来看,第三季度南方传媒的利润数据是来源于经营质量的改善。首先成本端的实质性下降。公司前三季度营业成本36.94亿元,同比下降8.25%,而同期收入还在微增。成本降、收入稳,毛利自然扩张。
其次是渠道整合带来的结构性增利。公司在广东省内持续推进发行网点整合,对普宁市广弘教育书店、揭阳市广雅教育书店等网点持股51%,剩余少数股权收回的空间一直存在。网点从参股变控股,这会直接抬高归母净利润增速。
再次是非经常性损益的温和助力。当然,即便把这些非经常性损益全部剔除,扣非净利润增速仍有51.41%,与归母净利润增速基本一致。
另外,南方传媒经营活动现金流净额由上年同期的-0.98亿元转正至0.93亿元。前三季度公司的经营现金流约9346万元,同比增长195.5%。对于出版发行这类应收账款周期长、教材回款季节性强的生意,现金流由负转正,往往意味着渠道话语权的实质改善。
板块增长锚点出现切换
南方传媒的复苏也是整体传媒行业回暖的冰山一角。再将视角投到全行业,就会发现整体传媒板块业绩增长的核心贡献细分发生了改变。
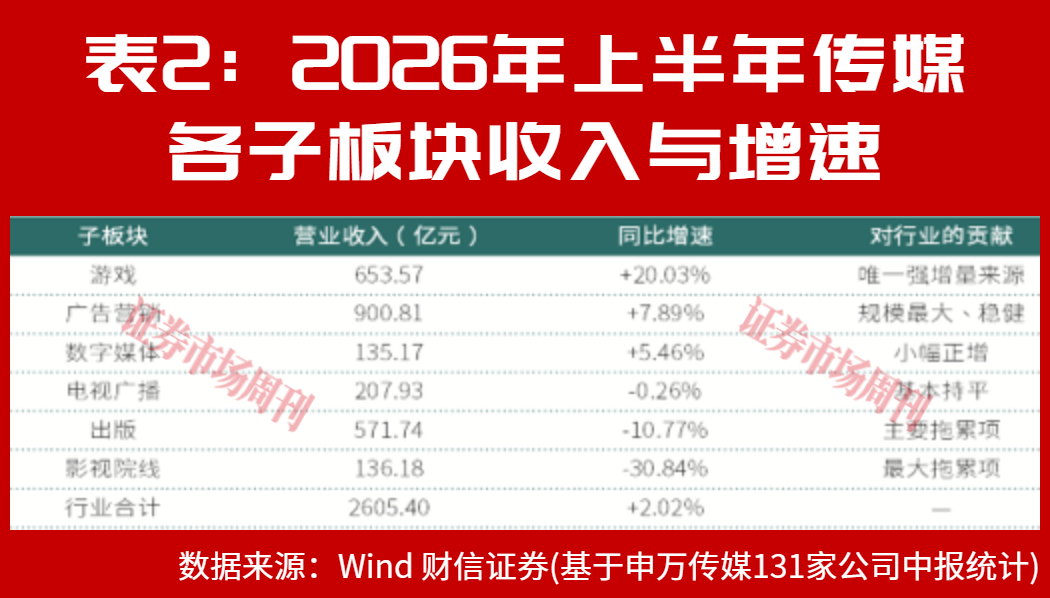
2026年上半年,申万传媒行业131家公司合计营业收入约为2605.40亿元,同比增长2.02%。虽然数字略显平淡,但拆开子板块,分化极为明显:游戏板块营业收入653.57亿元,同比增长20.03%,增速居各子板块首位;广告营销、数字媒体分别实现收入900.81亿元、135.17亿元,同比增长7.89%、5.46%;而出版、影视院线分别实现收入571.74亿元、136.18亿元,同比分别下降10.77%、30.84%;电视广播实现收入207.93亿元,同比下降0.26%,基本持平。
从分化的两极来看,游戏增长20%,影视院线下降30.84%;首尾横跨50个百分点的差距。
根据中国音数协游戏工委与伽马数据联合发布的《2026年7—9月中国游戏产业季度报告》,2026年第三季度,中国游戏市场实际销售收入925.22亿元,环比增长1.36%,同比增长5.11%;移动游戏678.20亿元,同比增长5.33%;客户端游戏205.47亿元,同比增长1.26%;中国自主研发游戏海外市场收入57.72亿美元,同比增长15.58%。分月来看,7月、8月国内市场规模分别为310.98亿元、316.27亿元,同比分别增长6.92%和8.08%。
在出海游戏中,自研游戏海外收入同比增长5.58%,是国内市场增速的三倍。8月单月出海收入20.30亿美元,同比增长20.87%。这一增速意味着,中国游戏公司的增长逻辑已经从“分国内的存量蛋糕”切换为“在全球市场抢份额”。A股游戏公司的业绩高增,本质上与这条出海曲线异曲同工。
那么,出版和影视为什么会被拖累?出版的下滑有结构性原因:教材教辅受学龄人口下行与免费教材政策影响,一般图书受短视频电商折扣冲击,行业收入端承压。影视院线更为直接——2026年第三季度全国含服务费票房122亿元,同比下降3.9%;仅有的亮点在暑期档(6月—8月),其含服务费票房125亿元,同比增长4.4%。
AI赋能板块想象空间
当前传媒板块的想象力更多来源于AI,而且整体产业也在加速AI赋能。
例如,南方传媒在三季报及相关披露中呈现的进展包括:持续迭代粤教翔云数字教材应用平台,上线AI陪伴学习助手“花卷帮帮”,覆盖学知识、查资料、聊天三类模式;推进“万卷要义”学习大模型建设;南方E课堂“完成首页UI优化与AI对话功能对接”;粤教AI听说累计用户突破300万人。
公司旗下广东人民出版社还牵头起草《出版业人工智能应用安全要求》《出版业人工智能语料加工要求》两项行业标准,2025年获国家新闻出版署批准立项,2026年8月正式发布。
作为全国首家试水微短剧的地方出版单位,公司还推出80集微短剧《厌朱墙》,热度值最高达4000万;《包拯在端州》六集微短剧已于10月21日上线爱奇艺、优酷、搜狐;公司还与中文在线达成战略合作,共建AIGC数字内容产业基地,锚定AI短剧、漫剧、仿真人剧赛道。
进一步来看AI短剧,今年三季度末至四季度初标志性事件密集出现,8月31日,芒果TV出品的AI长剧《后西游记》实现网台同播,登陆湖南卫视金鹰独播剧场黄金档,全流程由AI完成角色塑造与视觉生成,是“广电21条”发布后全国首部“边审边播、边改边播”的落地剧集;10月23日,博纳影业出品的100分钟超写实AI电影《三星堆:未来启示录》登陆院线,AI电影正式进入院线放映阶段;字节跳动海外短剧产品9月全球下载量突破1亿次;微信官方免费短剧小程序上线,被市场认为可能打破现有短剧格局。
这些事件的意义在于,AI内容已经形成了从短剧、长剧、影游互动到院线电影的完整产品矩阵。对比来看,2025年市场讨论的是“AI能不能做内容”,2026年市场讨论的是“AI做出来的内容能不能赚钱”。
虽然AI的产业化进度在2026年确实发生了质变,但质变发生在“内容供给”端,而不是“财务变现”端。比如上述所有AI进展,在2026年三季报的利润表里,都还没有形成可辨识的收入科目。
不过AI赋能带来很大的想象空间。仅从AI剧来看,DataEye预测2026年AI剧市场规模有望突破400亿元,在1200亿元以上的微短剧市场中渗透率达到33%。申万宏源认为,AI可端到端交付,使AI短剧渗透速度较快;近期出现两个新变化,一是AI向长内容(长剧和电影)渗透,叠加“边审边播、边改边播”的监管变化,对传统影视是一次创新机遇;二是出海加速,字节海外签订版权MOU,PineDrama下载破亿。
不过市场也有分歧,即技术红利的第一顺位受益者是模型和算力提供方,内容公司能否分享,取决于它是否掌握不可替代的IP或渠道。这也是为何市场愿意给“有IP储备+有渠道”的公司更高的AI溢价,包括上海电影、芒果超媒、南方传媒等,而对纯制作能力的公司保持谨慎。
从流量入口看,AI应用的用户基础已经形成。QuestMobile数据显示,2026年9月AI原生App的MAU达5.46亿人,同比增长82.1%;PC客户端AI应用MAU同比增速亦超过80%;AI原生App使用频次达88.2次/月。用户习惯的养成,是AI内容商业化最底层的前提。
传媒板块估值中性
AI博弈待验证
截至10月24日收盘,申万传媒行业PE(TTM)为34.36倍,PB为2.54倍,PE处于2018年以来45.25%的历史中位数分位,这意味着板块整体既不缺安全边际,也不缺乏系统性的估值修复空间。
此前,中金公司在传媒板块第三季度前瞻的报告中指出,游戏板块景气延续;营销广告受去年即时零售高基数影响有压力;影视院线关注贺岁春节档弹性;图书出版相对稳健,关注头部标的股息价值及国企并购重组节奏。
华鑫证券则提示,2026年10月最后一周业绩因子带来的交易波动,有望在三季报悉数落地后修复,业绩披露后至年报预告前存在2至3个月业绩真空期,将为AI新叙事提供充足的交易窗口,这一“业绩真空期”的判断值得重视。
而该机构在10月中旬的一份报告中还表示,近期传媒板块的强势反弹主要由资金博弈与AI产业预期共同驱动。但多份公告显示,相关企业AI业务仍处于早期培育阶段,尚未对短期财务表现产生实质支撑,整体业绩依然面临下行或亏损压力,需警惕概念炒作与现实落地的节奏错配。
(本文已刊发于10月31日出版的《证券市场周刊》。文中个股仅为举例分析,不作买卖推荐。)
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论