
 迁址公告
 古东管家APP
 关于我们
“有晶圆厂的才叫男子汉(Only real men have fabs)”——这句话出自AMD创始人桑德斯之口,曾经是硅谷最硬的规矩。谁拥有晶圆厂,谁就是老大。
但今天,这条规矩已经被彻底改写。改写它的,不是某个巨头,而是一对“新组合”——Fabless(只设计不生产)和Foundry(只生产不设计)。
今天这篇,用2000字拆解芯片的三大门派:IDM、Fabless、Foundry。看懂它们,你就看懂了半导体行业权力转移的秘密。
01、芯片是怎么造出来的
芯片的诞生,和出一本书异曲同工。
第一步:设计,好比“写书”
工程师用代码画出芯片的电路蓝图,决定几十亿个晶体管怎么连、怎么跑。好比作者构思情节、打磨文字,最后交出一份完整的书稿。这份蓝图叫“网表”或“GDSII文件”,相当于芯片的“手稿”。
第二步:制造,好比“印书”
把蓝图送到晶圆厂,用光刻机在硅片上“刻”出电路,再切割、封装成一颗颗芯片。好比印刷厂把书稿排版、制版、上机印刷,把文字“拓”到纸张上。这一步极重资产——一条先进产线百亿美元起步,比最顶级的印刷厂贵出几个数量级。
第三步:封测,好比“装订”
封装保护芯片,测试确保良率,最后卖给华为、苹果、特斯拉这样的设备厂商——装进你的手机、电脑和汽车里。好比印刷好的书装订成册,经过质检,再通过渠道送到你手里。
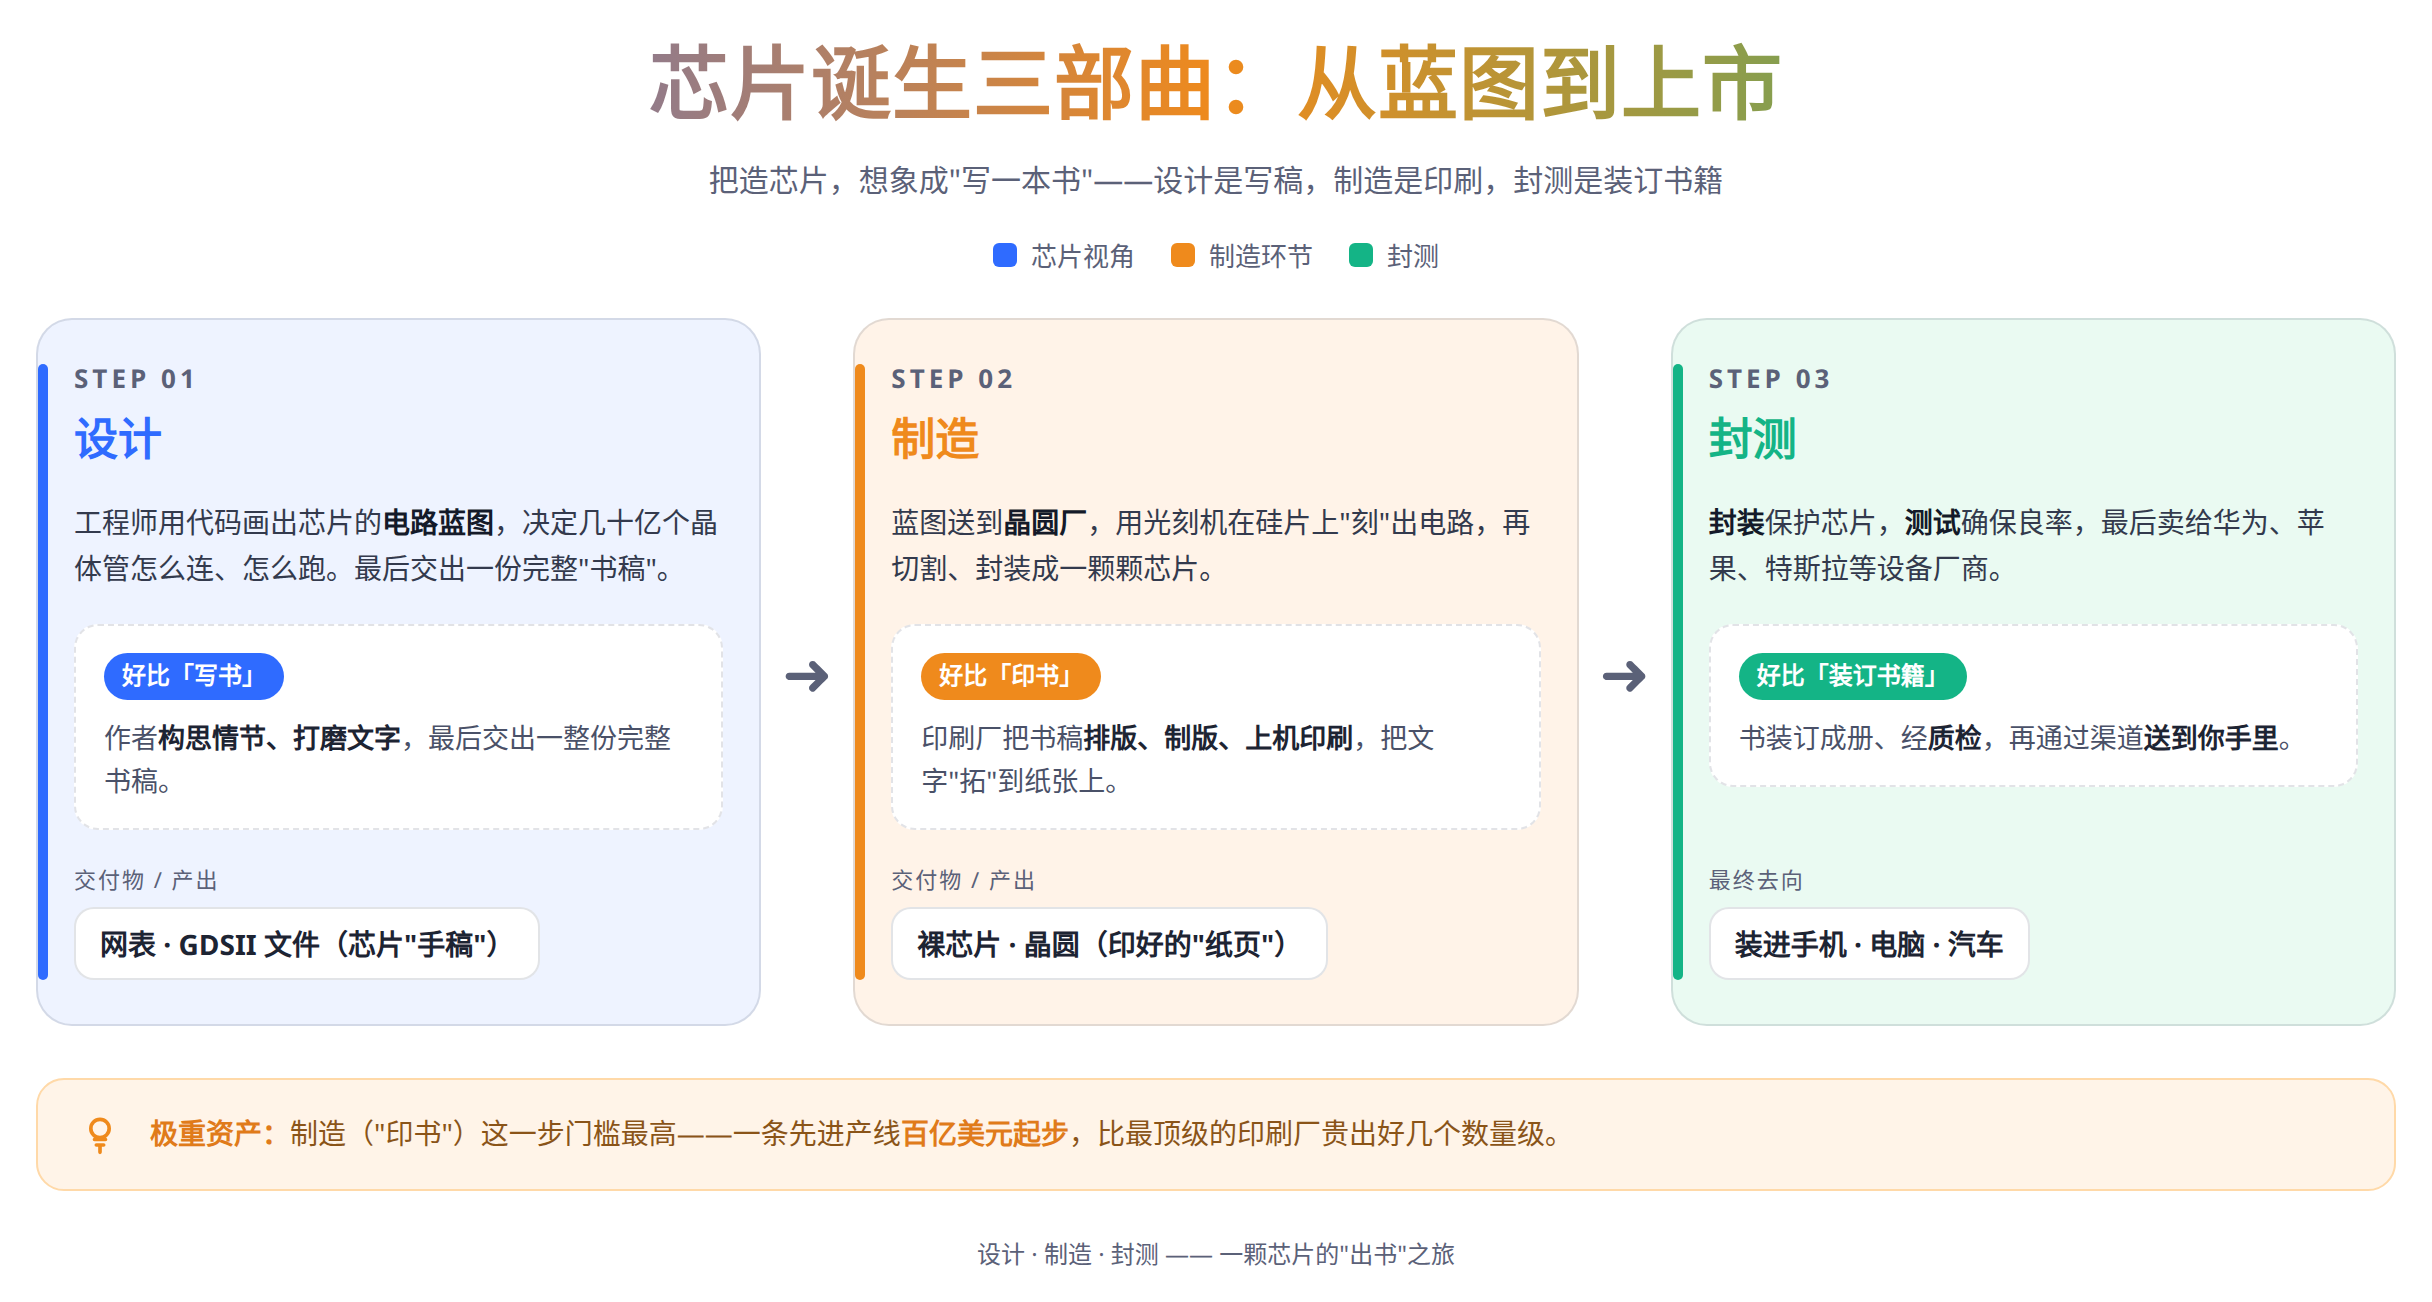
三步连起来,就是芯片从图纸到商品的完整旅程。而在这个链条里,做全部、做部分、做哪一段,就分出了芯片的三大门派——IDM、Fabless、Foundry。
02、三大门派,谁主沉浮
在展开介绍三种模式之前,先看一个容易被忽略的差异:芯片设计环节要求技术密集,但对资本要求不高;芯片制造环节要求技术和资本双密集;封测对技术和资本的要求相对来说较低。
这个差异,直接决定了三种模式各自的壁垒和命运——设计靠人才,制造靠烧钱,封测则更依赖规模和效率。
第一派:IDM——全产业链通吃的“全能选手”
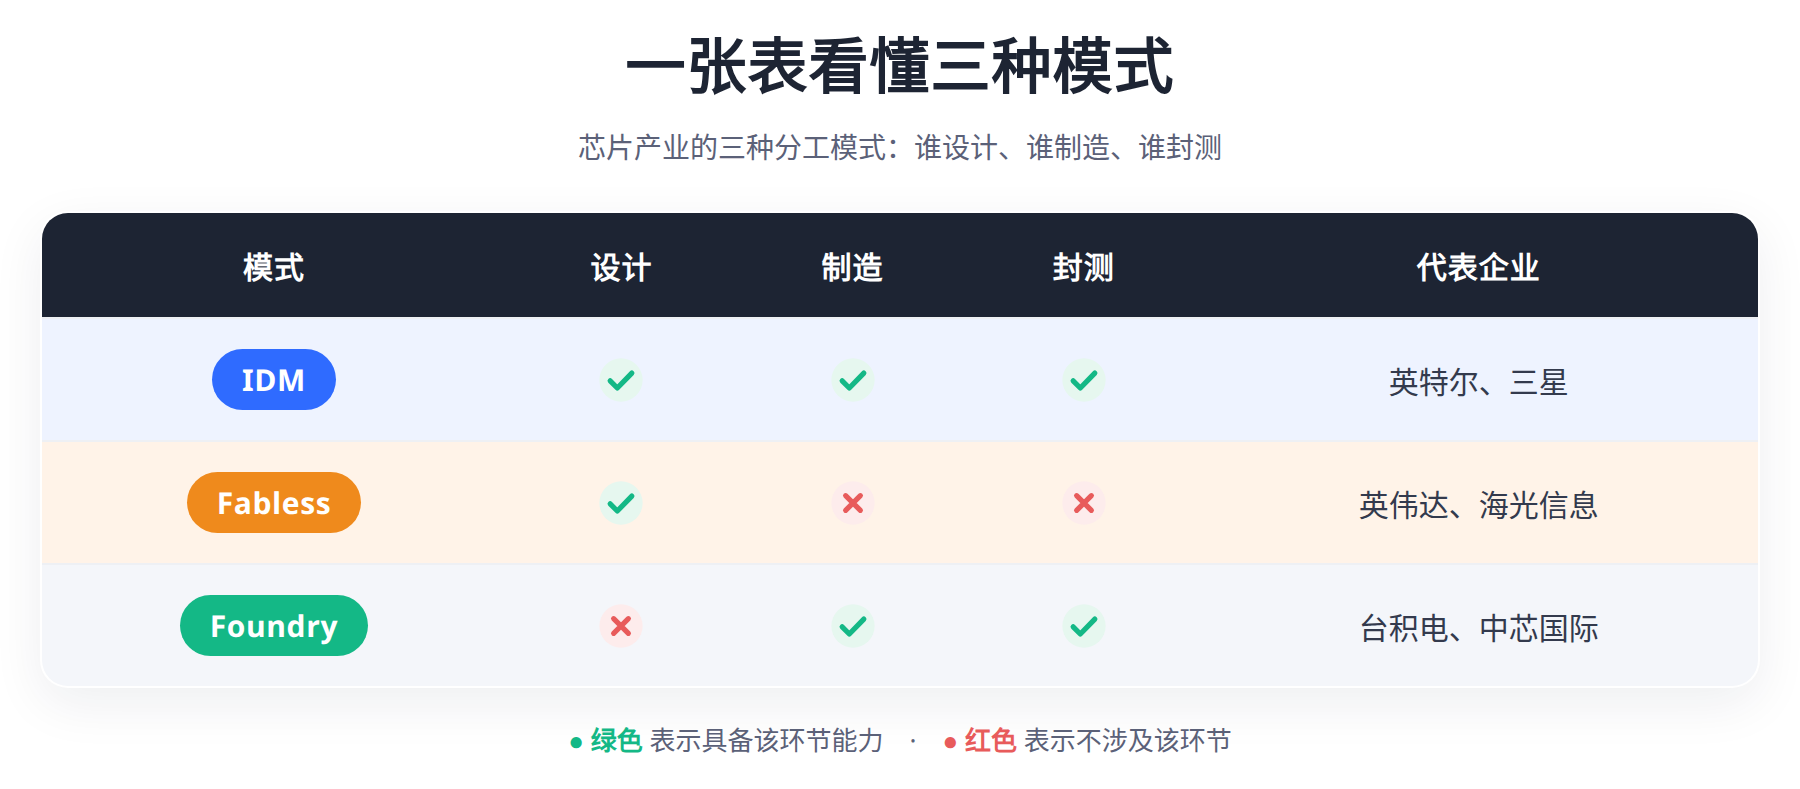
IDM(集成器件制造商)把设计、制造、封测全包圆了——自己画图纸、自己开产线、自己封测、自己卖芯片。英特尔、三星、德州仪器是典型代表。
这种模式的优势在于协同:设计部门想调一个晶体管的参数,制造工程师当天就能配合调整,不用等外部代工厂的排期。早期半导体工艺简单、建厂成本可控时,IDM几乎是唯一选择,所以桑德斯才敢喊出“有晶圆厂才叫男子汉”。
但今天的现实是:一条先进产线投入超过百亿美元,还得每年砸几十亿搞研发才能不被淘汰。光是养工厂,就能吃掉公司大半利润。即便英特尔、三星这样的巨头,也倍感吃力。
代表玩家:英特尔、三星、德州仪器、英飞凌、意法半导体。
第二派:Fabless——专注设计的“轻骑兵”
Fabless(无晶圆厂设计公司)只做设计,制造、封测全外包,自己专注在电路架构和逻辑创新上。英伟达、AMD、高通,以及科创板的海光信息、寒武纪、澜起科技,都属于这一类。
没了工厂的包袱,这类公司启动更快、转型更灵活、研发投入也更聚焦。英伟达能一年迭代一代GPU,AMD能在剥离工厂后起死回生,靠的都是把“制造”的苦活交给代工厂,自己全力卷设计。
当然也有代价——产能受制于人。台积电排期一紧,再牛的设计也得乖乖等着。
代表玩家:英伟达、AMD、高通、联发科、博通,以及科创板上的海光信息、寒武纪、澜起科技。
第三派:Foundry——只制造不设计的“超级车间”
Foundry(晶圆代工厂)的角色最纯粹:不碰设计,只为客户提供制造服务。你给我蓝图,我帮你流片、切割、封装。台积电、中芯国际、华虹宏力就是这种“超级印刷厂”。
台积电开创并主导了这一模式。为维持工艺领先,它在研发与建厂上长期不计成本地重金投入——3纳米、2纳米、先进封装,每一代节点的跃迁都是一场惊天豪赌。但正因为同时服务几百家客户,这些天价的研发与产线成本被海量订单摊薄,而“制造精度”本身,就成了最深的护城河——全球顶尖的Fabless几乎都离不开它的产线。
代表玩家:台积电、中芯国际、华虹宏力。
03、“最具弹性”的环节之一
看到这,有人会问,设计和制造分开,协同性会不会打折扣?会,但架不住一个字——钱。
制程逼近物理极限,建厂成本指数级飙升,与其每家都背一座“百亿印钞机”,不如让专业代工集中攻坚、共享产能,大家一起摊薄成本。从IDM主导到各环节龙头林立,分工是产业成熟的必然。
分工之下,价值加速向设计端集中。
Foundry拼资本开支和良率,折旧压力如影随形;Fabless拼架构创新,固定成本低、边际成本极低,一款爆款芯片的利润会指数级放大。
半导体产业利益分配符合“微笑曲线”,高毛利集中在研发设计和品牌两端,芯片设计直接决定性能、功耗、成本,技术壁垒最高、议价能力最强。在AI周期中,GPU/AI加速、CPU、存储、接口与交换芯片的设计创新最为活跃。
数据已在印证。例如,2026年Q2,上证科创板芯片设计主题指数营收同比增长59.55%,归母净利润增长281.88%,销售净利率22.73%,显著领先国证芯片与科创50。财务上,流动比率3.97、速动比率2.80,同样显著高于可比指数。
当你理解了分工的必然性,就会发现:整个产业链里,估值弹性最大的环节之一,恰恰是Fabless这群“轻骑兵”。
道理很简单:Foundry拼的是资本开支和良率爬坡,是重资产的“慢生意”;Fabless拼的是架构创新和生态构建,是轻资产的“快生意”。一款芯片一旦定义成功、成为爆款,利润会指数级放大,而折旧和产能周期的烦恼,统统甩给了代工厂。
04、相关ETF关注
科创芯片设计ETF华宝(589430):纯设计端高弹性!标的指数芯片设计权重超98%,前十大权重股汇聚海光信息、寒武纪、澜起科技、佰维存储、芯原股份等龙头,覆盖算力、存储、互联与定制、特色感知与SoC四大主线,掌握中国芯片设计核心力,是AI算力与国产替代的核心旗手。
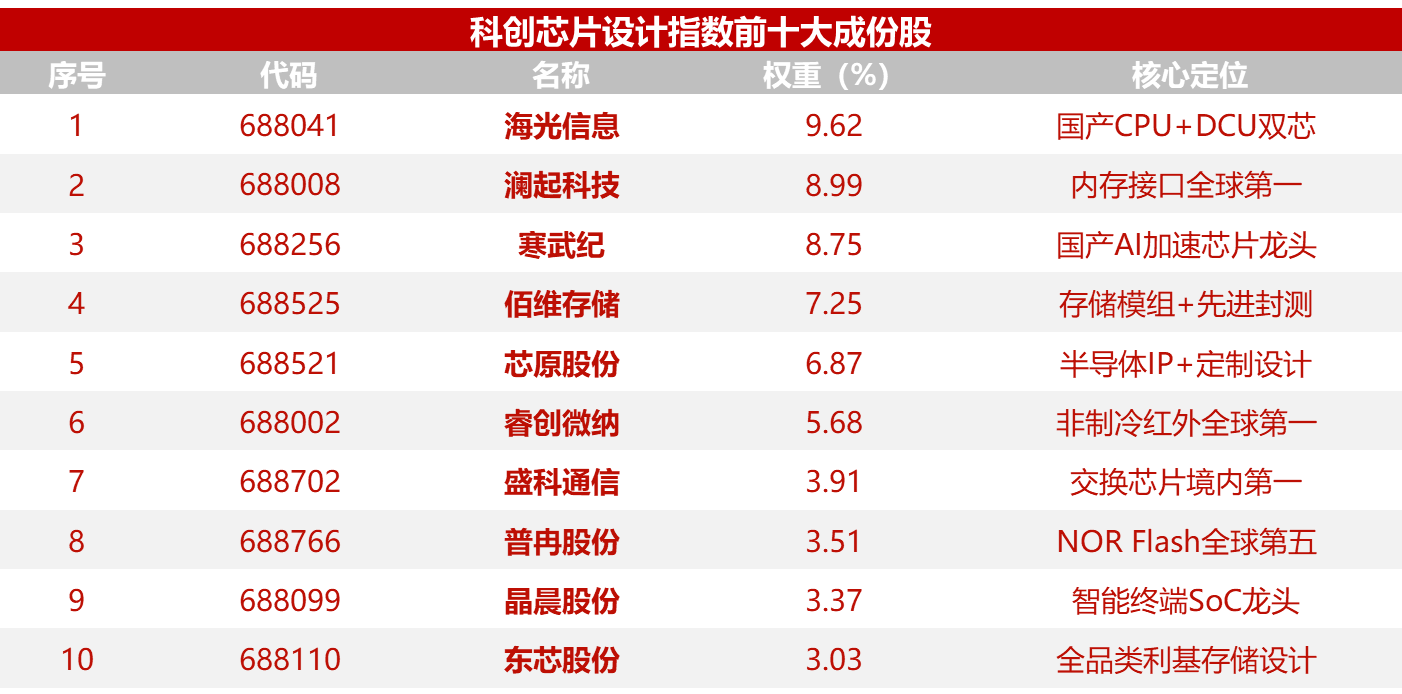
数据来源:沪深交易所、Wind、中证指数等,成份股权重数据截至2026.8.31。
ETF基金相关费用说明:投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.3%的标准收取佣金。场内交易费用以证券公司实际收取为准,不收取销售服务费。
根据基金管理人的评估,科创芯片设计ETF华宝风险等级为R4-中高风险,适宜积极型(C4)及以上的投资者,适当性匹配意见请以销售机构为准。
风险提示:科创芯片设计ETF华宝被动跟踪上证科创板芯片设计主题指数,该指数基日为2019.12.31,发布日期为2024.7.26,指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。文中指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,亦不对因使用本文内容所引发的直接或间接损失负任何责任。基金投资有风险,基金的过往业绩并不代表其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金投资须谨慎。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论