 迁址公告
 古东管家APP
 关于我们
美存储巨头交出亮眼财报,但华尔街不买账。
在存储需求持续旺盛下,西部数据Q1财季业绩与Q2指引双双超预期,且现金流强劲、回购力度加大。
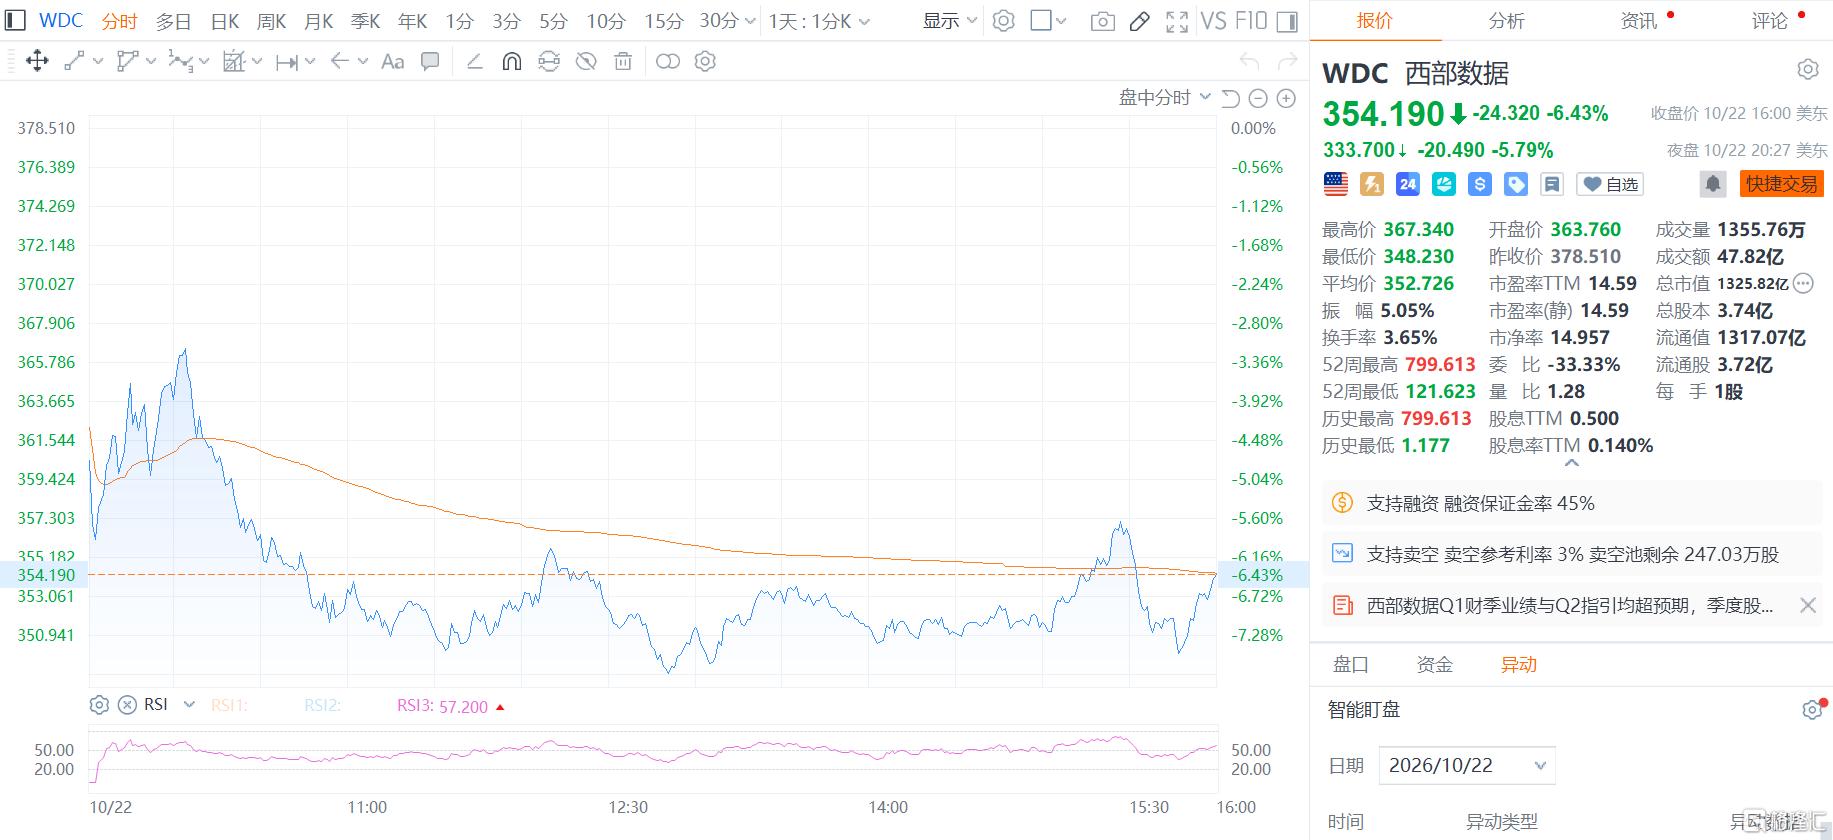
不过超预期的业绩,没能拯救股价。
在估值过高担忧、存储及AI相关概念股整体承压下,西部数据周四美股盘后快速下挫,一度跌超6%。
今年迄今,西部数据股价累计上涨超100%,但较6月高点已腰斩约50%。
业绩强劲
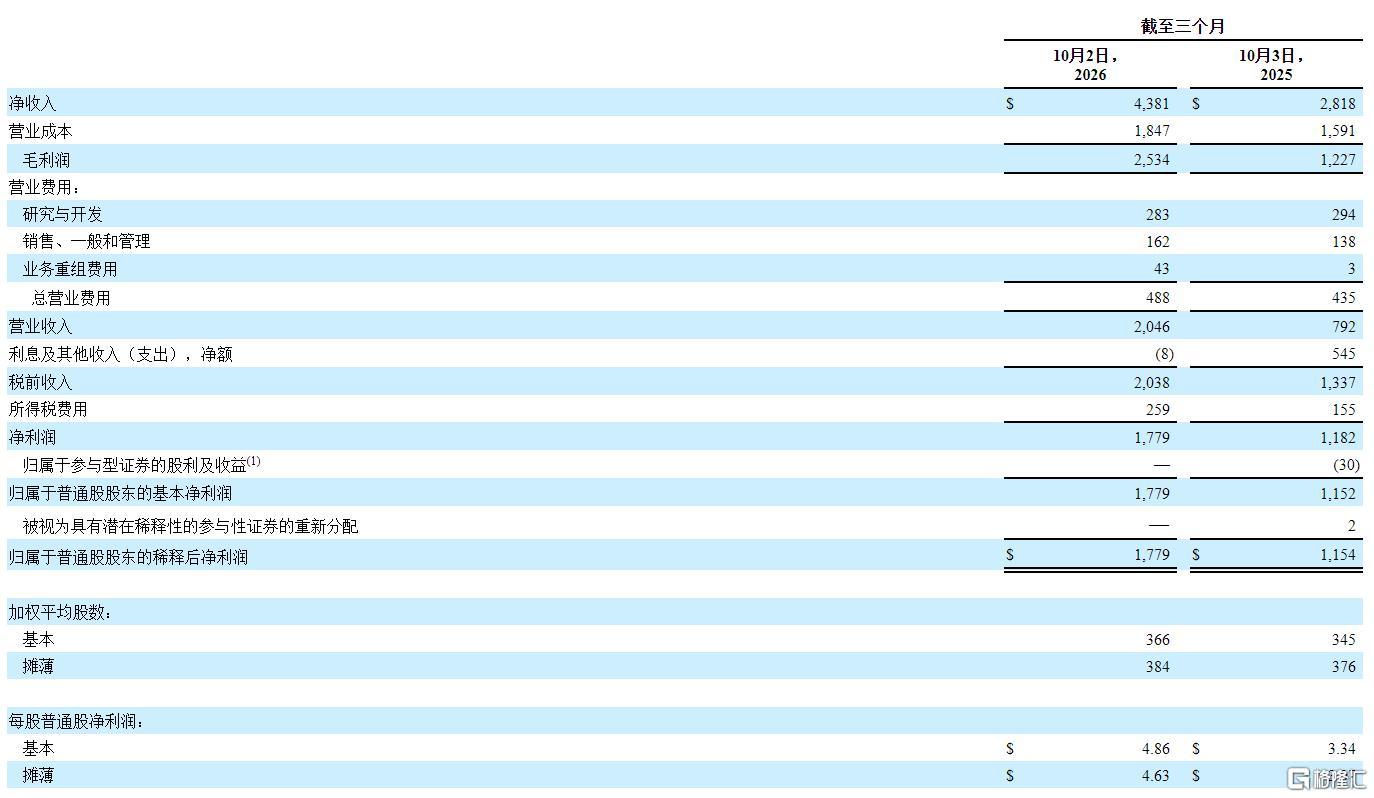
财报显示,西部数据2027财年第一季度营收43.81亿美元,同比增55%,环比增长17%,高于预期的41.4 亿美元。
GAAP净利润17.79亿美元,同比增长约50%;非GAAP净利润同样17.79亿美元,同比增长172%。
GAAP摊薄每股收益为4.63美元,同比增长51%;非GAAP摊薄每股收益为4.64美元,同比增长161%,高于上年同期的1.78美元。
第一财季,GAAP毛利率升至57.8%,提升14.3个百分点;非GAAP毛利率58.1%,同比提升14.2个百分点。
GAAP营业利润达到20.46亿美元,同比增长158%;营业利润率由上年同期的28.1%升至46.7%。
非GAAP调整后营业利润达到21.53亿美元,同比增长152%,调整后营业利润率达到49.1%,较上年同期的30.4%大幅改善。
现金流方面,当季公司经营活动产生的现金流达16.04亿美元,同比增长约139%,高于上年同期的6.72亿美元。
自由现金流为13.77亿美元,同比增长约130%,高于上年同期的5.99亿美元。
与此同时,公司当季回购普通股约10亿美元,并完成了部分可转换票据的私下结算,共耗资5.70亿美元。
公司首席财务官Kris Sennesael表示,强劲的客户需求、存储容量出货增长以及产品价格改善,共同推动了本季度业绩增长。
公司CEO Irving Tan称,2027财年开局强劲,业绩超出预期,主要得益于客户需求旺盛与严谨的执行。
为彰显对业务发展的信心以及回馈股东的承诺,公司将季度现金股息上调17%,增至每股0.175美元。
他强调,公司正有序推进技术转型,以充分满足日益增长的存储需求。
随着不断深化客户关系、将客户群体拓展至市场新领域,并进一步洞察未来需求,正在为长期价值创造奠定愈发坚实的基础。
华尔街缘何不买账?
除了业绩亮眼外,指引也超预期。
公司预计,2027财年第二季度营收将达到50亿至52亿美元,中值为51亿美元,上下浮动1亿美元。
较本季度实际营收增长约16.4%,并较华尔街此前预期的约45.7亿美元高出约11.6%。
盈利方面,非GAAP毛利率预计在60%-61%之间,中值为60.5%;非GAAP摊薄每股收益预计约5.80美元,上下浮动0.20美元。
此外,公司预计下一季度调整后营业费用为4亿至4.1亿美元。
按照营收、毛利率及营业费用的指引中值计算,下一季度调整后营业利润有望达到约26.81亿美元,对应营业利润率约52.6%。
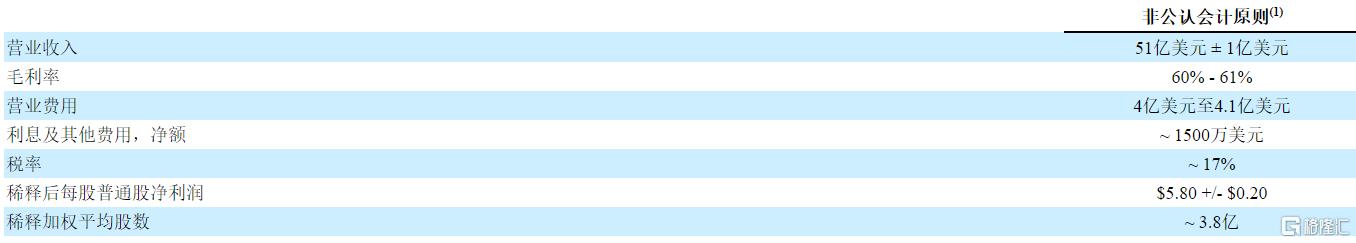
在公司业绩电话会上,CEO Irving Tan 称前七大客户能见度已延伸至2030-2031年,需求无减弱迹象,供需缺口短期不会消失。
虽然业绩、指引均超预期,但电话会也透露出令市场担忧的几重因素。
首先是市场担忧涨价可持续性。公司每TB ASP同比增28%,管理层承认未来三到四个季度仍有上涨空间,但“最终会略有放缓”。同时LTA覆盖比例随时间跨度拉长而下降,远期价格能见度有限。
其次是竞争压力,分析师关注同行扩产,部分厂商缺少垂直整合能力,依靠增加硬盘台数抢占份额,或冲击供需格局。
另外,资本支出将高于常规区间。未来两年资本支出占营收比例将略高于4%-6% ,投向磁头、介质及工厂自动化,HAMR磁头生产周期更长,短期压制自由现金流想象力。
同时 NeoCloud 需求存在资本开支波动风险,即便有多重需求引擎对冲,依然是市场顾虑。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论