
 迁址公告
 古东管家APP
 关于我们
9月16日,主要股指震荡走高,盘面上,半导体板块全面爆发,设备、材料方向领涨。截至14:21,中证半导体材料设备指数涨4.78%。
黄仁勋近日明确否定“AI毁灭世界”的预测,称此类观点缺乏科学依据,但强调需重视内部预警。这一表态直接提振了市场对AI硬件的情绪。
产业端,中国半导体设备国产化进程明显提速。在国内晶圆厂的成熟制程领域,2024年半导体设备的国产化率约35%,2025年达到约55%,预计2026年将更高。业内人士表示,2026年,12英寸硅片的国产化率达到近50%。受此推动,国产设备厂商进入快速发展期。2025年中国企业新购半导体设备中,国产设备占比约23%。国产替代正从采购端向存量端快速渗透,产业链自主化进程进入加速期。
方正证券认为,AI算力需求推动先进逻辑、存储和先进封装同步扩产,半导体设备行业景气延续。晶圆厂建设和设备更新保持持续投入,半导体设备或仍是未来几年高景气方向。
天弘中证半导体材料设备主题(A类:021532,C类:021533)跟踪的中证半导体材料设备主题指数,专注于半导体产业链的上游关键领域,特点突出:
高纯度主题定位:指数成分股严格筛选主营业务涉及半导体材料(如硅片、光刻胶、电子气体、靶材等)和半导体设备(如光刻机、刻蚀机、薄膜沉积设备、检测设备等)的上市公司,是市场上少有的纯度较高的半导体上游主题指数。
高成长性与高弹性:受益于全球半导体产业向中国大陆转移、国内晶圆厂持续扩产以及国家政策的强力支持,半导体材料与设备行业长期增长确定性强。同时,该板块对行业景气度变化敏感,具备较高的业绩弹性和市场关注度。
龙头集中,优中选优:指数汇聚了国内在半导体材料和设备领域最具技术实力和市场份额的龙头企业,如北方华创、中微公司、沪硅产业、安集科技等,代表了中国半导体上游产业的最高水平。
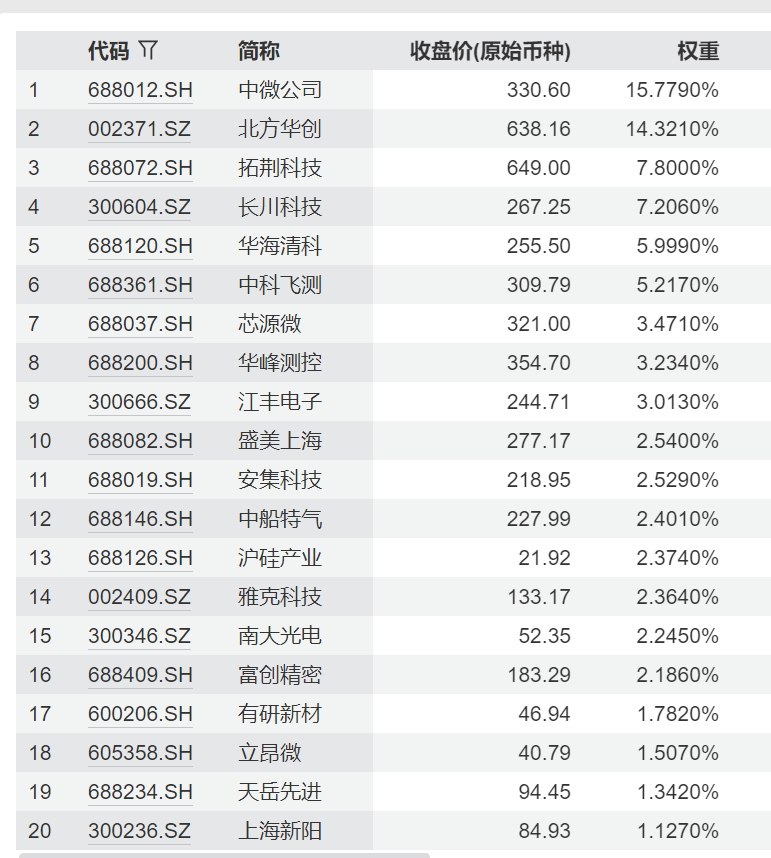
在费率方面,天弘中证半导体材料设备主题(A类:021532,C类:021533) A类份额:申购费:申购金额小于500万,费率为1%,申购金额大于500万,1000元/笔;赎回费:持有少于7天,费率1.5%,持有期7(含)到30天,费率0.3%,持有期大于或等于30天,费率0.05%;A类无销售服务费。C类份额:无申购费;赎回费:持有少于7天,费率1.5%,持有大于或等于7天,不收取赎回费;销售服务费:0.25%/年。以上费率为法律文件标准费率,销售机构可在符合法规要求基础上实施优惠,具体费率以销售机构为准。
相关产品:
天弘中证半导体材料设备主题指数A(021532)
天弘中证半导体材料设备主题指数C(021533)
风险提示:观点仅供参考,不构成投资建议。基金过往业绩不代表未来表现。投资者在购买基金前应仔细阅读基金法律文件,充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上理性决策。基金有风险,投资需谨慎。中证半导体材料设备指数近5个完整会计年度业绩为:2021年34.42%、2022年-31.93%、2023年-5.13%、2024年9.68%、2025年53.70%。指数成分股仅为列示,非个股推荐。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论