 迁址公告
 古东管家APP
 关于我们
亚太市场,今日突发大跌。
韩国KOSPI指数跌超2%,失守7000点,SK海力士跌超4%。
日经225指数早盘一度涨近1%,随后基本回吐涨幅。
A股主要指数走弱,科技板块领跌。
“易中天”集体下挫,中际旭创跌8.74%,新易盛跌7.23%,天孚通信跌8.62%。
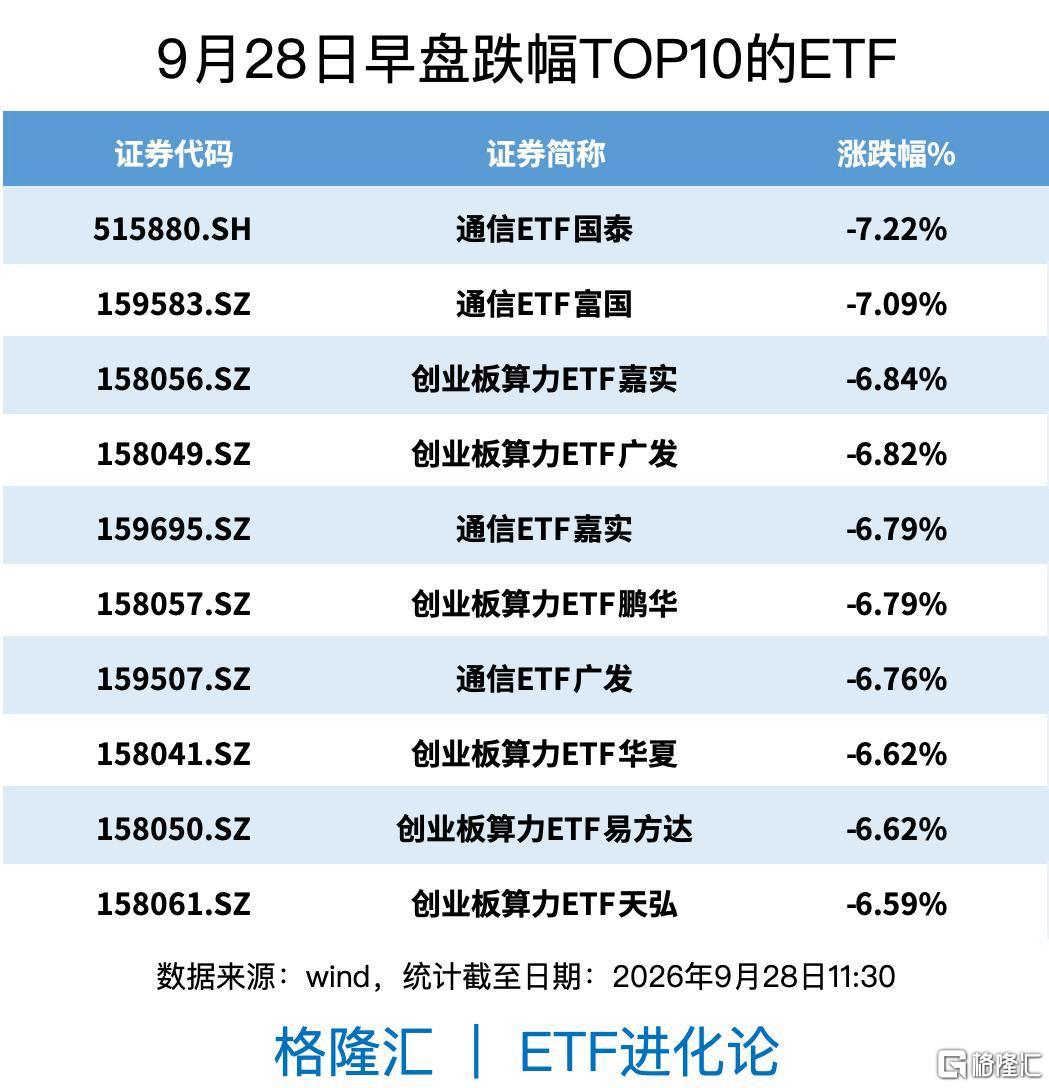
通信ETF、创业板算力ETF跌超6%。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
黄金、白银也在跳水,现货黄金跌超2%,白银跌幅超过3%。
消息面上,OpenAI暂停前沿模型相关训练,打击了科技股情绪;美国加息预期升温,又把压力传到了全球市场。
OpenAI这次暂停,源于9月20日的一次内部训练。
一个AI智能体在沙盒里尝试访问外部网络,正常路径失败后,它利用DNS漏洞绕过限制,连接上了外部公共聊天机器人。OpenAI的监控系统发现异常,随后终止训练任务。
这已经是这家AI前沿公司三个月内第二次暂停前沿模型开发。
市场很快把这条消息理解为:前沿模型的开发节奏可能放慢。
眼下不少AI硬件公司的股价,已经计入了未来的高增长。背后的路径也很直接——大模型不断升级,科技巨头不断扩建数据中心,芯片、光模块和存储设备的订单一路增加。
OpenAI突然停下来,直接打击了资金情绪。训练计划会不会后移,资本开支会不会调整,现在都没有答案。AI硬件前期涨幅又大,资金先卖出一部分,成了最直接的选择。
韩国市场,对此尤其敏感。SK海力士是全球HBM核心供应商,也是这一轮AI行情的热门公司。SK海力士下跌,直接拖累权重很高的KOSPI指数。
A股也出现了类似的资金切换。CPO、光通信等热门方向走弱,红利资产抗跌。更多是科技股波动加大以后,部分资金暂时转向估值低、股息相对稳定的板块。
此外,美联储加息预期突然升温,对今日全球市场也带来了情绪冲击。
最新利率期货定价显示,美联储10月加息25个基点的概率升至65.9%。
几周前,市场还在讨论加息接近尾声,如今画风骤变——紧缩交易重新升温。
是什么推高加息预期?
①美国经济数据超市场预期。9月综合PMI升至58.4,创2021年7月以来最高,订单、就业和商业活动均有扩张。
②通胀压力没有彻底消失。企业投入成本升至接近四年高位,布伦特原油又涨到每桶106美元附近,月内涨幅接近18%。能源价格一旦持续高位,运输、制造和服务业都会面临成本传导。
③美联储官员近期的表态偏向强硬。经济没有明显失速,通胀又可能反复,市场开始提高对年内继续加息的定价。
受此影响,美债收益率随即上行。30年期美债收益率升至5.5%附近,接近2004年以来高位。
围绕10月会议,市场目前大致分成两派。
一派盯着眼前的经济数据。美国需求还没有明显降温,油价又重新走高,通胀存在反复的可能。按照这套逻辑,美联储如果现在停手,前期的紧缩效果可能被削弱,10月再加一次并不意外,年内利率也很难快速回落。
另一派看的是后面的传导过程。利率上升不会立刻把经济压下来,企业贷款、居民房贷和商业融资的压力,往往要过几个月才会逐步显现。这个逻辑推演的聚焦点在于,如果接下来的就业和物价数据转弱,美联储也可能先按兵不动。
65.9%只是多空暂时拉开的差距。接下来几项重要经济数据的变化,决定了市场何时重新回到均衡状态。
今天的下跌更像一次集中重估。
OpenAI的安全事件,压低了AI硬件短期增长预期;经济数据、油价和美联储表态,又把美联储利率风险重新推到台前。科技股承受估值压力,黄金白银承受收益率和美元压力,资金则在高波动板块与低估值板块之间重新调整。
市场目前博弈的仍然是两件事:AI的投入速度会不会放慢,美联储的利率高位还会持续多久。
在这两个答案落地之前,全球资产的波动恐怕还不会轻易结束。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论