2026年10月,全球利率市场东西两边走出显著差异。美国10年期国债收益率站上5.1%,中国10年期国债收益率徘徊在1.6%的历史低位,中美利差扩大至约-3.5%。两者利差已经扩大至历史高位。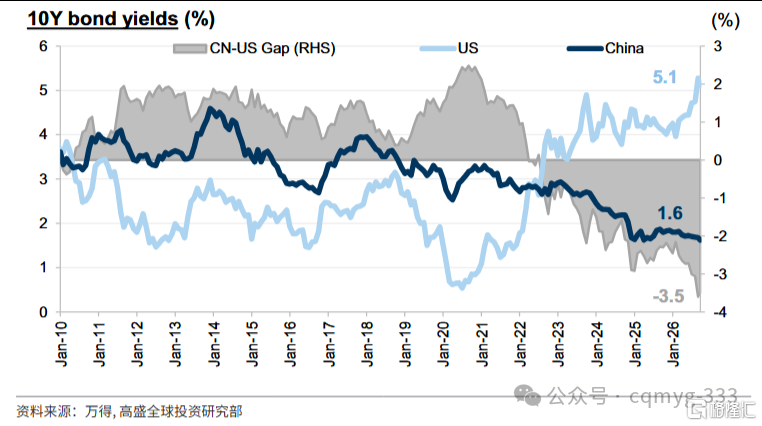
与此同时,美联储预计12月再加息25个基点,并在2027年下半年之前维持利率不变;中国则将PSL利率下调25个基点至1.5%,以支持“六张网”建设。一边是高位且仍在收紧的美元利率,一边是低位且继续宽松的人民币利率,这种周期分化并非简单的宏观景观,而是正在重塑中国股票的定价机制、传导渠道与板块选择。高盛在2026年10月22日发布的《中国市场寻思:中美利率分化,现金回报更显配置价值》中给出了它的答案,不是简单的“减仓中国股票”,而是一次结构切换:从长久期成长转向现金回报,从离岸港股转向在岸A股,从单一赛道转向“AI成长+互联网+股东回报”的杠铃策略;板块层面将银行上调至超配、保险下调至标配。美国利率上升如何影响中国股票?直觉上,人们会担心中国企业的美元债务负担。根据A股上市公司披露统计,外币/美元债务占中国上市公司(不含金融板块)债务总额仅约10%。分行业看,能源约20%、可选消费约13%、房地产约11%、航空约10%、工业(除航空)约8%、通信服务约12%,而IT、材料、日常消费、医疗保健均仅约2%。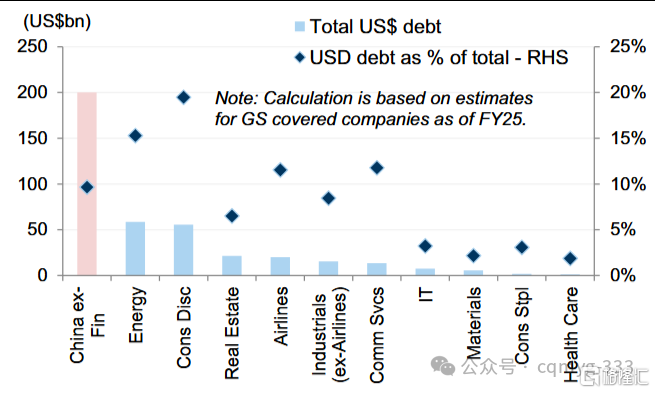
(整体而言,中国上市公司的外币债务负担可控,资料来源:高盛全球投资研究部)美国利率走高可能通过降低(预期)需求增长、提高融资成本以及增加股权成本来压低中国股票估值。但鉴于指数估值已明显下修,报告认为潜在压力可能主要通过资本流动渠道显现。MSCI China离岸市场外资持股比例约31%;分行业看,通信服务约29%、可选消费约24%、房地产约19%、医疗保健约16%、工业约10%,均显著高于A股平均水平。离岸市场的外国投资者参与度远高于A股,因此美国金融条件收紧对离岸市场的影响更为显著——前提是美国金融条件收紧未引发全球经济增长明显放缓和/或全球股市出现重大避险行情。换言之,同样的美债利率冲击,港股承受的资本流动压力大于A股。这是报告“短期更青睐A股而非港股”的核心论据之一。二、加息不可怕,速度才可怕
从历史经验看,美国加息对股市的冲击是“阶段性”而非“趋势性”的。报告统计,标普500自1988年以来7次加息周期、恒生指数和上证综指自1999年以来5次加息周期的中位数回报路径显示:美股通常在美联储紧缩周期前后表现承压,但在大多数情况下,市场在经历一段时间盘整后能够消化更高的政策利率,并在初次加息后的4-5个月恢复涨势。港股/A股(以恒生指数和上证综指衡量)通常在美国启动加息周期后的前6个月下跌并区间震荡,大约需要三至四个季度才能回到此前高点。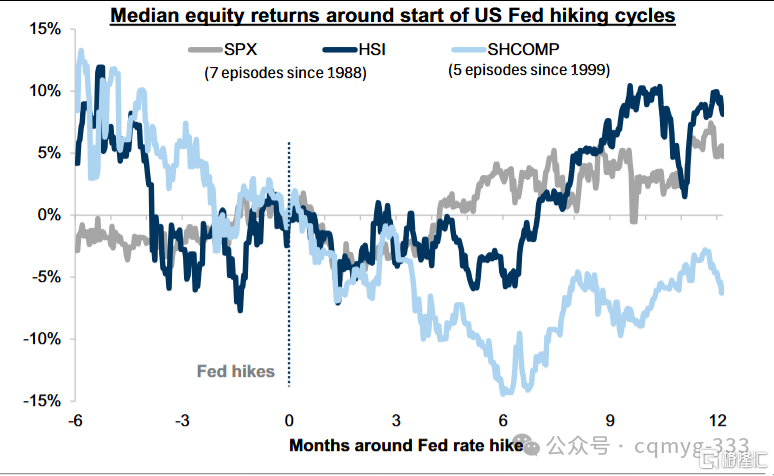
(中美股市通常在美联储紧缩周期启动前后表现承压,资料来源:高盛全球投资研究部)报告注意到,当美国国债收益率温和上升时,离岸和在岸中国股市以及更广泛的亚洲股市表现出相当的韧性;但当美国10年期国债名义/实际收益率在1个月内上涨超2个标准差时(相当于上升0.5%/0.4%),股市通常面临更大的压力。MSCIChina1个月中位数回报:当美债10年期收益率1个月变动>2个标准差时,名义收益率情形下约-4%,实际收益率情形下约-5%;CSI3001个月中位数回报:名义情形约-5%,实际情形约-7%;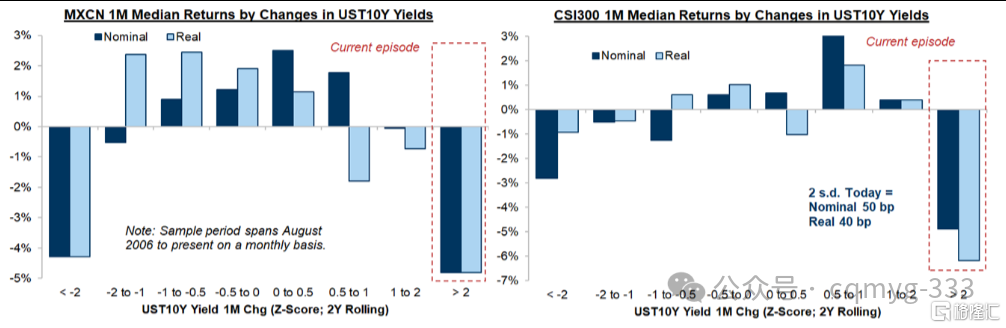
(美国名义和实际国债收益率的迅速攀升通常会压制股市表现,料来源:美国财政部, FactSet, MSCI, 高盛全球投资研究部整理数据)这解释了一个看似矛盾的现象:美国加息本身并不可怕,可怕的是美债收益率的“速度”。当前正处于历史罕见的快速攀升区间,这是短期压制中国股市最直接的金融条件因素,也是为什么报告在战略上不悲观、在战术上强调“现金回报”的原因。那么,如果美国利率高位维持、中国利率低位下行,哪些板块和风格更受益?报告用2016年以来对美国利率变化的敏感性分析给出了大致的排序。IT:约-8%;通信服务:约-7%;医疗保健:约-6%;可选消费:约-5%;房地产:约-5%;日常消费:约-4%;材料:约-4%;公用事业:约-4%;工业:约-3%。正敏感性:价值约+7%、股息约+6%、国企vs民企约+4%、Div+Growth约+4%、EPS上修加速约+3%;负敏感性:未盈利成长约-12%、成长约-5%、ROE约-4%、小盘vs大盘约-3%。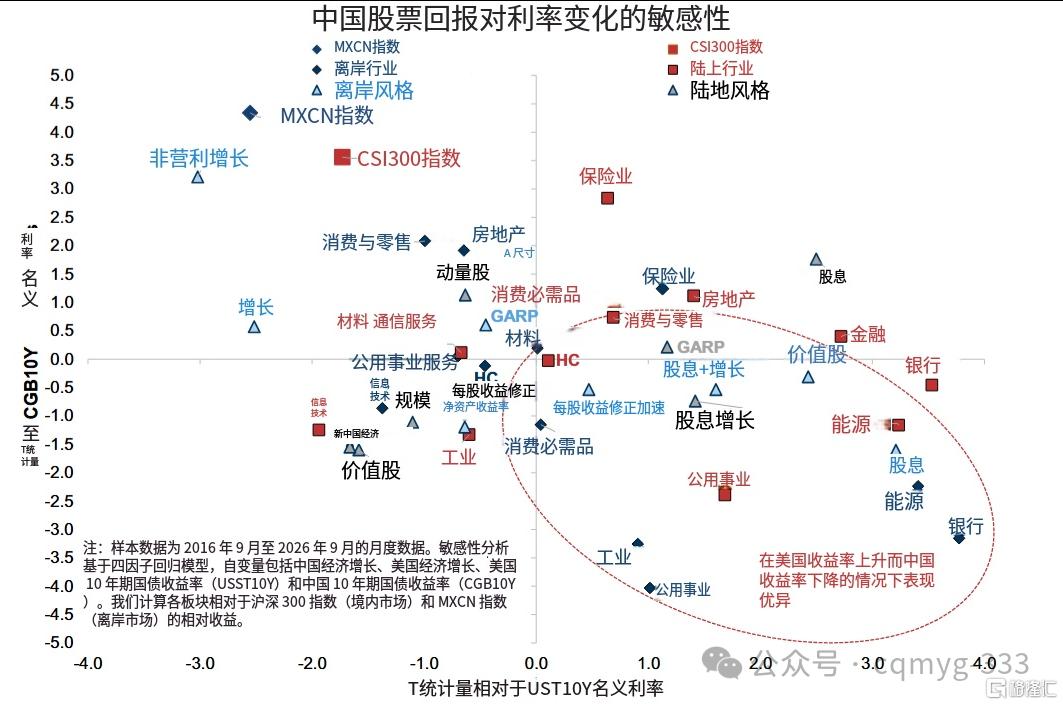
(当美国利率处于高位、中国利率处于低位时,银行和能源板块通常表现更好,料来源:FactSet, 万得, 高盛全球投资研究部)这组数据的金融逻辑非常清晰:美国利率上升→无风险利率上升→贴现率上升→久期越长的资产估值压力越大。未盈利成长股和当前市值大多建立在对未来利润流预期之上的长久期股票,在这一环境下表现落后;相反,能够为股东创造稳定及可预测现金回报的公司和/或板块,其估值溢价会上升。能源板块的优异表现可能反映油价上涨引发的通胀效应,这在以往通常是货币政策收紧的触发因素;中国银行股在利率上升环境中通常也会更显著受益,可能归因于净息差扩张,尤其在中美利率周期更趋同步的时期。值得注意的是,历史敏感性与当前配置权重并非一一对应。报告在板块配置框架中将银行上调至超配、保险下调至标配,同时能源在配置表中仍处于低配。这说明配置决策不仅看历史敏感性,还综合考虑估值、盈利增长、政策敏感度、拥挤度等因素。但方向是明确的,在中美利率分化环境下,价值、股息和现金回报因子的权重应进一步提高,未盈利成长和长久期资产的权重应降低。
中美利率分化不仅影响板块,也影响市场内部选择。报告重申在指数层面短期内更青睐A股(超配)而非港股(标配),理由可从三个维度理解。第一,估值与风险溢价。MSCIChina前瞻PE已降至9.7倍,处于近年区间低位;MSCIChina成分股(除金融和房地产)中位数久期约18.5年,接近周期低点;MSCIChina的ERP为5.7%,低于历史均值约-1.1个标准差。相比之下,ChinaA的ex-postERP为9.2%,高于历史均值约+0.4个标准差。港股估值低,但ERP已低于均值,说明低估值已在相当程度上定价了风险;A股ERP处于近年区间高端,意味着风险补偿更充分。第二,盈利动能。港股盈利(上修)动能依然偏弱,而A股公司2026年二季度利润同比增长20%,达到2021年以来最高水平。具有吸引力的增长/估值状况、持续的资本市场支持政策(例如来自“国家队”的流动性支持)以及宽松的金融条件,仍是看好A股的关键支柱。第三,资本流动敏感性。美国利率走高可能继续限制港股估值上行空间及投资组合资金流入;A股外资占比仅约4%,受资本流动渠道冲击相对小。报告认为,港股指数市盈率已降至近年区间低位,期待已久的盈利拐点可能会在即将到来的业绩期显现,如果高盛的利率预测兑现,当前水平面临的回撤风险相当有限。但这更多是“下行风险有限”的判断,而非“上行弹性更大”的判断。短期而言,A股的盈利增长、政策支持与风险溢价组合更优。
把上述逻辑落到组合层面,报告的配置调整可以概括为“一个上调、一个下调、一个杠铃”。板块配置:银行上调至超配,保险下调至标配。报告在多变量自上而下回归模型中发现,在控制中美宏观增长因素并剔除利率和流动性因素后,当中美利率走势背离、和/或中美利差维持在当前的宽幅水平时,价值、股息和现金回报主题最有可能为投资者创造超额收益。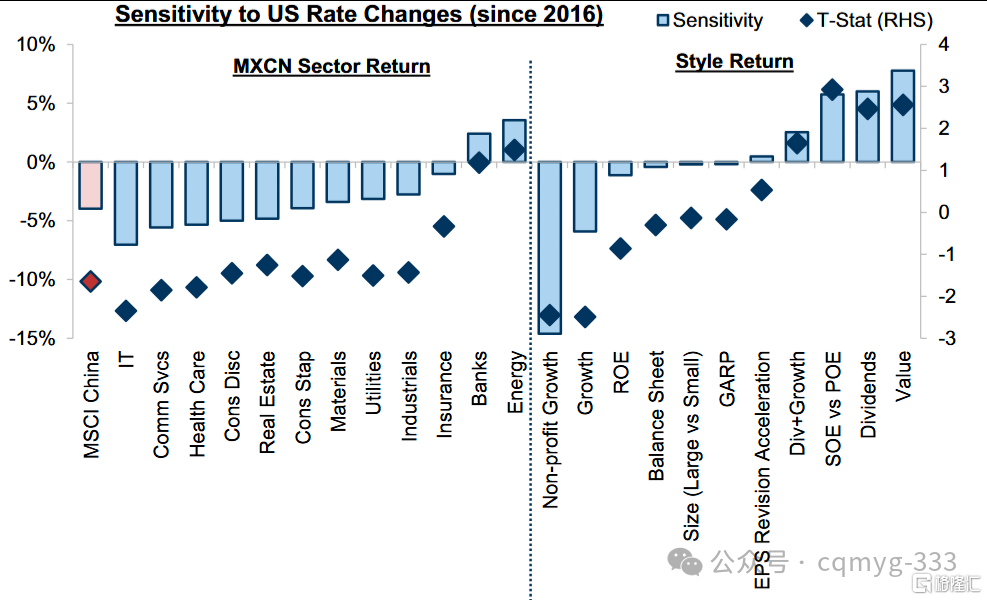
(当美国利率上升时,价值和现金回报题材通常表现优异,资料来源:FactSet, 高盛全球投资研究部)这促使报告将银行板块上调至超配,将保险板块下调至标配,从而在板块配置框架中进一步提高股息和价值因子的权重。与此同时,杠杆率和美元债务敞口相对较高的板块可能承压,尤其是航空公司,以及部分汽车厂商、房地产开发商和AI基础设施公司。报告列出的高杠杆+高美元债务敞口公司包括:中国国航(总债务/权益63.9倍,美元债务占比10%)、南方航空(78.6倍,13%)、东方航空(95.8倍,11%)、蔚来(27.1倍,30%)、万科(123.2倍,12%)、复星国际(52.3倍,10%)、龙湖集团(91.0倍,10%)、GDSHoldings(21.5倍,26%)、VNETGroup(7.5倍,21%)。这些公司在美债利率高位下面临融资成本和汇率双重压力,是配置中需要规避或低配的方向。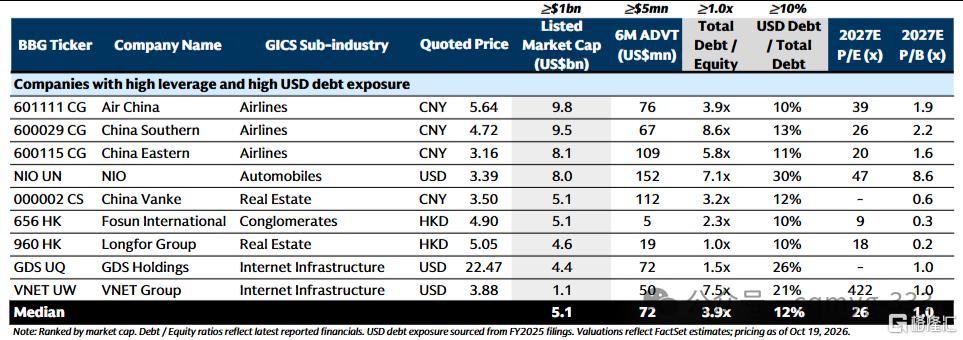
(如果美国利率保持高位,杠杆率和美元债务敞口相对较高公司所在板块可能承压,资料来源:FactSet, MSCI, Factiva, EPFR, 高盛全球投资研究部)杠铃策略:一端AI成长,一端现金回报,中间精选互联网。成长/进攻端:AI主题仍是中国股市势头最强劲的结构性增长故事之一,尤其是有望提升全球市场份额的AI硬件和部分医疗保健公司,和/或受益于政策支持(特别是“十五五”规划)的国内AI公司。高盛精选中国AI投资组合分散化配置程度较高,包含50只股票,覆盖整个AI供应链的五大关键层级。中间部分:精选互联网港股标的。尽管估值已显著回调,但高盛预计其利润增长可能很快回升。股东/现金回报端:能够在A股和港股市场持续创造较高夏普比率、并为投资组合提供有吸引力的现金收益的标的。高盛中国股东回报投资组合包含30家公司,这些公司一直以来积极向股东返还现金。从2024年以来的表现看,这一杠铃策略的主题组合回报可观:SelectAI+115%、Prominent10+93%、15FYP+56%、ShareholderReturn+45%。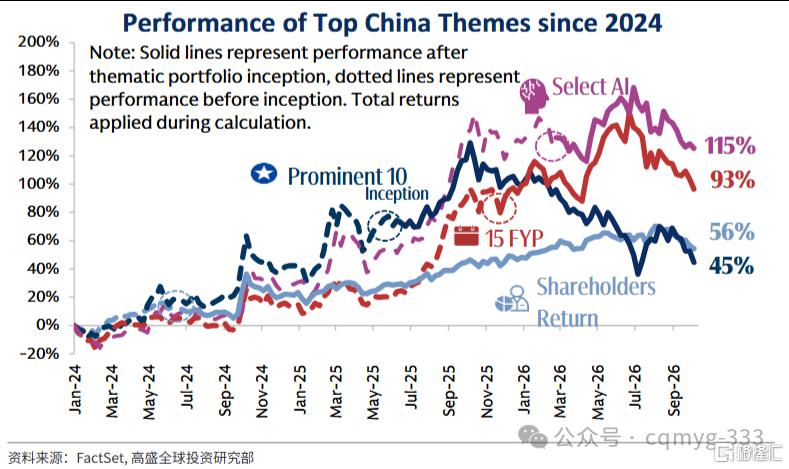
当然,历史表现不代表未来,但这组数据说明,在中美利率分化、市场整体回报较低的环境下,“两端突出、中间精选”的杠铃结构,比单一押注成长或单一防守更有可能创造超额收益。六、为什么是杠铃,而不是简单的“降成长、加价值”?相反,AI硬件、部分医疗保健、政策支持的国内AI公司,仍是强劲的结构性增长故事;互联网港股估值回调后,利润增长可能回升。杠铃策略的本质,是在用现金回报端对冲美债利率上行的估值压力的同时,保留AI成长端的进攻性,避免在利率冲击中完全放弃长期结构性机会。这是一种“防守有现金流、进攻有产业趋势”的组合思路。基于上述分析,报告的配置结论是:短期A股超配、港股标配;银行上调至超配、保险下调至标配;价值、股息、现金回报因子权重提高;高杠杆、高美元债务敞口板块谨慎;整体坚持“AI成长+精选互联网+股东回报”的杠铃策略。但这一结论依赖一个关键假设:高盛的利率预测兑现——美联储12月加息25个基点后,在2027年下半年之前维持利率不变;美债收益率不会出现超出当前定价的失控式上升。如果美国金融条件收紧引发全球经济增长明显放缓和/或全球股市出现重大避险行情,资本流动渠道的冲击可能超出预期,离岸市场的回撤风险会加大;如果美联储路径偏离当前市场定价,股债相关性结构也可能变化;另外,如果“国家队”流动性支持等政策减弱,A股支撑力度也可能下降。总体来说,中美利率分化下的中国股票配置,不是“要不要买中国股票”的问题,而是“买什么结构”的问题。在美债利率高企、全球流动性偏紧的环境下,现金回报不是防御的退守,而是对冲利率风险、等待结构性机会的进攻性配置。免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。

 迁址公告
 古东管家APP
 关于我们
请先登录后发表评论