 迁址公告
 古东管家APP
 关于我们
本文作者 | 城北徐公
数据支持 | 勾股大数据(www.gogudata.com)

日本连续加息的恶果,终于开始体现。
日元的命是吊住了,大批企业却因此死亡。
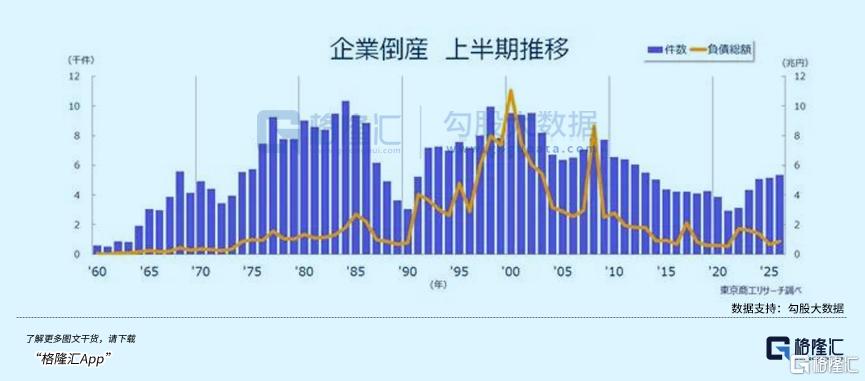
东京商工调查公司10月8日公布,2026财年上半年,即4-9月,日本负债1000万日元以上的企业破产5373起,同比增长3.8%,创13年新高。
相关负债总额8561.69亿日元,同比增长23.5%。
其中,负债不足1亿日元的企业占77%,员工不足10人的企业占90.6%。
即便是以“工匠精神”享誉世界的百年企业,也未能幸免。
1-8月,日本有112家拥有百年以上历史的企业进入法律破产程序。
……
动荡开始了。
01
三重压力
引发倒闭潮的因素,主要体现在三个方面。
首先,当然是加息带来的后果。
企业接到订单,通常得先买材料、付工资、组织生产,交货以后再等客户付款。
从钱付出去,到钱收回来,中间这段时间,需要有人垫资。
自有资金不够,就得向银行借。
所以,资金本身就是一种生产成本。
利率上涨,相当于企业用同样的钱、做同样的生意,要多交一笔“资金租金”。
更关键的是,企业的借款金额本身也在上涨。
因为原材料涨价了。同样一批货,需要垫付更多采购款。
日本薪资也在涨。同样的生产周期,需要准备更多工资款。
这些支出先于销售回款,缺口只能继续靠营运资金贷款填补。
如果经营走弱,库存卖得更慢、客户付款更迟,企业就会同时面对贷款利率上升和资金占用时间延长。
原本预计靠销售回款归还的借款,只能继续滚动。
然后,银行就会重新评估风险。企业利润下降、偿债指标恶化,新贷款报价中的信用利差就可能扩大。
这其实是一个所有人都明白的现实:越需要借钱周转的时候,越难借到钱。
东京商工调查统计,2026财年上半年,因物价上涨而破产的企业达到436家,同比增长17.8%。
其中,资本金不足1000万日元的企业占63.9%。
最先撑不住的,集中在资金储备薄、议价能力弱的小企业。
因为一个指标:成本转嫁率。
帝国数据银行今年7月的调查获得10518家企业有效回答,测得整体价格转嫁率只有39.9%,餐饮业更低,只有28.7%。
能够把新增成本全部转嫁出去的企业,更是只有3.4%。
其次,劳动力严重短缺。
这是老生常谈的问题了。
日本总务省9月公布的数据,65岁及以上人口占总人口的29.6%,创历史最高。
帝国数据银行今年7月调查中,51.3%的受访企业表示正式员工不足。
对企业而言,招不到人还只是一方面。
更重要的是必须加钱才能留住人,进一步压低利润。
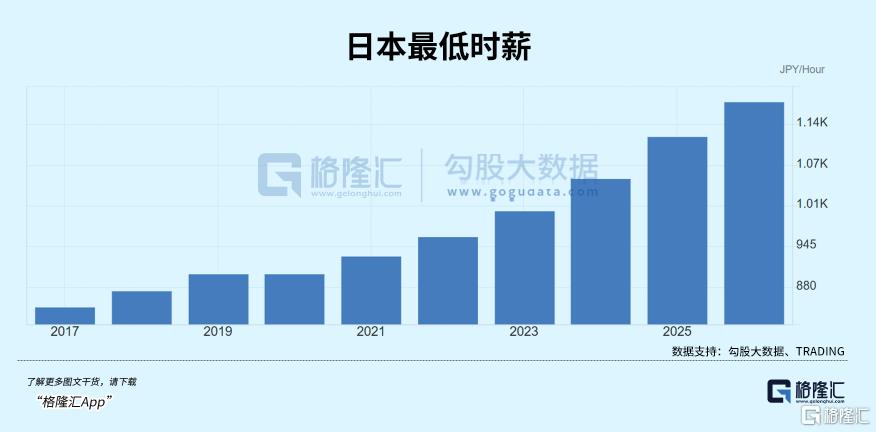
今年10月起,日本各地最低工资陆续调整,全国加权平均时薪将达到1177日元,比上一年提高56日元,按此计算涨幅约5%。
企业要消化这笔支出,只能靠提高人均产出、改善产品结构,或者提高售价。
但能实现这个企业,无疑是少数中的少数。
据东京商工调查,今年4-9月,日本因人手不足而破产的企业达到240家,同比增长17.0%,创调查以来同期最高。
最突出的变化,是其中因人工成本上涨而破产的企业高达130家,同比增长75.6%,已经超过缺工相关破产的一半。
第三,也是最容易忽视的一点:日本原本就存在的大量“僵尸企业”,失去了利率缓冲。
所谓僵尸企业,按照国际清算银行的定义,是指成立10年以上,且连续三年“利息保障倍数”小于1(也就是企业赚的营业利润,连还银行利息都不够)的企业。
根据帝国数据银行上半年的统计,日本目前的“僵尸企业”数量高达25.1万家,占全日本企业总数的17.1%。
它们之所以能活下来,全靠过去十几年接近零的超低利率,以及口罩期间政府发放的“零零贷款”(零利息、零担保)。
统计方曾做过一个压力测试。
如果企业借款利率上升0.25%,平均每家僵尸企业每年的利息负担将增加约64万日元。
这听起来不多,但对于利润本就是负数的企业来说,就是压死骆驼的最后一根稻草。
收入要支付日常经营,贷款却堆得很高,资本缓冲还很薄。
利息增加之后,能够用于偿还本金和更新设备的钱就更少了。
看下图,由于近两年利率的上升,日本破产企业的数量出现了很明显的大幅上涨。
其中,相当一部分数字,都是由“僵尸企业”贡献的。
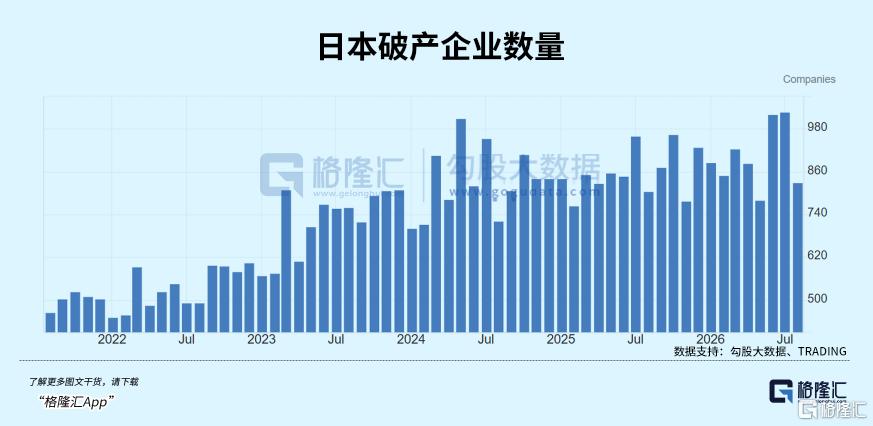
显然,如果继续加息,这波史无前例的集中破产潮将愈演愈烈,进而导致银行坏账爆发。
这种后果,是任何一届内阁都无法承受的政治灾难。
压力很明显,听起来也很可怕。
但加息的步伐,并不会因此就停止。
02
仍有余地
先看企业这边,反对加息的声音相当明确。
东京商工调查今年2月对5170家企业开展调查,59.6%的受访企业希望政策利率在未来一年维持不变,另有23.6%希望降息。
当时政策利率还是0.75%,如今已经升至1.25%。
压力会通过经营活动传出去。
利息增加,企业减少设备投资;倒闭增多,银行就会重新检查贷款风险。
如果这些变化足够广泛,最终会压低消费、投资和通胀,也就会削弱继续加息的必要性。
但日本央行并不能因此就束手束脚。
首先,倒闭潮确实存在,但整个企业部门还没有出现普遍的融资困难。
10月1日公布的调查数据,中小企业的资金周转判断指数为正8,银行贷款态度判断指数为正12,均与6月持平。
说明宽裕、宽松的企业仍然占大多数。

更麻烦的是,停止加息也有成本。
日本8月剔除生鲜食品的核心CPI同比上涨1.7%,剔除生鲜食品和能源后上涨1.9%。
消费端的涨幅接近央行目标,但上游成本和未来价格预期仍然偏高。
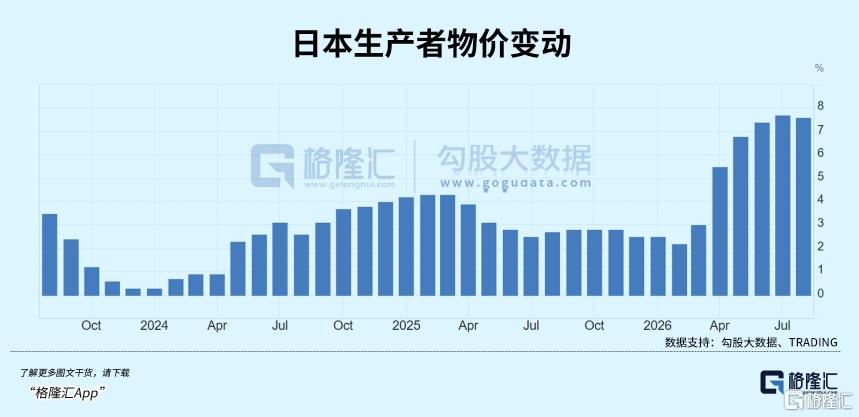
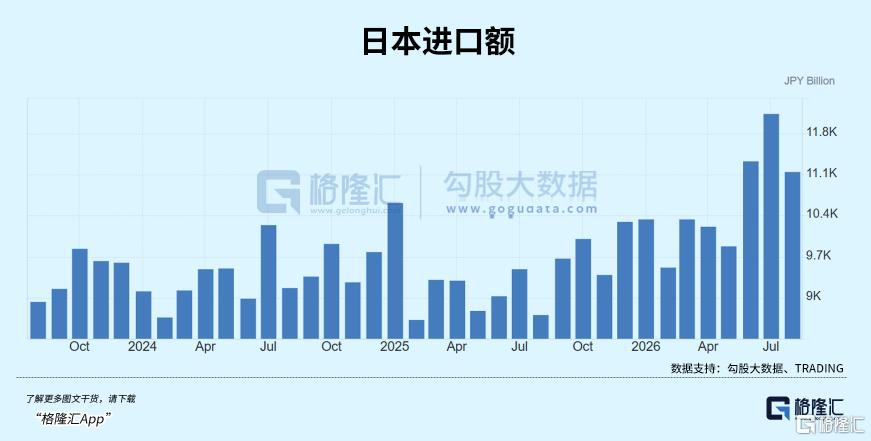
日本央行公布的8月数据中,国内企业物价指数同比上涨7.6%,日元计价的进口物价指数同比上涨24.8%。
尽管两项指数当月环比分别下降0.2%和3.0%,企业采购价格仍明显高于一年前。
上游涨价最终要有人承担。
企业吸收,利润继续缩水;企业转嫁,消费者继续多掏钱。
如果过早结束加息,日元重新承压,进口能源和原材料的日元成本就更难降下来。
为了给企业少收一点利息,结果让它们多付进货款,救助效果很可能打折。
与此同时,企业自己对未来物价的判断,也没有回到低通胀状态。
9月调查数据,日本企业对一年后、三年后一般物价的平均同比涨幅预期均为2.6%,五年后为2.5%。
用一年期预期作为粗略参照,1.25%的政策利率减去2.6%,得到的实际政策利率约为-1.35%。
所以,日本央行担心的是,如果工资、售价和通胀预期继续相互推动,等涨价变得更顽固,再处理就需要更大的加息幅度。
9月会议的意见摘要已经说得很明确:在物价朝目标发展、金融条件仍然宽松的情况下,应继续调整利率;如果物价出现向上偏离的迹象,还可能需要加快步伐。
因此,只要输入成本、通胀预期和整体融资状况没有明显转向,日本央行就很难因为倒闭数量增加而宣布加息结束。
接下来,继续加息仍是极大概率事件。
只不过,如此一来,日本民间的企业倒闭潮,将恶化到什么程度?
03
可预见的未来
有一个相当具体的压力测试。
东京商工调查8月公布研究,选取321953家有息负债中小企业的2025年财务数据,在其他财务项目不变的情况下,同时提高估算的付息利率和收息利率,观察利润变化。
结果是,相对这一财务基准,利率提高0.5%,亏损企业占比从27.7%升至29.4%;提高1%,亏损企业占比升至31.0%。
按公布的比例粗算,对应样本中的亏损企业净增加约5500家和1.06万家。
随着利润被吃掉,现金储备被消耗,到期债务越来越难接续,最后某一笔付款过不去。
尤其是前面提到的僵尸企业里,帝国数据银行估算,同时存在经常亏损、过度负债和资不抵债三项问题的,约有3.6万家,占僵尸企业的17.2%。
这批企业已经缺乏利润和资本缓冲,继续增加利息支出,会进一步压缩其周转空间。
一边是微利企业被推入亏损,一边是原本困难的企业现金消耗加快。
两者叠加,自然会推动倒闭潮继续扩大。
贷款重定价也还在传导。
9月调查中,中小企业借款利率判断指数从6月的正61升至正70,说明报告利率上升的企业占比,相对于报告下降的企业,占据了更明显的优势。
因此,即使下一次加息之间隔得更久,已经发生的加息仍会随着贷款调整、到期续借,陆续出现在企业账单里。

综合以上数据,我们可以给出一个初步判断:未来几个季度,日本企业破产数量继续上升的风险偏高,尤其集中在现金储备薄、利息保障倍数接近或低于1、又缺乏提价能力的企业。
继续加息会增加这部分压力,传导速度则取决于贷款重定价和现金储备能撑多久。
要让这条趋势缓下来,需要融资压力之外出现实质改善:进口成本下降,企业能收回更多新增成本,或者债务重组降低每期还款负担。
即便暂停加息,已经形成的成本和债务也不会自动消失。
这也是日本央行最难受的地方。
加息,会让一部分企业更快暴露偿债问题;过早放松,又可能让汇率和物价压力重新伤害企业利润。
这种两难,其实是在问:一个积累了庞大债务的经济体,还能承受多贵的钱?
而在全球债务爆表的今天,需要回答这个问题的,不仅仅是日本。
只可惜在现实中,从来不存在完美答案。(全文完)
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论