
 迁址公告
 古东管家APP
 关于我们
二线PCB板块成为今日早盘市场中最为活跃的避险与估值修复方向。
盘中10时38分,明阳电路与满坤科技分别大涨17.03%与13.42%,金安国纪强劲封死涨停。
此前19天11板澳弘电子、超声电子及华正新材等二三线厂商普遍录得显著涨幅。
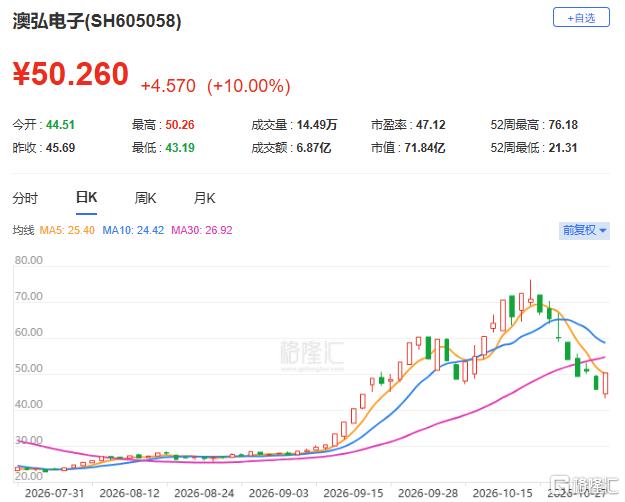
(澳弘电子股价涨幅;格隆汇)
与之形成鲜明对照的是,此前涨幅较大的一线龙头板块集体遭遇大幅回调。胜宏科技大跌10.15%,成交额突破50亿元位居板块首位;鹏鼎控股、深南电路、生益科技及沪电股份等龙头标的跌幅均在4%以上。
同一产业链内部呈现出截然相反的走势,本质上是顺价红利沿产业链兑现顺序传导的集中体现。
此前受成本滞后与低基数压制的二三线厂商,随着顺价周期的开启,其利润释放节奏正式接棒一线龙头。
三季报财务数据为这一逻辑交替提供了最为直接的微观印证。满坤科技三季度单季净利润环比暴增397.01%,单季盈利已占前三季度总额的75%;澳弘电子与明阳电路三季度净利润环比增幅亦分别高达147.9%与161.8%。

(满坤科技股价涨幅;格隆汇)
更为核心的定价依据在于毛利率指标的剧烈跳升。满坤科技单季毛利率由二季度的15.75%猛增至27.00%,提升11.25个百分点;澳弘电子与明阳电路的毛利率亦同步大幅抬升。三家公司的利润增速均远超营收增速,差额几乎全数由毛利率扩张所贡献。
这种毛利率的陡峭跳升直接指向了价格端的顺畅传导,而与终端销量的扩张无关。这一特征明确界定了本轮二线行情本质上属于典型“供给硬约束下的成本推动型顺价”。
从时间轴与传导机制来看,一线与二线厂商存在着天然的业绩兑现时滞。一线厂商自2025年起率先承接AI高阶订单,资本开支与产能集中投放,业绩早已在2025年年报至2026年半年报期间迎来爆发式兑现。
相比之下,上半年二线厂商普遍受制于前期长单锁价,上游覆铜板(CCL)涨价压力无法及时下游传导,导致利润承压。进入下半年后,半年至一年的长期合同陆续解约,订单周期缩短至1至3个月,中小厂商自5月起实现连续四至五轮滚动提价。
在此期间,上游原材料的提价轨迹极为陡峭。建滔积层板在118天内密集完成六轮提价,1.3毫米以上FR-4年内累计涨幅达94%,半固化片(PP)上涨111%,玻纤布价格更是直接翻倍。
此外,头部厂商的产能腾挪构成了关键的供给约束。一线厂商2025年高达267亿元的资本开支产能被高端AI产品大幅挤占,导致中高层数、车规级与通用HDI出现供给缺口,部分溢出订单顺势向二三线厂商转移。
相反,一线龙头今日的下挫绝非因为基本面失速,而是源于估值起点与筹码结构的巨大差异。以沪电股份与胜宏科技为代表的一线龙头三季度经营端依然保持高速扩张,但其股价在此前的业绩兑现期已完成大幅估值抬升。
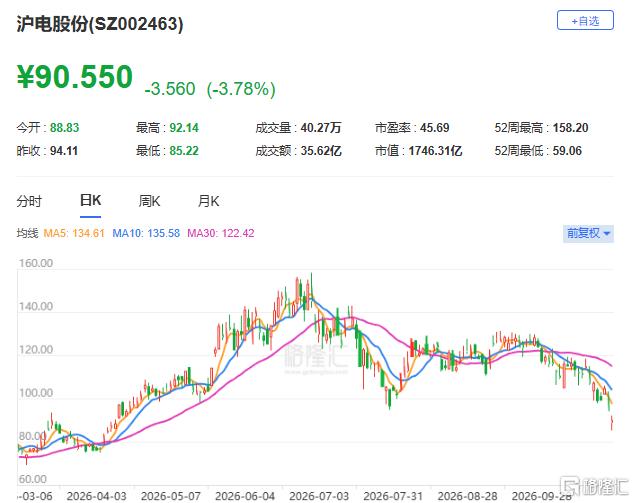
(沪电股份股价涨幅;格隆汇)
在经历了筹码高度拥挤、上游扩产预期落地以及远期技术路线争论等多重因素冲击后,一线龙头距离年内高点已普遍回撤30%至50%。
当同一份环比增长数据落在高位回撤与低位起跑两个完全不同的估值起点上时,市场给出了截然不同的定价选择。
从盘面交易特征来看,二线标的高企的换手率表明当前行情主要由交易型资金主导。资金顺应业绩兑现顺序,选择向估值处于历史底部、且毛利率迎来边际修复的二三线环节进行仓位切换。
但目前多数中小板厂三季度净利率已恢复至10%以上,边际修复空间已逐步逼近历史高位。
也就是说,二三线厂商当前赚取的是此前受低价竞争压制而修复的存量毛利,属于利润率的均值回归,尚未构成根本性的盈利突破。
展望后市,二线行情的持续性将受到双重卡点的严格约束。上游能否持续锁定稳定且低价的覆铜板货源决定了接单资格,而下游能否顺利传导涨价则直接决定了毛利修复的真实空间。
同时,四季度起主要龙头厂商在M2至M6等高阶高速板上的补涨动作也将跟进。若高端环节提价幅度进一步扩大,二线厂商此前所具备的相对弹性优势将被逐步削弱。
短期内,市场将重点跟踪11月新一轮覆铜板涨价函的落地情况、现货价格走势以及中小厂商四季度毛利率的防御能力。
本轮二线PCB的爆发建立在供给约束与滚动调价机制之上,其景气延续性最终仍需由四季度的报表数据予以检验。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论