 迁址公告
 古东管家APP
 关于我们
同壁财经讯,2026年10月22日晚,德阳天元重工股份有限公司(证券简称:天元重工,证券代码:920306)披露《向不特定合格投资者公开发行股票并在北京证券交易所上市发行结果公告》。公告显示,公司本次以北交所网上定价方式公开发行新股,发行价格4.48元/股,网上有效申购倍数高达6522.83倍,获配比例低至0.0153%,打新热度显著。
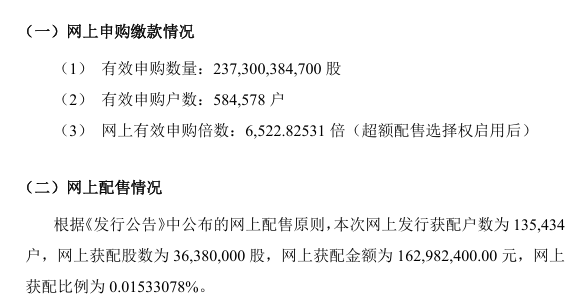
作为保荐机构(主承销商),第一创业证券承销保荐有限责任公司披露的最终配售结果,勾勒出这场"僧多粥少"的申购全景。截至10月20日T日网上申购缴款结束,本次发行共有584578户投资者参与,有效申购数量达2373.00亿股,超额配售选择权启用后网上有效申购倍数为6522.82531倍。按网上配售原则,最终网上获配户数为135434户,网上获配股数3638.00万股,获配金额1.629824亿元,网上获配比例仅0.01533078%,相当于每一万股申购只能中得约1.53股,中签难度在北交所新股中较为罕见。
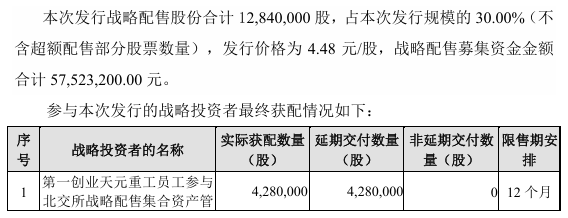
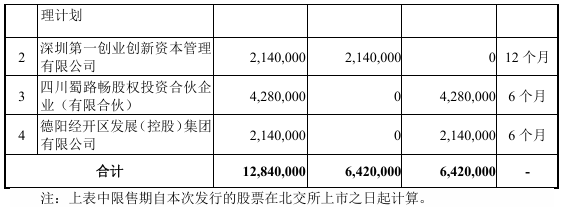
战略配售环节同样锁定。本次战略配售最终数量为1284.00万股,占超额配售选择权行使前发行数量的30.00%,募集资金合计5752.32万元,最终战略配售数量与初始数量相同,无投资者弃购。四家战配对象涵盖"保荐机构跟投+产业资本+地方国资"的组合:第一创业天元重工员工参与北交所战略配售集合资产管理计划获配428万股、深圳第一创业创新资本管理有限公司获配214万股,限售期12个月;四川蜀路畅股权投资合伙企业(有限合伙)获配428万股、德阳经开区发展(控股)集团有限公司获配214万股,限售期6个月。员工资管计划与保荐机构关联资本的长周期锁定,叠加地方产业平台入场,为上市初期的股本结构提供了相对稳定的压舱石。
超额配售选择权方面,发行人授予一创投行初始发行规模15%的超额配售权,对应642万股。按公告,一创投行已于T日按发行价向网上投资者全额行使超额配售,网上发行数量因此由2996万股扩大至3638万股。初始发行新股4280万股,发行后总股本2.14亿股,初始发行量占比20%;若超额配售全额行使,发行总股数扩大至4922万股,发行后总股本增至2.2042亿股,本次发行量占全额行使后总股本的22.33%,对应募集资金总额约2.21亿元,超额配售行使前则为1.9174亿元。本次发行费用总额2848.08万元(超额配售行使前口径),其中保荐及承销费用1699.99万元、审计及验资费用700万元、律师费用434万元,发行成本整体处于中小市值新股的合理区间。
从经营与战略视角看,本次发行的意义不止于"过会即募资"。天元重工所处的桥梁核心受力部件赛道具有典型的高壁垒特征,公司拟将本次募集资金主要投向"桥梁核心受力部件数字化工厂"建设项目,直指索鞍、索夹等核心产品的产能瓶颈。按发行价4.48元/股测算,以2025年度扣非前归母净利润和未考虑超额配售的发行后总股本计算,本次发行市盈率约14.32倍,相对其业绩弹性与行业地位留有估值修复空间。资本市场的直接融资渠道打通,叠加数字化工厂对交付能力和大型化订单承接能力的提升,有望加快公司从"合同储备"向"收入确认"的转化节奏,对优化资产负债结构、支撑后续接单构成实质性利好。
据同壁财经了解,天元重工总部位于四川德阳,成立于2002年1月,是国内领先的桥梁受力产品与综合服务提供商,主营业务为桥梁受力产品的研发、设计、制造、安装及技术服务,产品覆盖索鞍、索夹、拉杆、锚具以及钢箱梁、钢桁梁、钢管拱等桥梁钢结构,按《国民经济行业分类》属于金属制品业。公司为工信部认定的国家高新技术企业、专精特新"小巨人"及重点"小巨人"企业,持有249项专利,参与起草交通运输部行业标准,在索鞍索夹这一细分领域市场份额超过六成,国内最长前十名悬索桥中除一座外均采购其产品,客户涵盖中国交建、中国中铁、中国铁建等头部基建企业,其核心部件曾应用于深中通道伶仃洋大桥、张靖皋长江大桥、五峰山长江大桥等世界级工程,并分获桥梁界"乔治·理查德森奖"与国家优质工程金奖。
业绩层面,2023年、2024年、2025年公司营业收入分别为7.01亿元、6.13亿元、6.16亿元;最新披露的2026年三季报显示,年初至报告期末实现营业收入4.43亿元,同比增长28.53%,归母净利润4806.56万元,同比增长66.93%,扣非净利润增速更达69.30%,截至2026年6月末在手订单含税金额11.17亿元,增长动能与订单储备同步走强。
拉长行业维度看,公司所处赛道的长期逻辑并不依赖基建投资的短期脉冲。国内特大桥梁数量五年复合增速约14.33%,而钢结构桥梁渗透率仅约3%,远低于成熟市场水平,桥梁大型化与钢结构渗透率提升构成两条相对独立的增长曲线。天元重工在超大跨径悬索桥受力部件上的技术积累与工程履历,使其在高端项目的供应商筛选中占据先发位置。随着北交所上市落地、募集资金到位及产能扩张推进,公司能否将核心受力部件的份额优势向桥梁钢结构环节有效溢出,将成为观察其中期成长质量的关键变量。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论