
 迁址公告
 古东管家APP
 关于我们
英伟达CEO黄仁勋频频飞赴韩国,与三星、SK海力士高层把酒言欢。这杯酒的背后,是一款紧俏程度不亚于GPU的核心芯片——HBM高带宽内存。
它拉动韩国股市暴涨,让全球资本疯狂追逐;它挤压了手机、电脑的内存产能,让普通消费者为涨价买单;它可能也是当前制约中国AI产业发展的“关键木板”——寒武纪等国产AI算力芯片性能再强,没有高端HBM配套,算力也难以充分释放。
HBM到底是什么?为什么如此重要?A股上市公司正在如何突围?背后有哪些投资机会?这篇文章将深度拆解这枚小小芯片牵动的全球产业博弈。
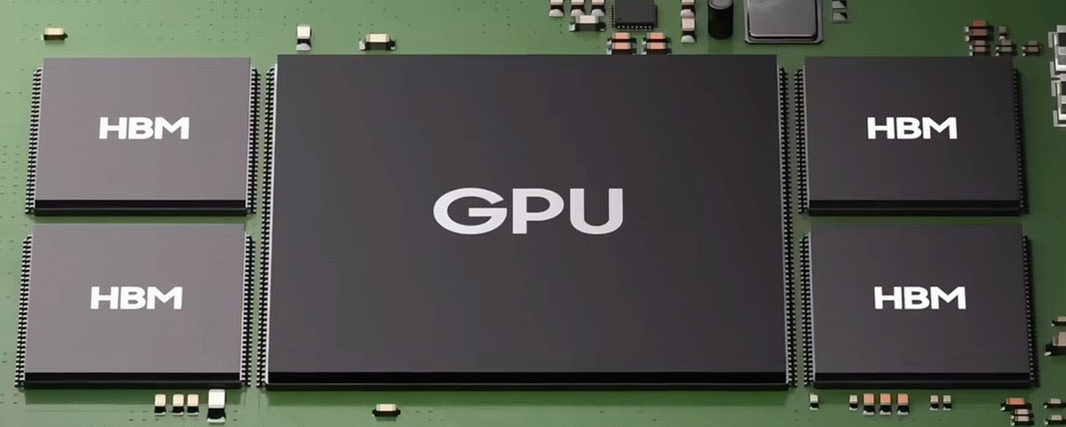
一、什么是HBM?
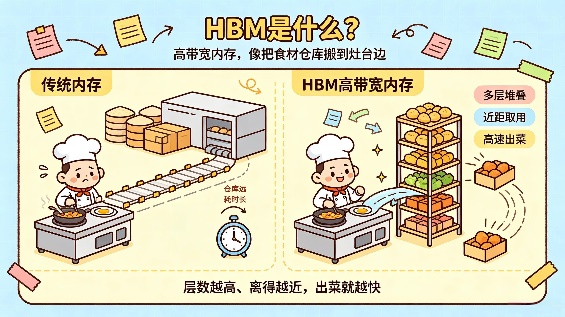
HBM全称高带宽内存。如果把GPU比作一位顶尖大厨,HBM内存就是他的食材仓库。大厨炒菜速度越来越快,但仓库离灶台很远,来回取食材耗时,大半时间都在等原料。HBM就是把食材仓库搬到灶台边,用多层堆叠的方式,把食材直接竖向架在厨师手边,让厨师方便拿取。层数越高、离得越近,出菜就越快。
HBM高带宽内存,是贴合GPU打造的多层立体高速仓库。通过三维堆叠技术,将多层内存芯片紧密贴合GPU封装,大幅缩短数据传输距离,同时凭借多层结构提升存储容量与传输带宽,解决“算力等数据”的行业痛点,最大化释放GPU的算力性能。
二、为什么HBM如此重要?
HBM的影响力早已渗透全球市场。首先,它直接带动韩国资本市场强势走高。全球高端HBM产能高度集中于韩国,三星、SK海力士合计占据全球80%的市场份额,凭借独家产能优势,韩国相关科技资产估值大幅攀升,成为近年全球资本市场的盈利高地,这也是英伟达黄仁勋频繁赴韩深化合作的核心原因。
其次,普通消费者也在为HBM的火爆买单。HBM3E模组的售价在60到100美元之间,同等容量的DDR5(可用于电脑的独立内存条)只有5到10美元。有十几倍的价差。AI算力需求爆发后,海外三大存储巨头(三星、SK海力士、美光)将大量高端DRAM产能倾斜至HBM生产,挤压了手机、电脑等消费级内存的产能供给,导致民用端内存供需紧张、价格持续上涨。
最关键的是,HBM可能是当前中国AI产业的关键短板。国内AI在算法、算力芯片、模型适配等领域持续追赶突破,但产业发展遵循木桶效应,HBM或是制约国产AI算力释放的“关键木板”。能否实现HBM自主可控,直接决定国产算力芯片、大模型的迭代升级速度。
国内HBM正在加速追赶,但和海外头部厂商仍存在代际差距。海外三星、SK海力士、美光已经量产HBM3E、HBM4,并迭代HBM4E;国内HBM2已实现量产,HBM3尚在推进。从技术维度看,在TSV硅通孔、TCB热压键合、高端环氧塑封料等核心设备与材料环节持续突破,行业测算技术差距已从过去五六年缩短至约三年,国内产业链企业持续攻坚,稳步推进国产HBM的研发与落地。
三、制造HBM的三道难关
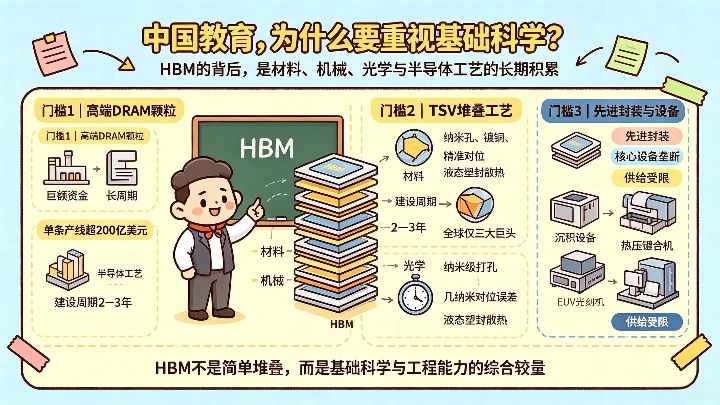
HBM看似只是堆叠内存,实则横跨材料、机械、光学、半导体工艺等多领域,存在三大难以逾越的技术门槛,也是国产突围的核心难点。这可能也是华为任正非曾呼吁中国教育需要重视基础科学的关键所在。
1、高端DRAM颗粒制造壁垒。存储行业具备极强的超级周期,行业暴利与亏损交替,数十年残酷洗牌后,全球仅存三星、SK海力士、美光三大巨头。高端DRAM产线单条投入超200亿美元,建设周期长达2-3年,极高的资金、时间门槛,直接阻断新玩家入场。
2、TSV堆叠工艺壁垒。HBM并非简单粘合芯片,需要在纳米级薄硅片上打孔、镀铜、精准对位堆叠,8层芯片的对位误差需控制在几纳米内,稍有偏差即整颗报废。其中SK海力士独家的液态塑封散热技术,更是行业独家核心秘方。
3、先进封装与设备壁垒。HBM需依托先进封装技术贴合GPU,同时核心生产设备高度垄断,美国应用材料的沉积设备、韩国韩美半导体的热压键合机、EUV光刻机等关键设备,供给受限,进一步抬高国产替代难度。
四、A股上市公司如何突围?多点突破,加速追赶!
面对与国际领先水平的技术差距,A股上市公司逐步形成突围矩阵,在存储芯片、设备、封装等环节持续突破:
1、造出来(存储芯片端)——长鑫科技的前身接手了奇梦达西安工厂,历经十年千亿投入、持续亏损蛰伏后,2026年迎来爆发,将过去多年亏损赚回。虽然大头仍是消费级DRAM,但中国有了自主制造高端内存的底子。
2、叠上去(半导体设备端)——中微公司、北方华创、拓荆科技、芯源微。中微公司的刻蚀机已进入世界第一梯队;北方华创的电镀设备、拓荆科技的薄膜沉积、芯源微的涂胶显影,在国产替代方面均有较大突破。
3、封起来(封装测试端)——长电科技、通富微电、盛合晶微等头部企业,实现先进封装工艺落地,可适配国产AI芯片的HBM封装需求,补齐产业链后端短板。盛合晶微(原中芯国际子公司)为华为昇腾做CoWoS平替封装;长电科技是全球第三封测龙头;通富微电为AMD做封测。
五、相关ETF
HBM国产替代,不是单点突破,而是一条覆盖存储芯片—半导体设备—先进封装的完整产业链协同突围。电子ETF华宝(515260)标的指数(电子50指数)成份股,恰好在这三大环节均有深度布局,有望系统性受益于HBM国产化进程。
1、存储芯片环节:长鑫存储的DRAM技术积累为国产HBM奠定晶圆基础,而电子ETF华宝成份股中的兆易创新(NORFlash龙头,布局DRAM)、江波龙与佰维存储(存储模组龙头)、澜起科技(内存接口芯片全球龙头)均处于存储产业链核心位置。随着国产HBM产能落地,存储芯片设计、模组及配套芯片环节有望迎来需求增量与价值重估。
2、半导体设备环节:HBM的TSV打孔、镀铜、薄膜沉积、涂胶显影等关键工艺,高度依赖刻蚀、电镀、沉积、涂胶显影等设备。电子ETF华宝成份股中,北方华创的电镀与刻蚀设备、中微公司的刻蚀机(已进入世界第一梯队)、拓荆科技的薄膜沉积设备、盛美上海的清洗设备、长川科技的测试设备、华大九天的EDA工具,均处于国产替代的核心卡位,HBM产线建设将拉动这些设备公司的订单增长。
3、先进封装环节:HBM需通过CoWoS等先进封装技术贴合GPU。电子ETF华宝成份股中,长电科技(全球第三封测龙头)、通富微电(AMD封测伙伴)、中芯国际(晶圆代工与先进封装布局)、晶合集成(晶圆代工)、华润微(功率半导体与封装)等,均具备承接国产HBM封装需求的能力。随着HBM国产化推进,先进封装环节的产能利用率与附加值有望同步提升。
HBM国产突围,涉及存储、设备、封装等多个环节,个股选择难度大、技术路线复杂。电子ETF华宝(515260)及其联接基金(A类:012550、C类:012551)标的指数囊括50只电子板块核心龙头,覆盖HBM产业链关键环节,为投资者捕捉HBM国产替代浪潮,提供了省心、高效的布局工具。

来源:沪深交易所等,截至2026.9.17。
注:本文提及的以下个股,均是电子ETF华宝(515260)标的指数成份股,截至8月底,权重占比分别为:兆易创新,4.51%;江波龙,1.61%;佰维存储,1.48%;澜起科技,3.91%;北方华创,5.04%;中微公司,4.52%;拓荆科技,2.23%;盛美上海,0.73%;长川科技,2.06%;华大九天,0.36%;长电科技,1.81%;通富微电,1.30%;中芯国际,4.36%;晶合集成,0.65%;华润微,0.54%。本文中指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。
ETF费用相关说明:ETF不收取销售服务费,申购赎回代理机构可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
联接基金费用说明:华宝中证电子50ETF发起式联接基金(A类)申购费率为申购金额200万元(含)以上时1000元/笔,100万元(含)~200万元时0.6%,100万元以下时1%;赎回费率为持有天数7日以下时1.5%,持有天数7日(含)~30天时0.1%,持有天数30日(含)以上时0%,不收取销售服务费。华宝中证电子50ETF发起式联接基金(C类)不收取申购费,赎回费率为持有天数7日以下时1.5%,持有天数7日(含)以上时0%;销售服务费为0.2%。
风险提示:电子ETF华宝被动跟踪中证电子50指数,该指数基日为2008.12.31,发布于2009.7.22,指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。本文中提及的个股、指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。基金管理人评估电子ETF华宝的风险等级为R3-中风险,适宜平衡型(C3)及以上的投资者,适当性匹配意见请以销售机构为准。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,亦不对因使用本文内容所引发的直接或间接损失负任何责任。基金投资有风险,基金的过往业绩并不代表其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金投资须谨慎。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论