
 迁址公告
 古东管家APP
 关于我们
10月28日晚,金川国际(02362.HK)发布行使购回授权的自愿公告,拟根据购回授权行使其权力以在合适时间于公开市场上购回股份。根据购回授权,公司获批准购回最多13.13亿股股份,占于股东周年大会日期已发行股份总数10%,并拟将回购股份注销。
公告表示,公司财政状况稳健,当前成交价格并未反映公司的内在价值及实际业务前景,回购旨在提升股份价值及股东回报。
这份公告的意义,不止于回购二字。对一家正处于产能爬坡阶段、上半年盈利大幅增长、估值却仍低于主要同业的铜钴资源企业而言,回购意向把市场重新拉回到三个问题:盈利改善能否持续,估值折价是否有修复基础,以及公司能否为重新纳入港股通积累条件。
这一份拟执行回购的公告,为什么分量不轻?
公告发布后的首个交易日,回购信号获得了积极回应。金川国际于10月29日高开6.78%,上涨15.25%,接近日内高位。全天成交额约3,618万港元,为前一交易日的约4.1倍。高开、放量与收盘近高位共同表明,市场开始对回购背后的价值信号重新定价。
港股市场对回购并不陌生,每年取得授权的公司很多,真正走到自愿公告拟行使这一步的却不多。这份公告有三层信息。
一是态度。“当前成交价格未反映内在价值”并非例行表述。今年上半年停牌期间,曾有第三方提出部分要约,控股股东出具不可撤销承诺明确不予接纳,宁愿放弃套现,也不在当时的价位交出筹码。管理层如今以回购表态,指向同一个判断。
二是结构。与单纯表达看好前景相比,回购并注销股份更直接地体现了管理层对内在价值与股东回报的判断。这就不是常见的留存库存股,而是实质性缩股,即总股本真实减少,每股收益、每股净资产、每股分红权益同步抬升。
此次公告仍为意向及授权上限。若最终足额注销10%股份,在盈利不变、暂不考虑资金成本等因素的静态假设下,每股盈利理论上可因股本缩减提升约11.1%。这不是盈利预测,实际效果仍取决于回购数量、价格和后续经营。
三是能力。在执行层面上,公司账面资金也不存在悬念。截至2026年6月30日,公司现金及银行结余2.574亿美元(约20亿港元)。即便按10%上限全额执行,以当前0.68港元测算所需资金约8.9亿港元,仅相当于在手现金的四成出头,覆盖倍数超过2.2倍。
该回购公告落地在0.55港元触底后的第二个交易日晚间。刚好是一个市场凝聚力最弱、分歧最大的时点。这就是为什么这份公告的意义不止于回购二字,而是管理层的态度宣示,也是公司复牌后的第一个实质性资本市场动作。
盈利跃升不是单点改善,量价齐升已成为增长支点
回购信号之所以值得重视,根本原因在于公司经营基本面已出现实质变化。
2025年,金川国际实现收益约4.82亿美元,股东应占溢利约3,265万美元,较2024年亏损250万美元实现扭亏。进入2026年,盈利释放进一步提速:上半年收益达到4.602亿美元,同比增长152%,已接近2025年全年水平;股东应占溢利4,781.6万美元,同比增长约766%,并超过2025年全年利润。同期毛利约1.675亿美元,毛利率由21.1%升至36.4%;经调整EBITDA约2.10亿美元,同比增长约205%。
拆开则是矿业股最经典的量价双升。上半年,公司铜产量38,214吨,同比增长约37%;钴产量4,345吨,上年同期仅71吨。铜平均实现售价为12,226美元/吨,同比上涨75%。2026年上半年LME铜均价约13,088美元/吨,同比涨39%;金属导报钴均价25.56美元/磅,同比涨94%。
10月28日,LME三个月期铜已收报14,478美元/吨。高盛10月20日报告将2026年底LME铜价预测上调至14,700美元/吨,2027年均价上调至15,400美元/吨;花旗自7月起维持年底15,000美元/吨目标。量价共振,构成业绩弹性的主要来源。
2025年11月投产的Musonoi矿场是最关键的增量。上半年,该矿生产电解铜17,046吨,约占集团铜产量45%,并生产氢氧化钴含钴4,101吨。截至2025年底,Musonoi拥有铜资源量133万吨、钴资源量39.6万吨,开采期16年。公司持有77%权益的Lubembe项目拥有铜资源量190.9万吨,为资源接续提供空间。
量在增、价在涨、杠杆在去,唯独价格停在原点。公司股份自2025年3月28日停牌至2026年9月30日复牌,历时18个月,恰好完整错过铜价从9000美元向14000美元迈进的主升段。停牌制造了一个定价真空,量价齐升的信息无法被有效定价。这种信息与价格的剪刀差,正是当前最值得关注的矛盾。
PB较主要同业均值折让约54%,估值差异等待基本面消化
截至10月29日收盘,金川国际总市值约89.30亿港元,市净率约1.12倍,市盈率(TTM)约15.11倍。与港股主要铜矿及资源同业相比,其最鲜明的估值特征仍是PB折价。
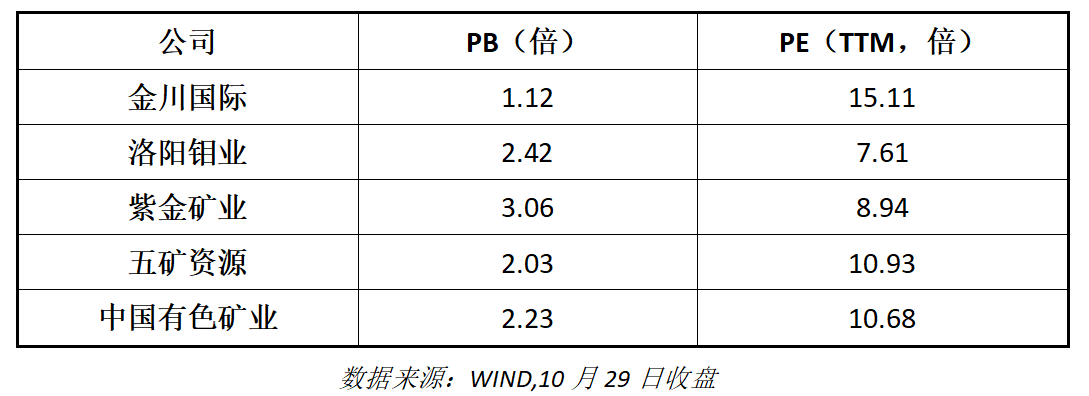
上述四家同业PB简单平均约2.44倍,金川国际较该均值折让约54.1%。经过今日上涨,公司的估值折价已有所收窄,但在盈利明显改善、新矿开始贡献产量之后,市场对其净资产的定价仍低于主要同业。
市盈率需多解释一句。15倍上下的TTM看似不便宜,但分母是“2025下半年+2026上半年”的滞后盈利,其中2025下半年正是公司仍在停牌与Musonoi投产前期的低基数期;而分母上的市值,锚定的却是2026年已经转型后的资产组合。用后视镜开车,自然会看错距离。
换算成资源对价更直观:89.3亿港元市值对应115.4万吨铜储量,每吨铜储量对价不足1000美元。市场几乎只按重置成本以下为矿山定价,未为资源稀缺性支付任何溢价。
同样的估值水位,对应的却是市值不足90亿港元、产量仍在爬坡、且握有约4000吨待售钴库存的纯正铜钴标的。上半年产钴4345吨、外销仅349吨,其余因刚果(金)出口配额未落地而滞留;按54559美元/吨粗算,收入当量逾2亿美元,约合当前市值两成。这是已生产、只待确认的利润弹性。
18个月“冻结期”之后,金川国际有着三个阶段定价。复牌首日,股价收报0.79港元、涨约24%。这是第一段定价,即对价值缺口的即时修复。第二段在10月国庆假期港股通暂停,南向资金缺席,股价由中国香港的本地资金和国际资金决定,截止10月7日复牌首五个交易日累计上涨21%。第三段是10月下旬至今,股价自0.79港元回落至0.55港元附近,成交同步萎缩。
想走的人基本已走,边际卖压衰竭;少量增量买盘已足以推动价格。当筹码由释放转入沉淀,定价权正从解冻资金转向增量资金,回购公告恰在此刻出现,托底与催化是同一件事。
重新入通具备观察价值,南向资金窗口有望重新打开
市场另一项关注,是金川国际能否重新纳入港股通。公司曾于2025年7月被调出港股通,复牌后不会自动恢复资格,仍需重新进入恒生综合指数并满足港股通相应条件。
按现行规则,港股通样本空间来自恒生综合指数,属大型股、中型股和小盘股指数成份股。恒生综指每年两次半年度审议,截止日为6月30日与12月31日,结果分别于8月、次年2月公布,3月与9月生效。下一个窗口的截止日,就是2026年12月31日。
一个容易被忽略的规则变化是,恒生指数公司今年优化了检讨中12个月平均市值的算法,非成份股的市值覆盖率通常须进入前94%的覆盖范围,并通过流动性测试,还明确把长时间停牌标的复牌前的市值与流动性数据排除在测试之外。
这对金川国际意味着,如果按旧算法,平均市值会被今年前九个月的停牌期严重稀释,几乎无法通过筛选;而按新算法,考察区间只取复牌后的有效交易日,因此复牌后的实际交易表现尤为重要。
金川国际已有一定基础。按9月30日复牌至10月29日共20个交易日收盘价测算,其日均市值约91.37亿港元。公司的日均市值,与当前港股主板市值覆盖率94%测算的约92亿港元入通市值线,已进一步接近。按自由流通股调整系数测算,10月每日成交股数中位数约5,073万股,对应换手率测试值约1.29%,明显高于0.05%的要求。
若公司能在2026年12月31日考察截止前持续满足市值覆盖率和流动性要求,理论上最快可于2027年3月随指数及港股通调整纳入。
截至2025年末,南向资金累计净买入突破5.10万亿港元,创下港股通开通以来的年度新高。内地资金已经成为港股流动性边际上的主要定价者之一,这对任何一家渴望被重新认识的公司而言,进入这个池子,就意味着接上了最活跃的那条资金管道。
结语:从复牌交易走向重新定价,价值重估站在三条曲线的交汇点
当前,金川国际正站在定价逻辑切换的观察窗口。一是回购,公司用真金白银画出了价值下限;二是Musonoi爬坡与钴配额落地,是业绩的斜率;三是重回港股通预期,则是流动性折价被修复的开关。下限已画,斜率在上升,而港股通重新纳入预期开关的倒计时指向2027年3月。
此次拟回购注销公告,把管理层价值判断、股东回报与经营兑现放到同一条主线上,放量上涨则显示回购信号获得积极回应。
在铜价站在14000美元上方,钴价中枢较去年近乎翻倍。一家截止目前市值不足90亿港元、PB在1倍左右的铜钴矿企,基本面与估值之间的缺口客观存在,且可被数据验证。至于这个缺口何时收敛、以何种方式收敛,市场会给出答案。至少,10月28日那份自愿拟回购的公告,已先把态度摆在了桌面上。
免责声明:所有平台仅提供服务对接功能,资讯信息、数据资料来源于第三方,其中发布的文章、视频、数据仅代表内容发布者个人的观点,并不代表泡财经平台的观点,不构成任何投资建议,仅供参考,用户需独立做出投资决策,自行承担因信赖或使用第三方信息而导致的任何损失。投资有风险,入市需谨慎。
请先登录后发表评论